ICMS/MG - DIFAL - Operações interestáduais promovidas para operações com Minas Gerais

Introdução
A Emenda Constitucional nº 87/2015 promoveu alterações significativas nos incisos VII e VIII do § 2º do art. 155 da Constituição da República de 1988, além de ter incluído o art. 99 no Ato das Disposições Constitucionais Transitórias (ADCT).
A citada emenda constitucional outorgou nova competência tributária aos Estados relacionada ao Imposto sobre Operações relativas à Circulação de Mercadorias e Prestáções de Serviços de Transportes Interestádual e Intermunicipal e de Comunicação (ICMS), qual seja, o diferencial de alíquota nas operações e prestáções interestáduais que destinem mercadorias e serviços a consumidor final, não contribuinte do imposto.
Isto porque, as redações anteriores dos incisos VII e VIII do referido § 2º previam a incidência do imposto relativo à diferença entre as alíquotas interna e interestádual nas operações e prestáções que destinem mercadorias e serviços a consumidor final, contribuinte do ICMS, localizado em outro Estado e, após as alterações promovidas pela EC nº 87/2015, o imposto referente a está diferença também será devido nas operações e prestáções interestáduais destinadas a consumidor final não contribuinte.
O Estado de Minas Gerais, diante da nova competência outorgada pela Constituição da República, instituiu este novo fato gerador por meio da Lei nº 21.781, de 1º de outubro de 2015, que incluiu os itens 11 e 12 ao § 1º do art. 5º da Lei nº 6.763/1975.
Dessa forma, a partir de 1º de janeiro de 2016, também constituem fato gerador do ICMS, as operações interestáduais, presenciais ou não, que destinem mercadorias a consumidor final não contribuinte do imposto, localizado em Minas Gerais, bem como as prestáções interestáduais de serviço destinadas a este Estado, tomadas por consumidor final não contribuinte do ICMS, todos em relação à parcela do imposto correspondente à diferença entre a alíquota interna estábelecida para a mercadoria ou serviço neste Estado e a alíquota interestádual.
Adicional de Alíquota Previsto no Art.82 do ADCT
Ressalte-se que o adicional de alíquota previsto no § 1º do art. 82 do ADCT e instituído em Minas Gerais por meio do art. 12-A da Lei nº 6.763/1975, acrescido pela Lei nº 19.978/2011 e alterado pela Lei nº 21.781/2015, regulamentado pelo Decreto nº 46.927, de 29 de dezembro de 2015, com a finalidade de financiar o Fundo de Erradicação da Miséria (FEM), também se aplica às operações interestáduais que destinem bens e mercadorias a consumidor final, contribuinte ou não do ICMS, localizado neste Estado, relativamente ao imposto correspondente à diferença entre a alíquota interna e a alíquota interestádual, conforme o § 5º do art. 12-A supramencionado.
Onde Faz?
- Acessar o menu Elementos Fundamentais > Impostos > Classificação TIPI.
O que faz?
- Se faz necessário informar o percentual do valor adicional previsto, caso a mesma seja aplicada nas movimentações com o produtos possuem determinadas Classificações TIPI.
Será apresentada a tela:
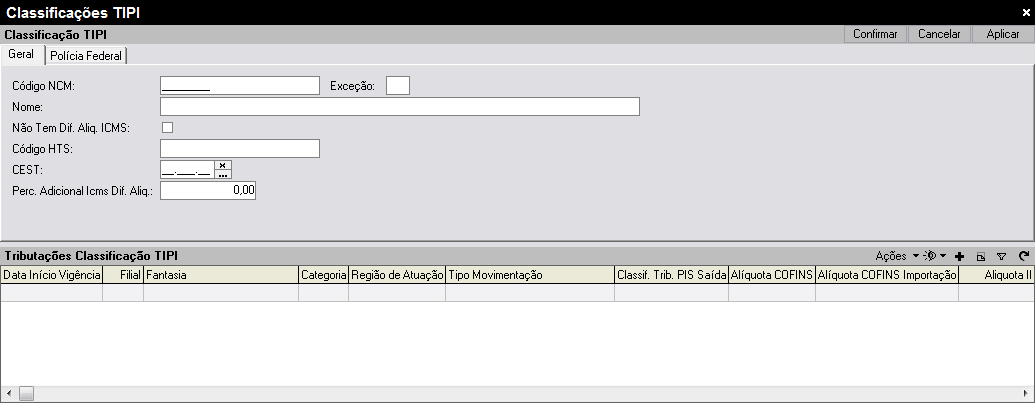
Tela Classificações TIPI.
Onde Faz?
- Acessar o menu Elementos Fundamentais > Impostos > Códigos Fiscais Operações.
Como Faz?
- No caso de uso de Código Fiscais de Operações se faz necessário informar o campo Tem Dif. Alíq. ICMS.
| Tem Dif. de Alíq. ICMS | •Sim: Diferencial de alíquota ICMS para nota de compra ou vendas com ICMS ST cobrando somente diferencial de alíquota. •Não: Não tem cálculo de dif. Alíquota. •Base com Diferencial Aliq. Interna: Novo cálculo de ICMS dif. De alíquota conforme regra de cálculo 87/2015. |
| Dif. de Alí. ICMS Soma no Total | Caso marcado este parâmetro, o valor da Dif.Alíq será somado ao total da nota, conforme critério utilizado com campo Tem Dif. de Alíq. ICMS. |
Será apresentada a tela:
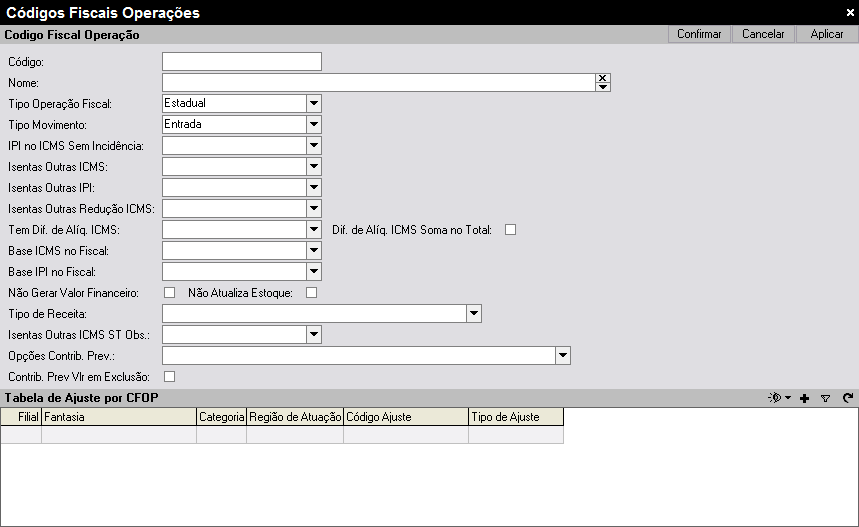
Tela Códigos Fiscais Operações.
Nota
Necessário criar um CFOP que será utilizada especificamente para a UF de Minas ou UF que vai utilizar o cálculo diferenciado para a DIRF.
--Para alterar o campo "Tem Dif. de Alíq. ICMS" de Null para Não
update m3_codfisope set temdifaliqicms = 'F' where (temdifaliqicms is null);
--Para desmarcar o campo "Dif. de Alíq. ICMS Soma no Total" quando o campo "Tem Dif. de Alíq. ICMS" for "Não"
update m3_codfisope set somadifalidocto = 'F' where (temdifaliqicms = 'F');
--Para marcar o campo "Dif. de Alíq. ICMS Soma no Total" quando o campo "Tem Dif. de Alíq. ICMS" for "Sim"
update m3_codfisope set somadifalidocto = 'T' where (temdifaliqicms = 'T');
--Para marcar o campo "Dif. de Alíq. ICMS Soma no Total" quando o campo "Tem Dif. de Alíq. ICMS" for "Base com Diferencial Aliq. Interna"
update m3_codfisope set somadifalidocto = 'T' where (temdifaliqicms = 'B');
Onde Faz?
- Acessar o menu Elementos Fundamentais > Impostos > Manutenção Tributação Produto > Tributações Produtos.
Base de Cálculo do ICMS Diferencial
- Neste passo é necessário informar a CFOP criada anteriormente que será vinculada ao estádo para cálculo da DIFA diferenciado.
Será apresentada a tela:
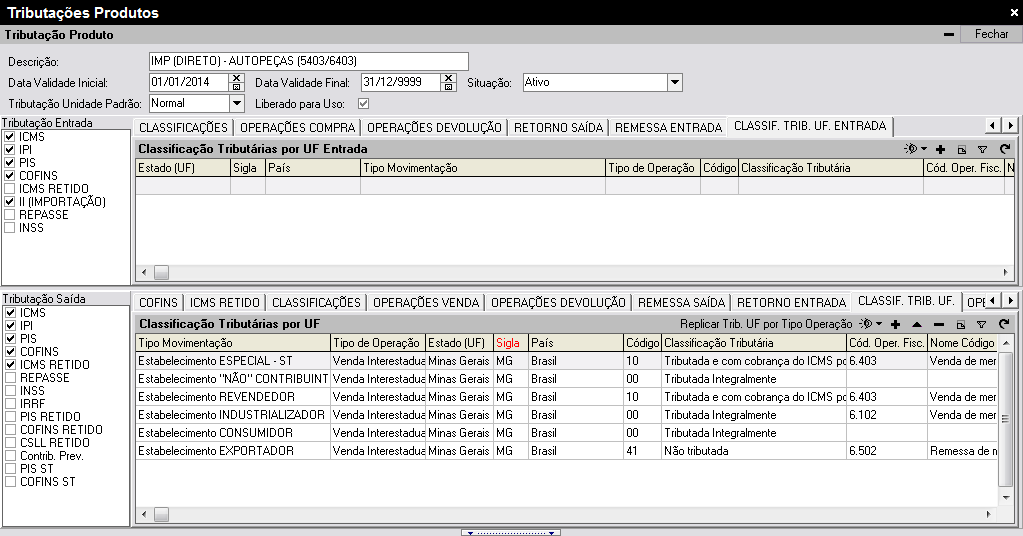
Tela Tributações Produtos.
Onde Faz?
- Acessar o menu Vendas > Notas Fiscais de Venda > Registrar Notas Fiscais.
Base de Cálculo do ICMS Diferencial
- O valor da Base de Cálculo do ICMS Diferencial será o resultado entre a divisão do valor da Operação sem o ICMS Interestádual e a soma do percentual de Alíquota Interna de ICMS e o percentual Adicional da Alíquota Interna - 1.
Neste caso de uso a Base de Cálculo irá alimentar os campos Base DIFA / Valor DIFA e o Tem Dif. de Alíq. ICMS.
Será apresentada a tela:
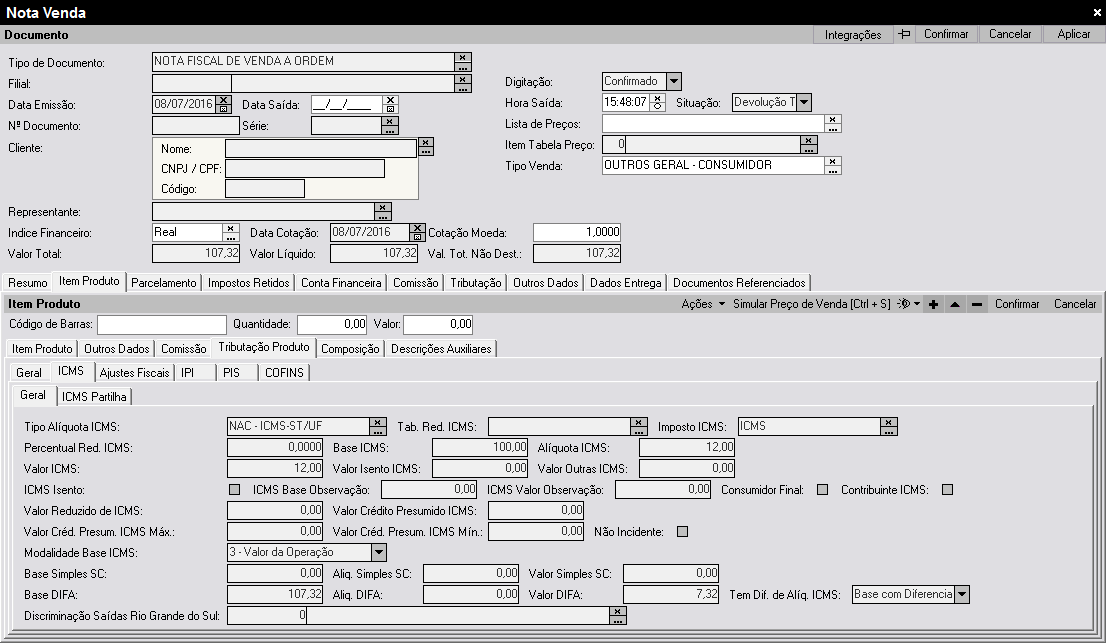
Tela Nota Venda.
Onde Faz?
- Acessar o menu Vendas > Notas Fiscais de Venda > Registrar Notas Fiscais.
Valor do ICMS Diferencial
- O valor do ICMS Diferencial será calculado da seguinte forma:
ICMS Diferencial = ((Alíquota Interna + Adicional de Alíquota) * Base de Cálculo do ICMS Diferencial) - (Valor da Operação * Alíquota de ICMS Regularmente Destácado).
Será apresentada a tela:
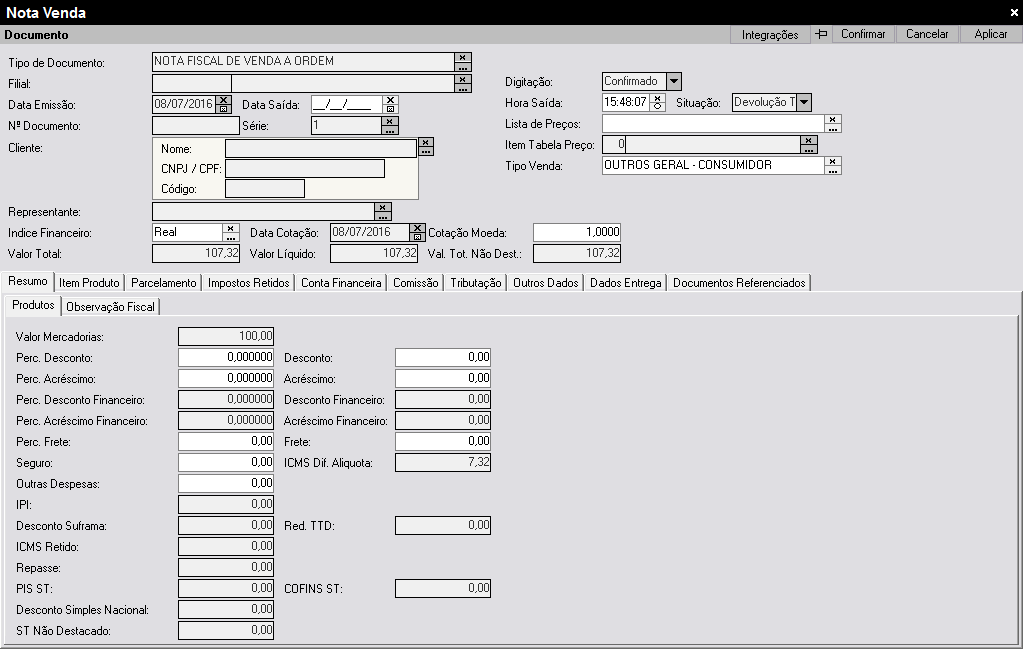
Tela Nota Venda.
Onde Faz?
- Acessar o menu Elementos Fundamentais > Impostos > Classificação TIPI.
Valor Devido à Título de Adicional de Alíquota
- O valor do devido a Título Adicional é calculado considerando a multiplicação entre a Base de Cálculo do ICMS Diferencial e o Adicional de Alíquota, sendo apontado no campo Perc. Adicional Icms Dif. Aliq.
Valor Devido à Título de ICMS Diferencial
- O valor do devido a de Título ICMS Diferencial é calculado considerando a subtração entre o Valor do ICMS Diferencial e o valor do devido a Título Adicional.
Onde Faz?
- Acessar o menu Elementos Fundamentais > Contabilização > Consulta dos Atributos de Contabilização.
Contabilização
- Para fins de contabilização por Item Produto, foi criada a variável TriItemPro_ICMSValDifAliq.
Será apresentada a tela:
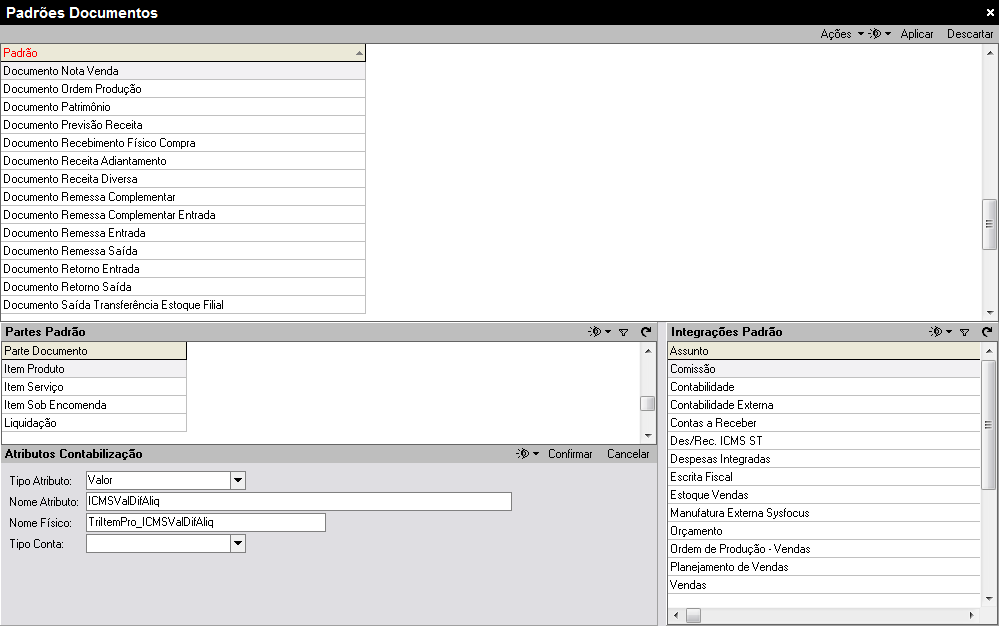
Tela Padrões Documentos.
Onde Faz?
- Acessar o menu Elementos Fundamentais > Contabilização > Consulta dos Atributos de Contabilização.
Contabilização
- Para fins de contabilização pela Geral, foi criada a variável DoctoNtFiV_ValIcmsDifAliq.
Será apresentada a tela:
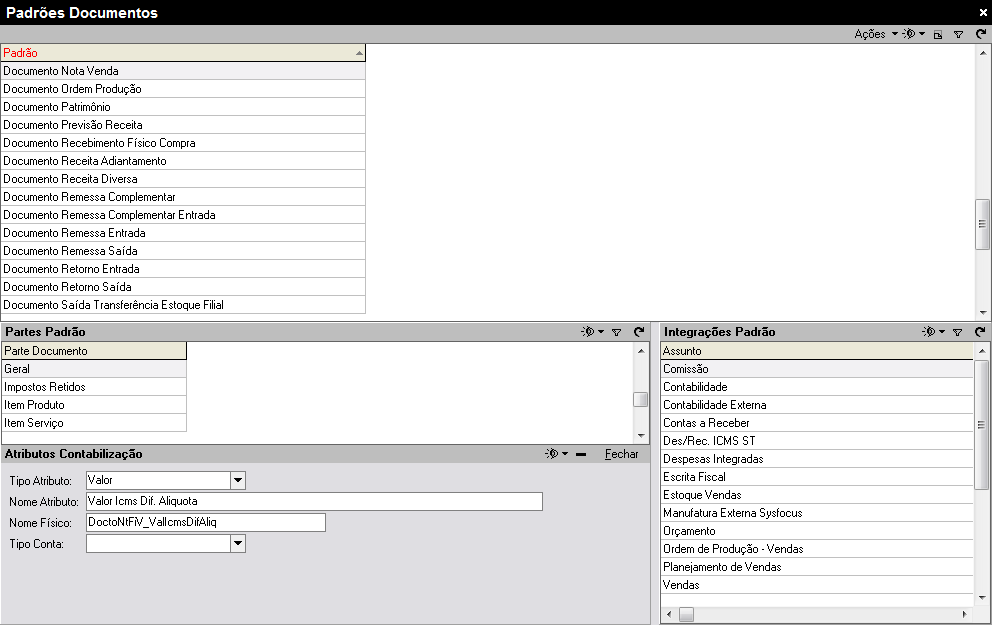
Tela Padrões Documentos.