Cálculo da Apuração

Introdução
A partir do cálculo do FOB do insumo importado é obtido um resultado que deve ser dividido pela média do valor unitário de venda interestádual do penúltimo período de apuração. Esse resultado será o conteúdo de importação.
Assim, o cálculo fica: produto + frete + seguro / MVU = Resultado da Importação.
 O IPI deve ser excluído do cálculo.
Trata-se de um cálculo que requer cuidado, mas que não é tão difícil de se realizar. Ele se baseia na média ponderada do valor de venda de seu produto. Use a fórmula citada e procure ter a devida atenção para preencher a Ficha de Conteúdo de Importação (FCI).
A cada apontamento da produção, é necessária a aferição do conteúdo de importação, e sempre que houver mudança de faixa, uma nova ficha deve ser gerada. Ou seja, se variar entre as faixas de 0% até 40%; de 40% e 70%; ou acima de 70%, uma nova ficha deve ser gerada. Porém, uma ficha gerada não inativa outra ficha já transmitida, ou seja, todas permanecem válidas.
Caso a mercadoria não seja importada, mas possua conteúdo de importação, se usada na industrialização de outro bem ou mercadoria, também deve ser considerado seu percentual de importação.
Exemplos de Cálculo
O CI é o quociente entre o valor da Parcela Importada do Exterior (PI) pelo valor da Operação Interestádual submetido a processo de Industrialização (OI).
PARCELA IMPORTADA DO EXTERIOR (PI): Corresponde à soma do valor unitário “Free on board” (FOB) destácado na Declaração de Importação (DI) com os valores de frete e seguro internacional, calculado pela média aritmética ponderada praticada no penúltimo período de apuração da FCI, e na ausência de penúltimo período de apuração, o valor praticado no último período em que tenha ocorrido importação ou saída interna da mercadoria ou bem.
Caso a aquisição ocorreu dentro do mercado nacional, o valor da PI corresponde ao valor do bem ou mercadoria informado no documento fiscal pelo remetente, excluindo os valores de ICMS e IPI.
OPERAÇÃO INTERESTADUAL (OI): Corresponde ao valor unitário do bem ou mercadoria da operação própria do remetente, excluindo o valor de ICMS e IPI, calculado pela média aritmética ponderada praticada no penúltimo período de apuração da FCI, e na ausência de penúltimo período de apuração, o valor do último período correspondente às saídas internas, excluindo ICMS e IPI.
Valor do documento fiscal do remetente: R$ 1.725,00
Código de Situação Tributária, relativo à origem: 2 - Estrangeirá - Adquirida no mercado interno, exceto a indicada no código 7
Tributação:
ICMS: 18% = R$ 270,00
IPI: 15% = R$ 225,00
Valor considerado para fins de cálculo do Conteúdo de Importação = R$ 1.725,00 - R$ 270,00 - R$ 225,00 = R$ 1.230,00
Caso a aquisição ocorra dentro do mercado nacional e, a mercadoria já tenha sido submetida a processo industrial anterior, além da regra prevista acima deverá observar as regras descritas a seguir:
Será considerada como “NACIONAL” quando o CI for menor ou igual a 40%. Não existe cálculo do CI.
Será considerada como “50% NACIONAL e 50% IMPORTADA” quando o CI for maior que 40% e menor ou igual a 70%. Deverá considerar 50% da PI apurada, conforme exemplo abaixo:
Valor do documento fiscal do remetente: R$ 1.725,00
Código de Situação Tributária, relativo à origem: 3 - Nacional, mercadoria ou bem com Conteúdo de Importação superior a 40% (quarenta por cento)
Conteúdo de Importação informado no documento fiscal: 55%
Tributação:
ICMS: 18% = R$ 270,00
IPI: 15% = R$ 225,00
Valor considerado para fins de cálculo do Conteúdo de Importação = R$ 1.725,00 - R$ 270,00 - R$ 225,00 = R$ 1.230,00 x 50% = R$ 615,00
- Será considerada como “IMPORTADA” quando o CI for maior que 70%. Deverá considerar 100% da PI apurada, conforme exemplo abaixo:
Valor do documento fiscal do remetente: R$ 1.725,00
Código de Situação Tributária, relativo à origem: 3 - Nacional, mercadoria ou bem com Conteúdo de Importação superior a 40% (quarenta por cento).
Conteúdo de Importação informado no documento fiscal: 80%
Tributação:
ICMS: 18% = R$ 270,00
IPI: 15% = R$ 225,00
Valor considerado para fins de cálculo do Conteúdo de Importação = R$ 1.725,00 - R$ 270,00 - R$ 225,00 = R$ 1.230,00
Fonte: MG Contécnica
Cálculo da Apuração
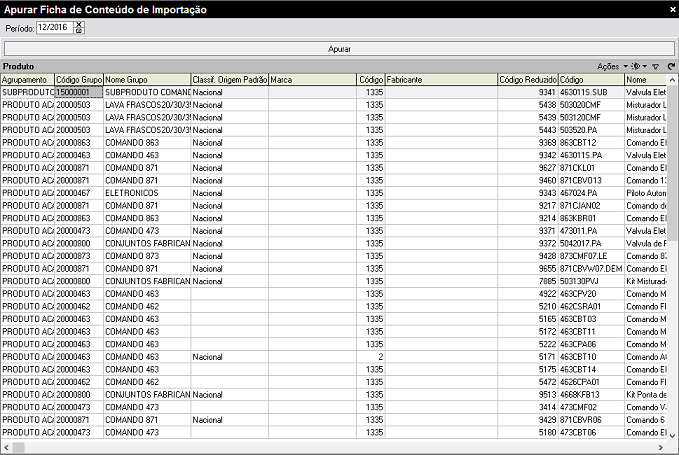
O M3 Corporativo é capaz de realizar o cálculo de apuração da ficha FCI. Utilizando a fórmula citada anteriormente, realiza a diferenciação do cálculo de acordo com a média do percentual de FCI do mês anterior com o atual para realizar o enquadramento nas seguintes faixas, no conteúdo de importação:
Menor 40%;
Entre 40% e 70%; e
Maior 70%.
Caso a média se mantenha na mesma faixa, não é gerada ficha FCI para exportação no arquivo eletrônico, sendo utilizado o mesmo número de FCI gerada anteriormente.
A geração do cálculo de apuração é realizada através do caminho: Produção - Manutenção Produtos / Serviços / Composição - Apurar Ficha de Conteúdo de Importação.
Consulta da Apuração
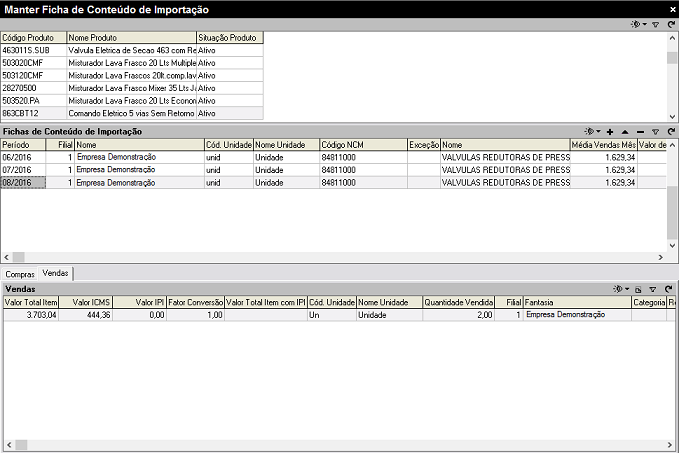
O M3 Corporativo, para facilitar a visualização da informação gerada, dispõe de uma consulta dos dados gerados, por produto, por referência e por movimentação. A consulta da apuração da FCI é realizada através do menu: Produção - Manutenção Produtos / Serviços / Composição - Manter Ficha de Conteúdo de Importação.