 Totali Commerce
Resumo
Em Abril de 2015 foi publicada a EMENDA CONSTITUCIONAL Nº 87, que alterou a redação dos incisos VII e VII do § 2º, do art. 155 da Constituição Federal, e a repartição das receitas de ICMS nas operações interestaduais que destinam mercadorias a contribuintes ou não contribuintes do ICMS, e a alíquota incidente nesta operação.
VII - nas operações e prestações que destinem bens e serviços a consumidor final, contribuinte ou não do imposto, localizado em outro Estado, adotar-se-á a alíquota interestadual e caberá ao Estado de localização do destinatário o imposto correspondente à diferença entre a alíquota interna do Estado destinatário e a alíquota interestadual.
Aplicação
Nas Operações de Vendas Interestaduais para Consumidor Final, Contribuinte ou Não:
As mudanças propostas pela Emenda 87/2015 só impactam as empresas que tem operação interestadual.
Empresas que vendem somente dentro do estado não sofrerão nenhum impacto.
Para empresas emissoras do regime tributário do Simples Nacional tem tratamento diferenciado: Empresas do Simples Nacional se enquadrariam nas regras da Emenda, porém, de acordo com decisão recente do STF, estas empresa merecem um tratamento diferenciado e favorecido respaldado na Constituição.
Consulte o seu contador!
Partilha
Convênio ICMS 93, de 17 de Setembro de 2015 O Convênio 93/15 ajusta a Emenda Constitucional incluindo dentre outros assuntos a forma de cálculo do ICMS em operações interestaduais e como deverá ser realizado o recolhimento do imposto.
Nas operações interestaduais que destinem bens e serviços a consumidor final, contribuinte ou não, o compartilhamento do ICMS será realizado da seguinte forma:
Para o Estado de origem, será recolhido o imposto correspondente à alíquota interestadual entre os estados.
Para o Estado de destino, será recolhido o imposto correspondente ao diferencial entre a alíquota interna do Estado de destino e a alíquota interestadual entre os estados, denominado DIFAL.
Poderá ser adicionado até 2% na alíquota do ICMS, quando a operação for financiada por Fundo de Combate à Pobreza (FCP).
Veja mais detalhes no artigo Fundo de Combate a Pobreza.
Consumo Local - Não tem incidência do DIFAL
De acordo com a Constituição Federal nº 87/2015, é devido apenas nas operações interestaduais. Nas vendas presenciais (balcão), como tratam-se de vendas internas, não há incidência desse diferencial, ainda que o contribuinte resida em outro Estado, haja vista que a Constituição Federal é clara ao estabelecer o diferencial de alíquotas nas operações que destinam a bens para consumidor final localizado em outro estado. A alíquota de ICMS praticada será a interna ou seja a do Estado do Estabelecimento (Origem).
Veja o artigo Natureza de Operação - Consumo Local
DIFAL
DIFAL é uma sigla utilizada para Diferencial de Alíquotas. É o valor resultante da diferença existente entre a alíquota interna do Estado de destino e a alíquota interestadual entre os Estados de origem e destino. O DIFAL é utilizado para mensurar quanto o Estado de destino deve recolher de ICMS em Operações Interestaduais.
Regime de transição
DIFAL 2019: Encerramento da regra de transição!
O Convênio 93/2015 também delimita que, no caso de operações e prestações de serviços destinadas ao consumidor final que não seja enquadrado como contribuinte, a diferença entre a alíquota interna e a interestadual deverá ser partilhada entre o Estado remetente e o Estado de destino da seguinte forma: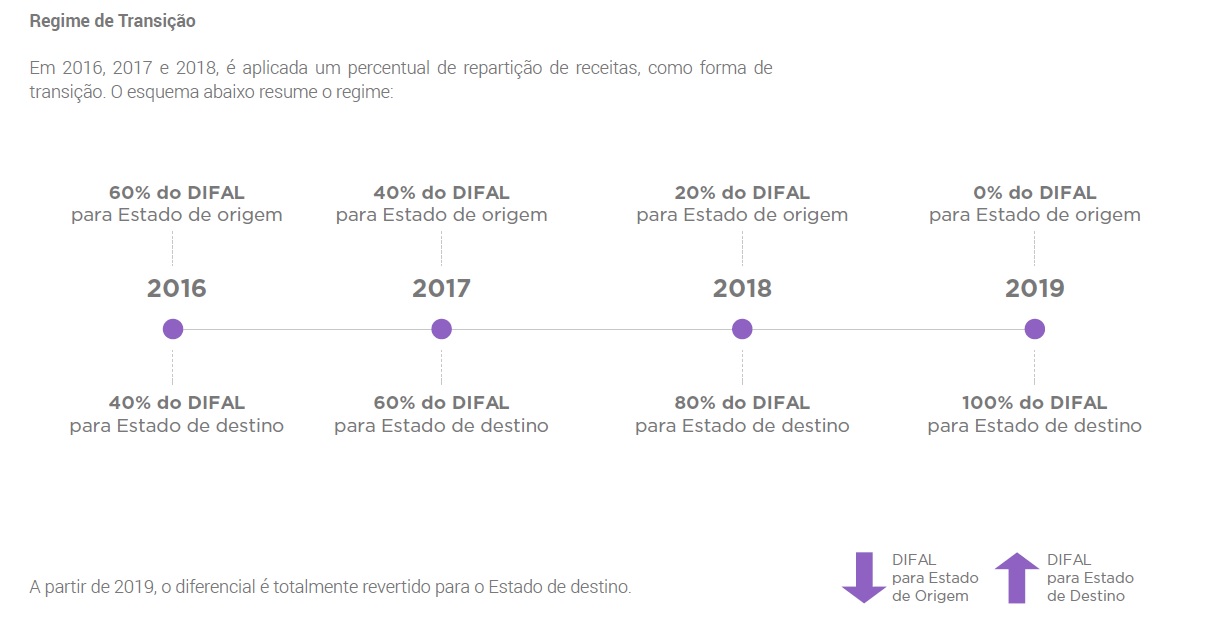
Fonte Imagem: OOBJ. O novo ICMS interestadual guia de sobrevivência. 1. ed. [S.l.: s.n.], 2018. p.10.
Cálculo do ICMS
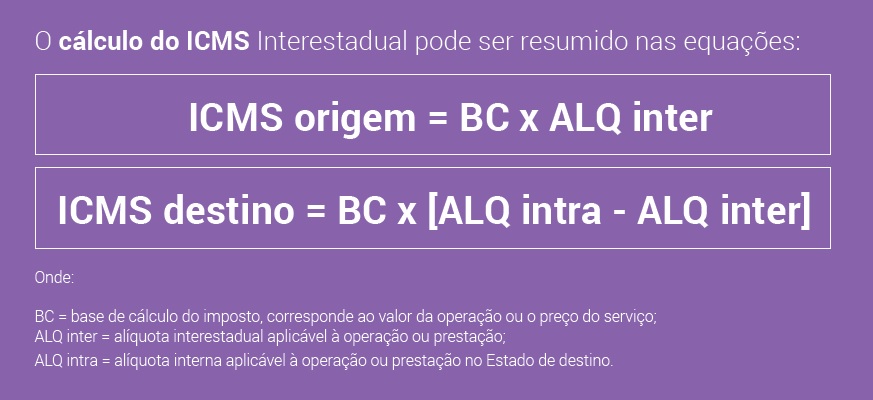
Fonte Imagem: OOBJ. O novo ICMS interestadual guia de sobrevivência. 1. ed. [S.l.: s.n.], 2018. p.11.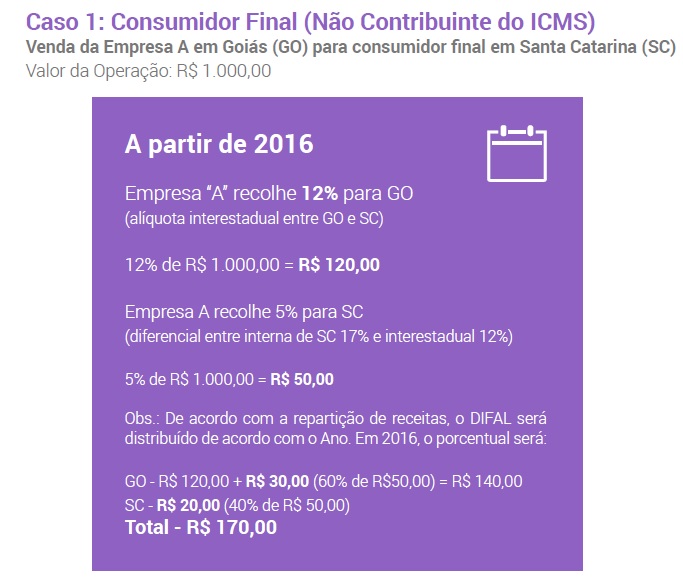
Fonte Imagem: OOBJ. O novo ICMS interestadual guia de sobrevivência. 1. ed. [S.l.: s.n.], 2018. p.12.