Aviso: Este artigo ainda é um rascunho!
 Totali Backoffice, Funcionalidades
Conceito
Federação Brasileira de Bancos. Uma associação civil, sem fins lucrativos que congrega instituições financeiras bancárias com atuação no território nacional, é a principal entidade representativa dos bancos brasileiros.
Intercâmbio de Informações entre Bancos e Empresas
Padrão FEBRABAN 240 Posições
Versão 06.0
14/01/2003
Introdução
Apresentação do Documento
Este manual apresenta um padrão para a troca de informações entre Empresas e Bancos, definido pela FEBRABAN e elaborado com o apoio técnico da FORMA INFORMÁTICA, a ser adotado na prestação de serviços bancários que possibilitem esse intercâmbio. Baseado nas informações necessárias para a implementação de cada tipo de serviço / produto, o padrão define um conjunto de registros/campos que devem compor o arquivo de troca de informações.
O padrão abrange os seguintes tipos de serviços / produtos:
Pagamento através de crédito em conta, cheque, OP, DOC ou pagamento com autenticação;
Pagamento de títulos de Cobrança;
Títulos em Cobrança;
Bloqueto Eletrônico;
Alegação do Sacado;
Extrato de Conta Corrente para Conciliação Bancária;
Débito em Conta Corrente;
Vendor;
Custódia de Cheques;
Extrato para Gestão de Caixa
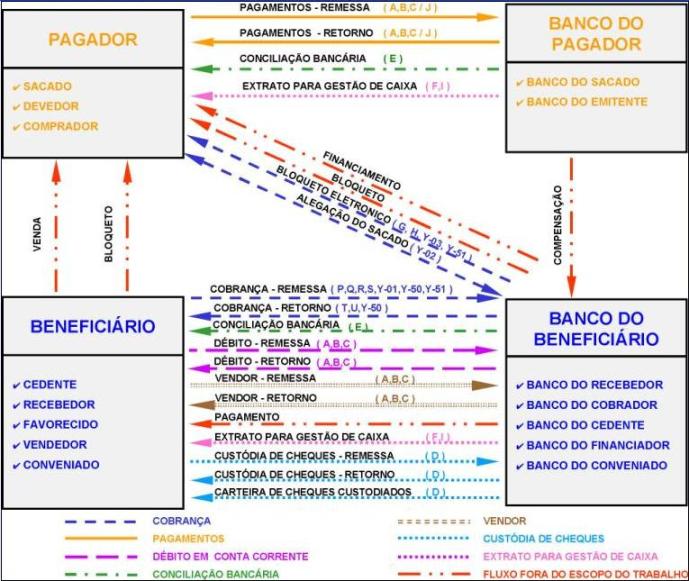
Cada tipo de serviço / produto tem um objetivo específico e a sua abrangência é detalhada através de um diagrama onde estão representadas as entidades participantes e o fluxo de troca de informações entre elas.
Para cada fluxo de informação são identificados os eventos que podem desencadear a troca de informações entre as entidades. Todas as informações manipuladas são conceituadas visando um entendimento claro e preciso de todo o processo.
Estrutura do Documento
O documento está dividido nos seguintes tópicos:
1.0 - Introdução
Apresenta uma visão geral dos tipos de serviços / produtos disponíveis e o contexto em que ocorrem, identificando as entidades origem e destino de cada fluxo de troca de informações.
2.0 - Estrutura do Arquivo
Define a composição do arquivo (header, lotes de serviço / produto e trailer), conceituando cada tipo de registro existente e especificando a forma de utilização de cada um deles por tipo de serviço / produto, e apresenta o layout do header e do trailer de arquivo.
3.0 - Serviço / Produto
Apresenta detalhadamente cada serviço / produto disponível e o contexto em que ocorrem, identificando as entidades origem e destino de cada fluxo de troca de informações.
3.1 - Pagamentos
Conceitua o serviço / produto Pagamentos através da definição do objetivo, das entidades envolvidas e do fluxo de troca de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita o pagamento de salários, fornecedores, dividendos, etc., através de crédito em conta, Cheque, OP, DOC, pagamento com autenticação ou pagamento de títulos de cobrança.
3.2 - Cobrança
Conceitua o serviço / produto Cobrança através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita a geração de informações dos títulos em cobrança para o Banco Cedente (entrada de títulos, pedido de baixa, etc.), a geração de informações do bloqueto eletrônico (títulos capturados em carteira) ao Sacado e alegações do Sacado ao Banco Cedente.
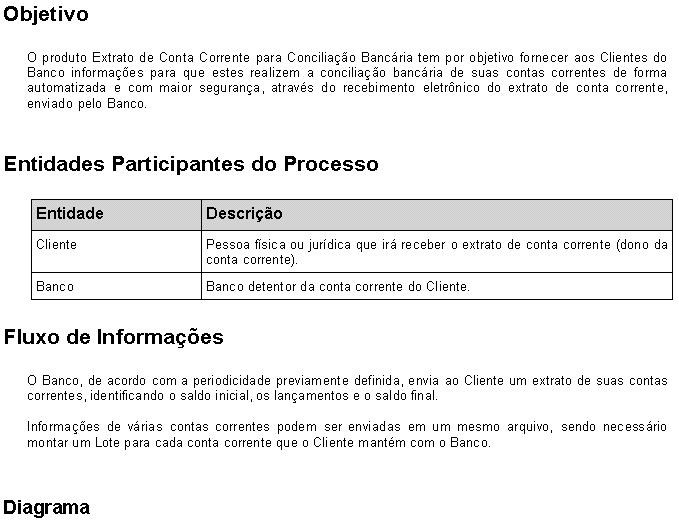
3.3 - Extrato de Conta Corrente para Conciliação Bancária
Conceitua o serviço / produto de Extrato de Conta Corrente para Conciliação Bancária através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita a geração de extrato de conta corrente para conciliação bancária, considerando exclusivamente os saldos contábeis de conta corrente.
3.4 - Débito em Conta Corrente
Conceitua o serviço / produto Débito em Conta Corrente através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita o pagamento de parcelas, contribuições e outros tipos de compromissos ou encargos, através de débito em conta corrente.
3.5 - Vendor
Conceitua o serviço / produto Vendor através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita financiamentos através do Banco Cedente.
3.6 - Custódia de Cheques
Conceitua o serviço / produto Custódia de Cheques através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto proporciona aos clientes a guarda dos cheques e a compensação dos mesmos na data determinada (Data para Depósito).
3.7 - Extrato para Gestão de Caixa
Conceitua o serviço / produto Extrato para Gestão de Caixa através da definição do objetivo, das entidades envolvidas e do fluxo de informações, e apresenta o layout dos registros/segmentos a serem utilizados na sua implementação. Este tipo de serviço / produto possibilita a geração de extratos para Gestão de Caixa, gerados várias vezes ao dia, com informações sobre Saldos e Lançamentos de diferentes Naturezas.
4.0 - Descrição dos Campos
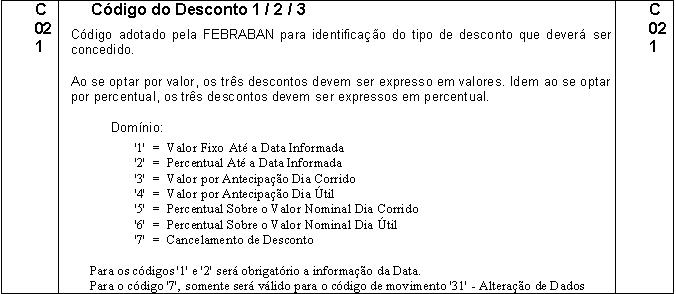
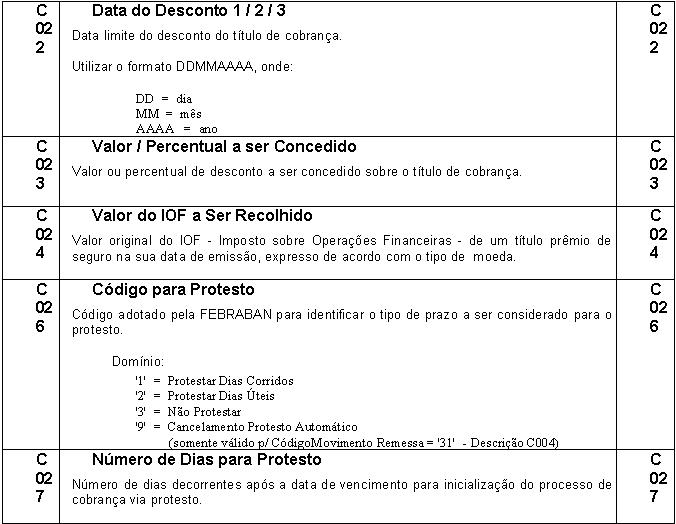
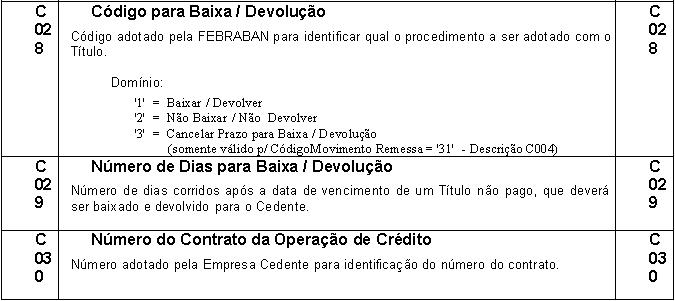
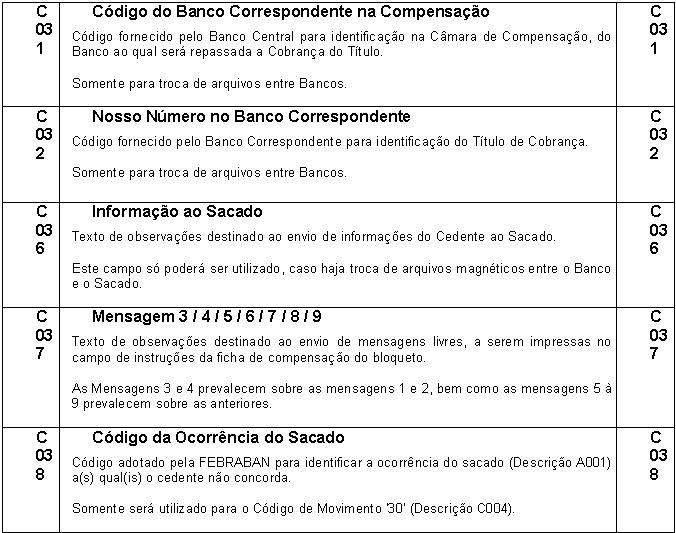
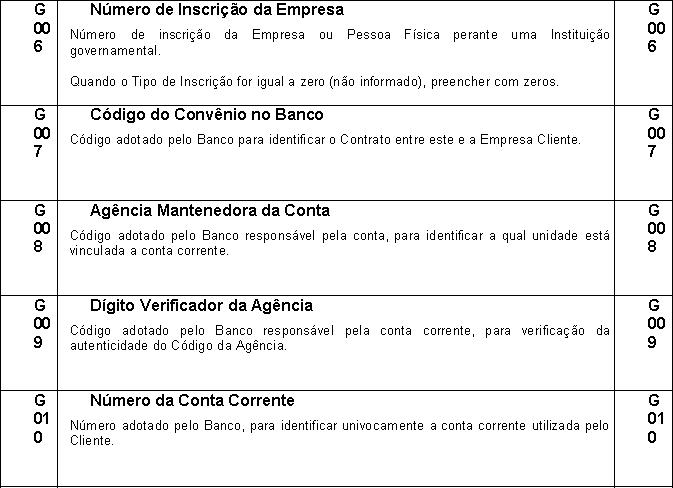
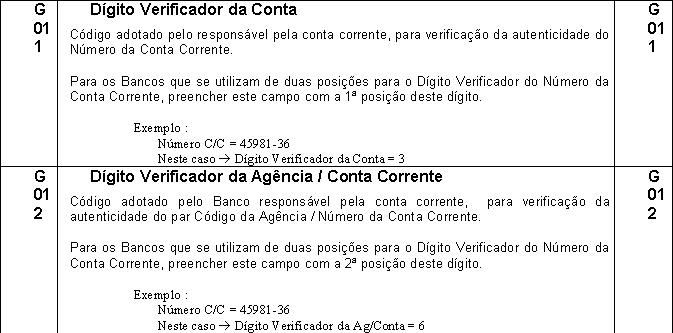
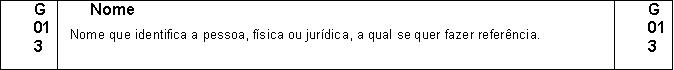
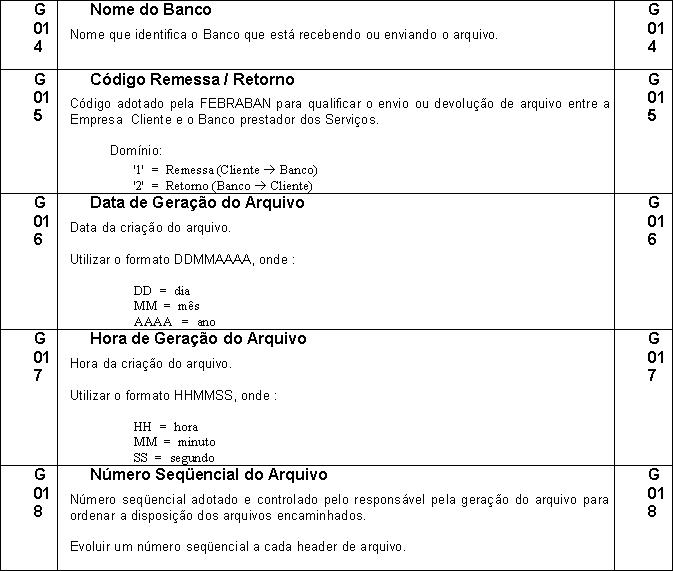
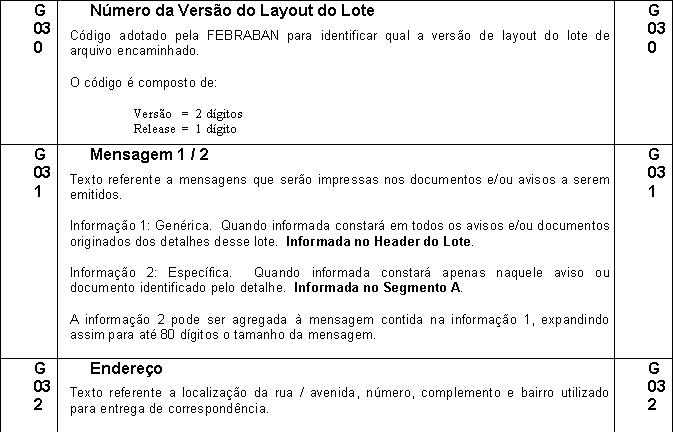
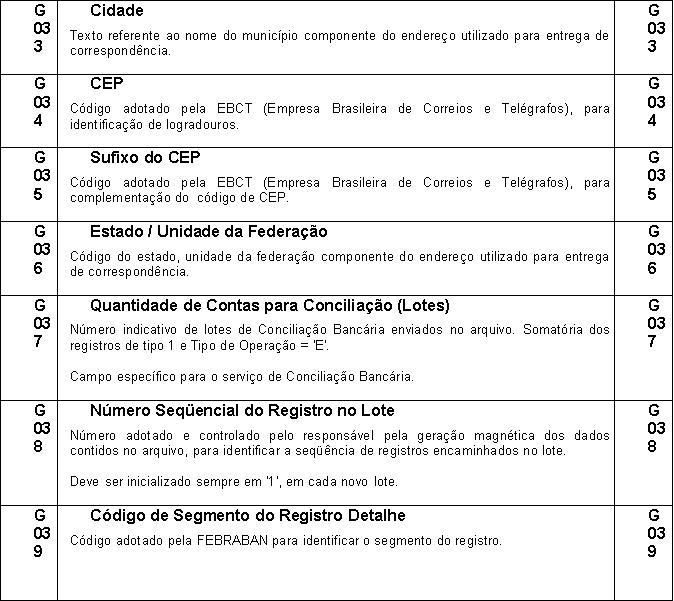
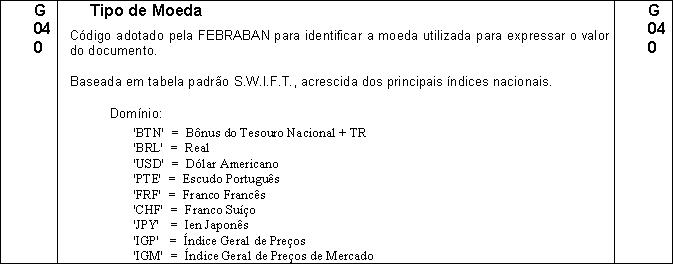
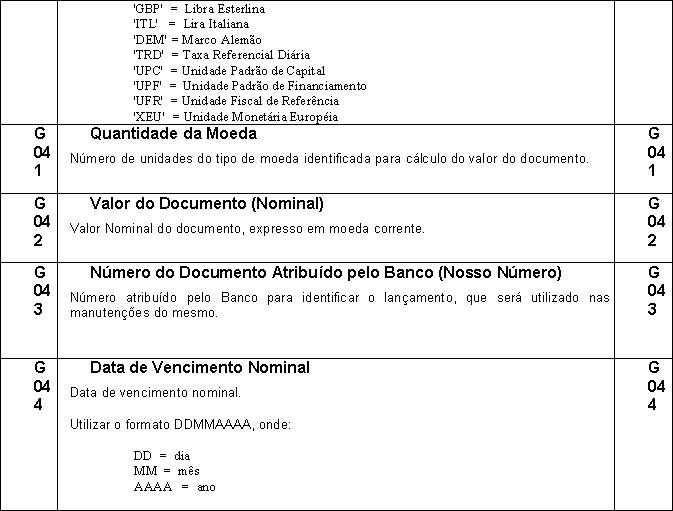
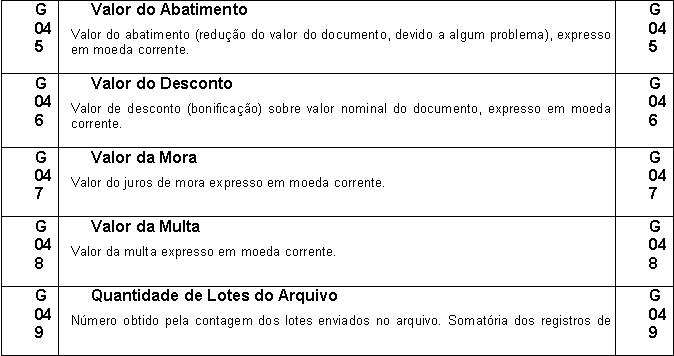
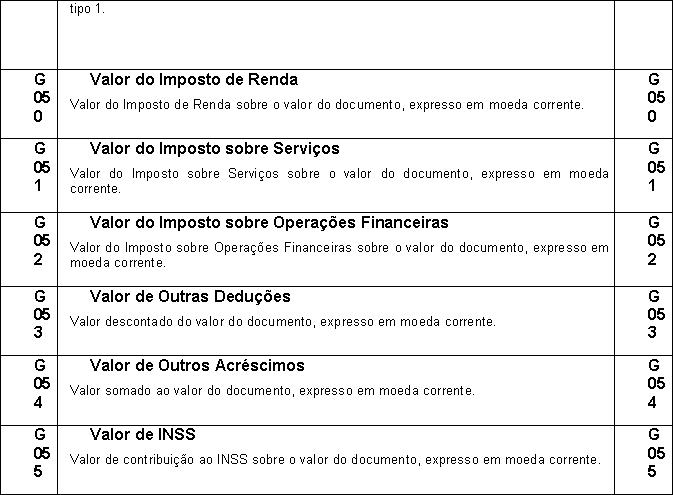
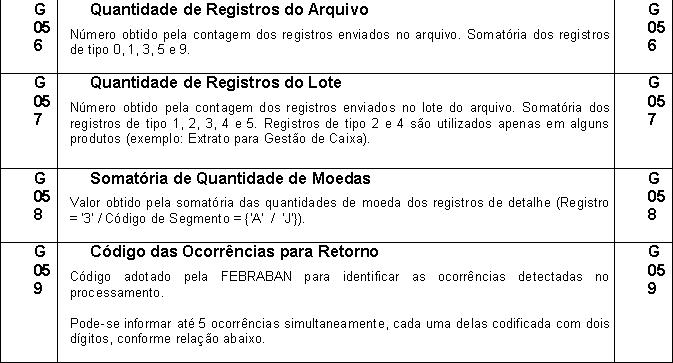
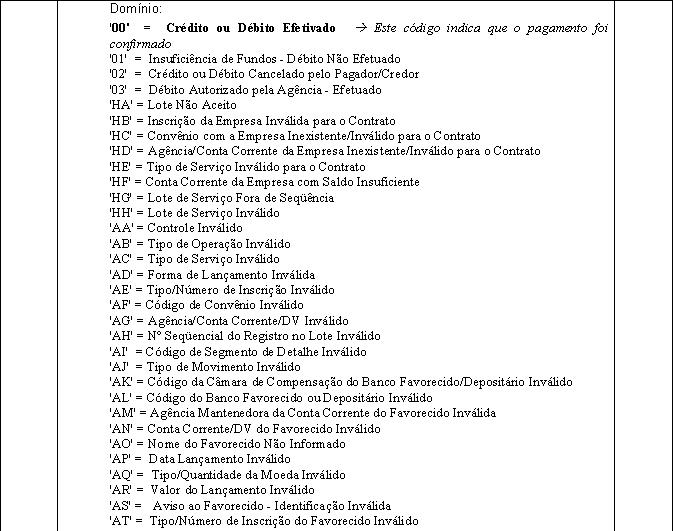
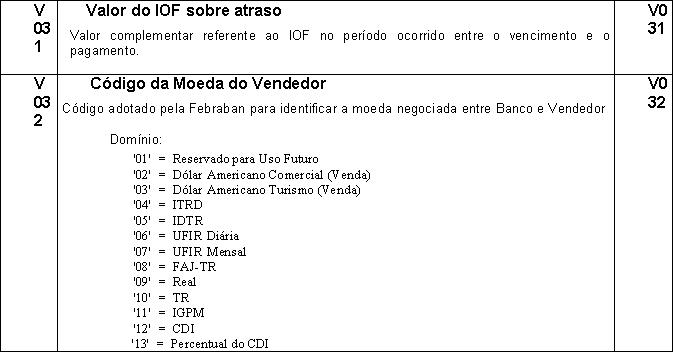
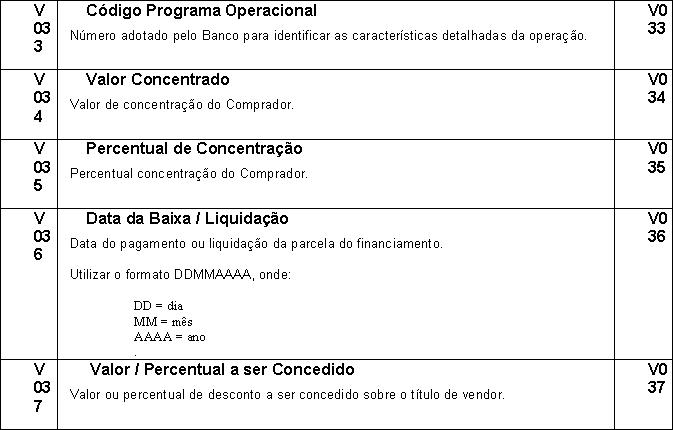
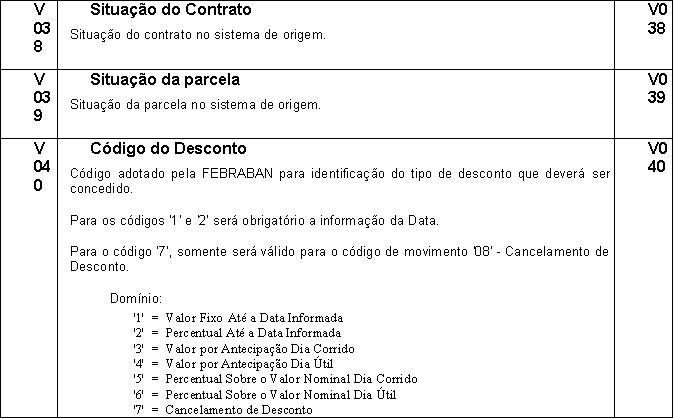
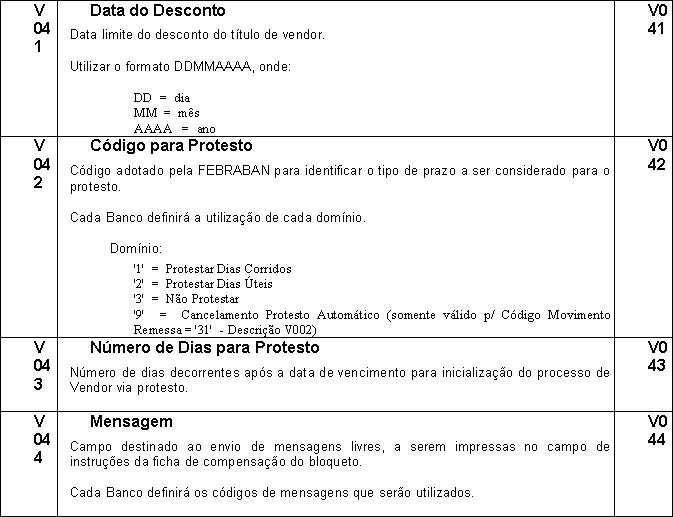
Conceitua todos os campos componentes do layout dos registros utilizados em cada um dos tipos de serviço / produto. Para facilitar a compreensão, os campos estão classificados em genéricos, campos utilizados em mais que um tipo de serviço / produto, e específicos, campos utilizados em um único tipo de serviço / produto e cada descrição é identificada através de um código composto da seguinte forma:
Xnnn onde:
X = Sigla atribuída para cada tipo de serviço / produto. nnn = Número seqüencial, a partir de 001, dentro de uma sigla
Siglas atribuídas na descrição dos campos, de acordo com o serviço / produto.
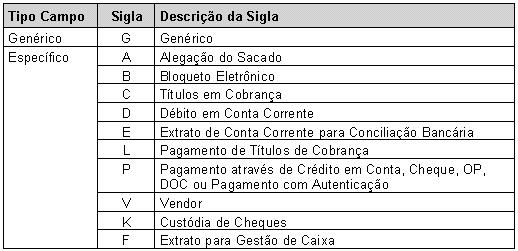
Em cada layout de registro apresentado, é especificado o código da descrição de cada campo. Através deste código, deve-se acessar o tópico ?Descrição dos Campos? e buscar a descrição do campo que se deseja consultar. As descrições de campos assinaladas com * antes do código, merecem uma atenção especial.
5.0 - Alteração do Manual
O tratamento de um novo tipo de serviço / produto ou a alteração de qualquer uma das especificações constantes neste manual deverá ser previamente aprovada pela FEBRABAN. Manutenção das Versões do Manual A versão é identificada através de um código com a seguinte composição:
VV.R onde:
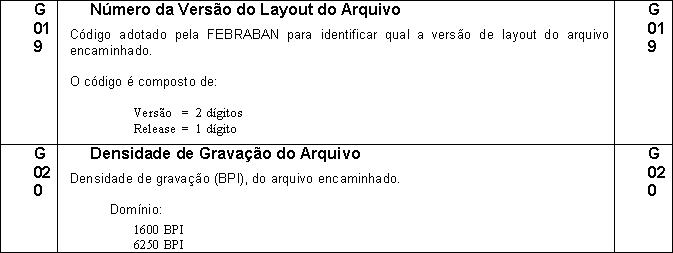
VV (2 dígitos) = Número da versão R (1 dígito) = Número do release
Release
Será alterado sempre que ocorrer alteração de campos ?USO EXCLUSIVO CNAB/FEBRABAN? ou alteração na descrição de campos. Versão de layout de lote Será alterado quando ocorrer inclusão/exclusão de campos. Versão de layout de arquivo Será alterado quando ocorrer inclusão/exclusão de serviços / produtos (lotes de serviços / produtos).
Sugestões
Sugestões para alteração deste manual devem ser encaminhas à FEBRABAN, via Bancos.
Fluxo Geral de Informações
O fluxo de informações abaixo mostra uma visão geral dos tipos de serviços / produtos disponíveis e das entidades participantes em cada um deles:
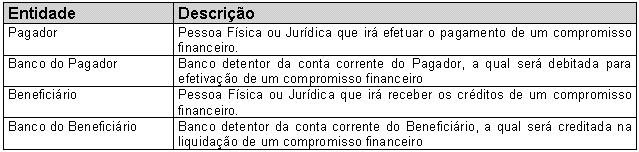
Entidades Participantes:
Estrutura do Arquivo
2.1 - Composição do Arquivo
O Arquivo de troca de informações entre Bancos e Empresas é composto de um registro header de arquivo, um ou mais lotes de Serviço / Produto e um registro trailer de arquivo, conforme ilustra a figura abaixo:
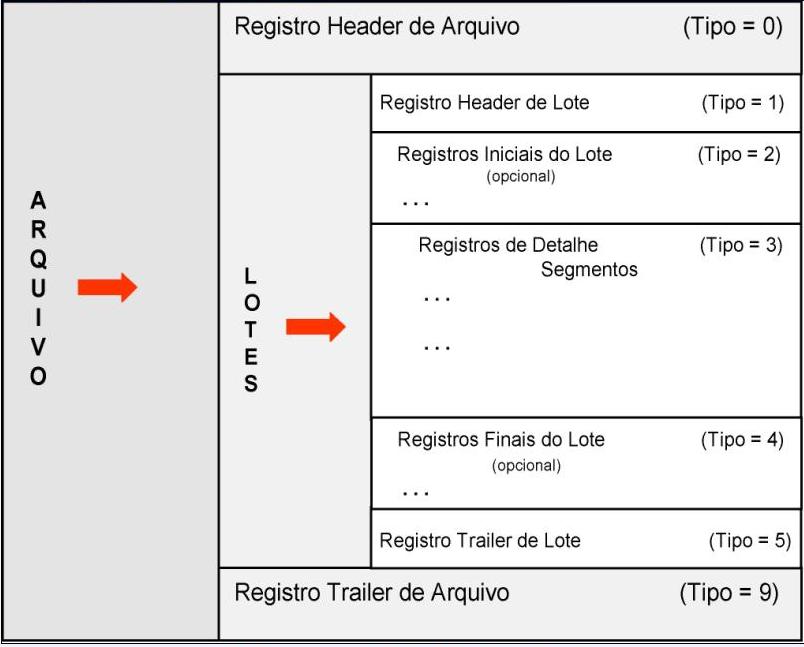
Com a estrutura apresentada, um único arquivo pode conter vários lotes de Serviços / Produtos distintos. Este procedimento, que permite com que Empresas e Bancos consolidem em um só arquivo todas as informações que desejam trocar entre si, deve ser previamente acordado entre cada Banco e Empresa Cliente.
Lote de Serviço / Produto:
Um lote de Serviço / Produto típico é composto de um registro header de lote, um ou mais registros detalhe, e um registro trailer de lote. Alguns Serviços / Produtos usam registros adicionais de tipo 2 e 4 contendo informações sobre posições iniciais e finais do lote, como no caso de Extrato para Gestão de Caixa que disponibiliza Saldos iniciais e finais de diferentes Naturezas de uma Conta Corrente.
Um lote de Serviço / Produto só pode conter um único tipo de Serviço / Produto.
Os registros header (1) e trailer (5) de lote e os de detalhe (3) são compostos de campos fixos, comuns a todos os tipos de Serviço / Produto, e campos específicos, padrões para cada um dos tipos de Serviço / Produto.
Registro de Detalhe:
Um registro de detalhe é composto de um ou mais segmentos, dependendo do tipo de Serviço / Produto associado ao lote de Serviço / Produto.
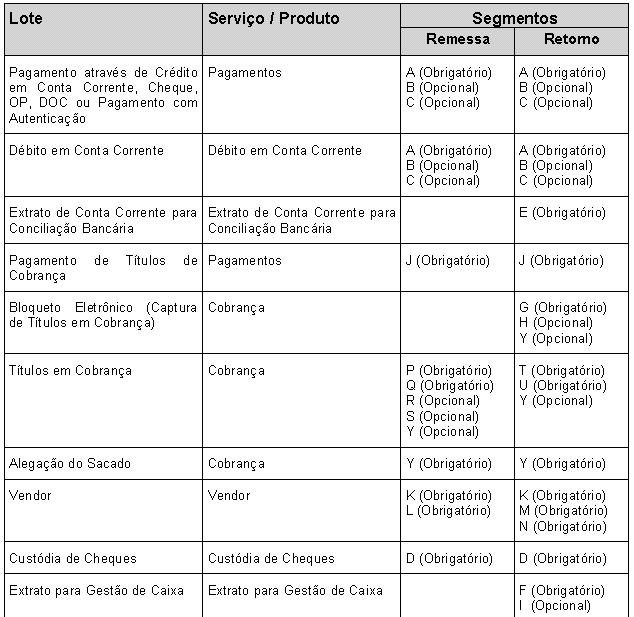
Existem vários tipos de segmentos diferentes e cada um deles pode ser utilizado em um ou mais lotes de Serviço / Produto, tanto nos fluxos de Remessa (Cliente enviando informações para o Banco) como nos fluxos de Retorno (Banco enviando informações para o Cliente), conforme discriminados a seguir:
Observações
Tamanho do Registro
O Tamanho do Registro é de 240 bytes.
Alinhamento de Campos
- Campos Numéricos (Num) = Sempre à direita e preenchidos com zeros à esquerda.
- Campos Alfanuméricos (Alfa) = Sempre à esquerda e preenchidos com brancos à direita.
Header e Trailer do Arquivo
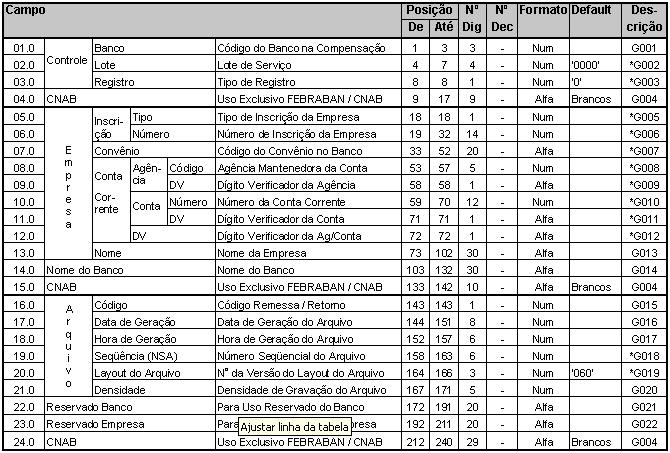
Controle - Banco origem ou destino do arquivo
Empresa' - Empresa que firmou o convênio de prestação de serviços com o Banco
Conta Corrente (Empresa) - Número da conta do corrente do convênio firmado entre Banco e Empresa para a prestação de um tipo de serviço. Quando o arquivo contiver mais que um tipo de serviço diferente, os dados da conta corrente a serem colocados aqui devem ser acordados entre o Banco e a Empresa.
Registro Trailer de Arquivo
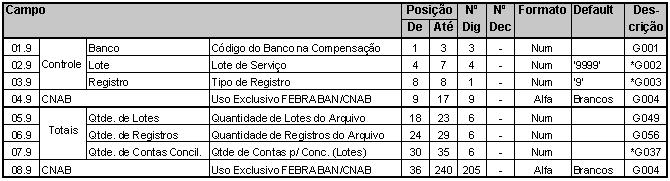
Controle - Banco origem ou destino do arquivo Totais - Totais de controle para checagem do arquivo
Serviços / Produtos
Pagamentos
Descrição do Processo
Objetivo
O produto Pagamentos tem por objetivo fornecer, aos Clientes (Pagadores) dos Bancos, os meios para racionalizar o processo de Contas a Pagar. Este processo envolve pagamentos de compromissos que podem ser efetuados através de crédito em conta, cheque administrativo, DOC, TED, ordem de pagamento (OP), pagamento com autenticação ou títulos em cobrança.
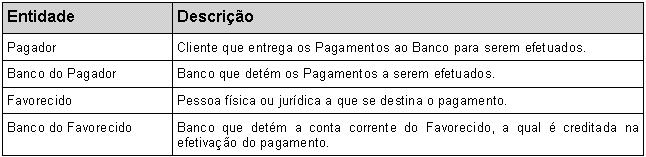
Entidades Participantes
Fluxo de Informações
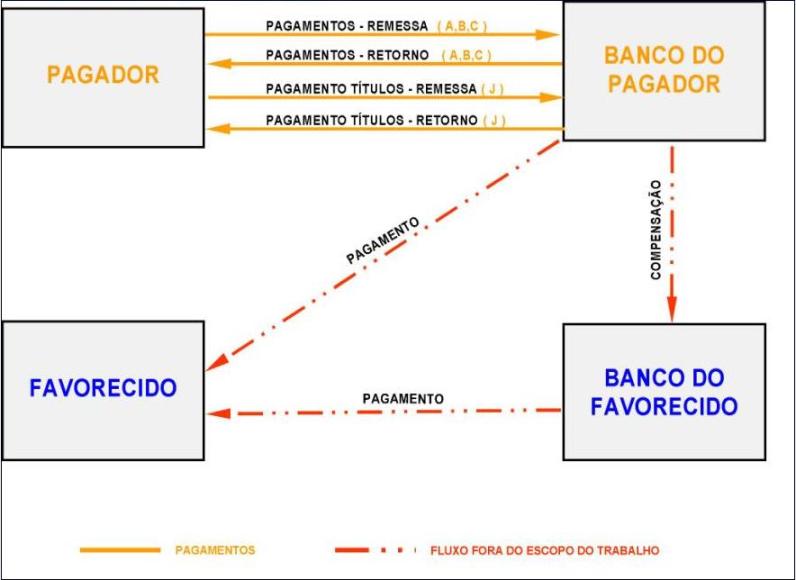
O Pagador agenda, junto ao Banco Pagador, os Pagamentos a serem efetuados pelo Banco. Caso seja agendado um pagamento bloqueado é necessário enviar uma informação para liberar a execução do pagamento posteriormente e, nos casos em contrário, se foi agendado um pagamento liberado é possível fazer o bloqueio do mesmo. Também é possível o Pagador efetuar alterações em alguns dados dos pagamentos, antes que o mesmo seja efetuado.
O Banco Pagador, na data prevista, efetua o débito na conta corrente do Pagador e executa a instrução para crédito do pagamento ao Favorecido. Este crédito poderá ser efetuado nos seguintes modos:
Diretamente ao Favorecido;
Através de cheque administrativo ou ordem de pagamento (OP);
Ao Banco do Favorecido;
Através de crédito em conta, quando o Banco do Pagador é o mesmo Banco do Favorecido, ou através de DOC, TED e títulos em cobrança, via compensação;
Diagrama
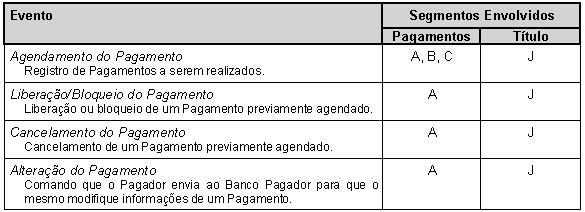
Eventos PAGAMENTOS e PAGAMENTO TÍTULO - REMESSA
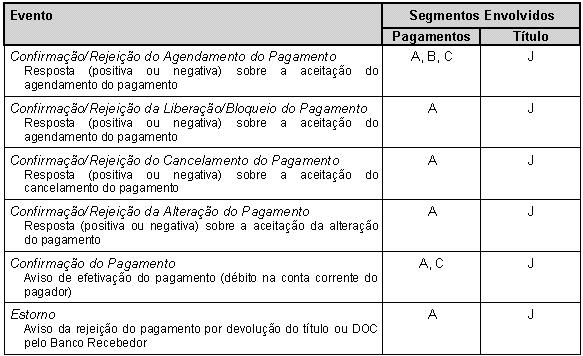
PAGAMENTOS e PAGAMENTO TÍTULO - RETORNO
Pagamento Através de Crédito em Conta, Cheque, OP, DOC, TED ou Pagamento com Autenticação
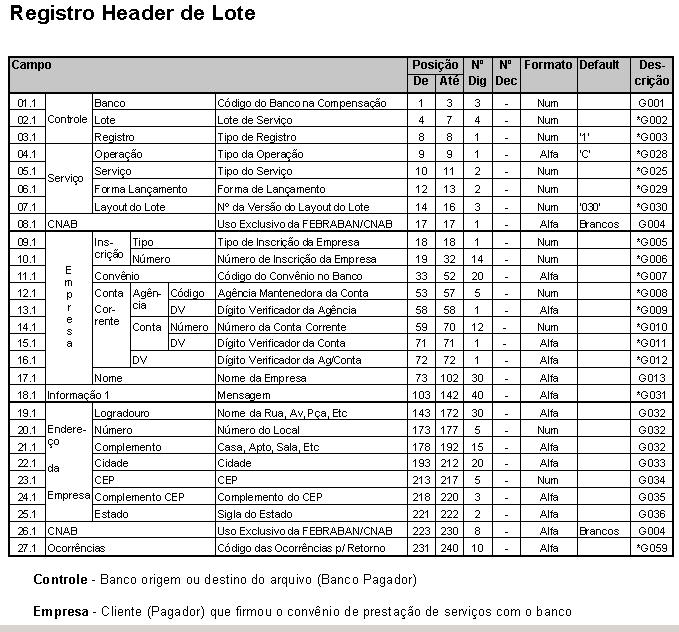
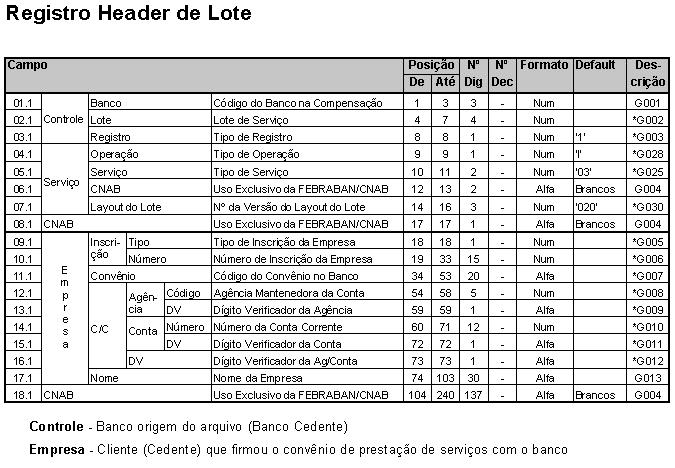
Registro Header de Lote
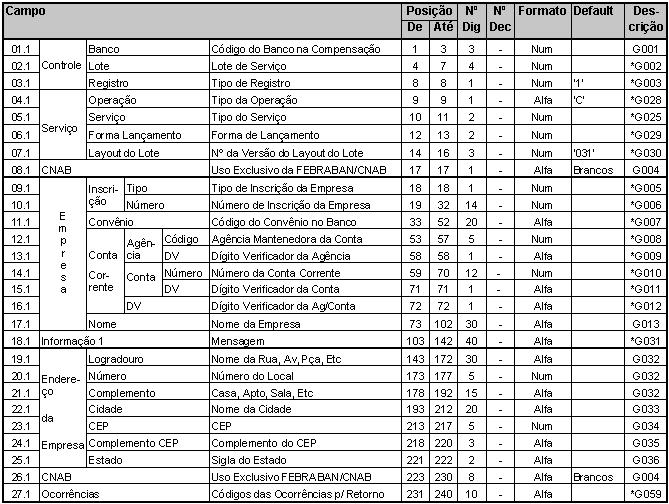
Controle - Banco origem ou destino do arquivo (Banco Pagador) Empresa - Cliente (Pagador) que firmou o convênio de prestação de serviços com o banco
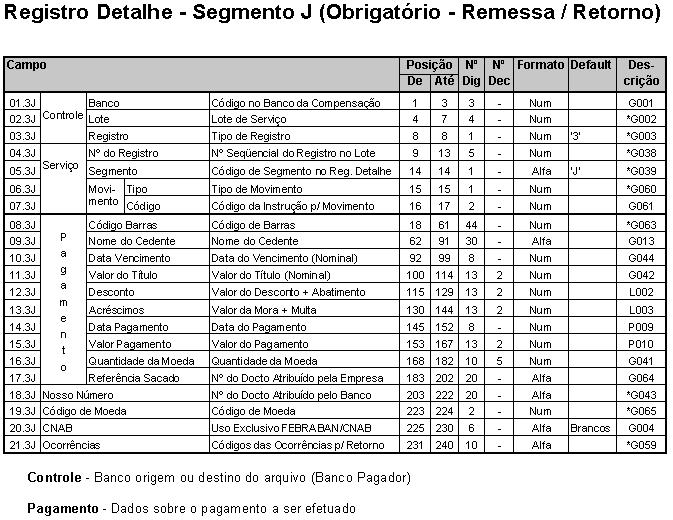
Registro Detalhe - Segmento A (Obrigatório - Remessa / Retorno)
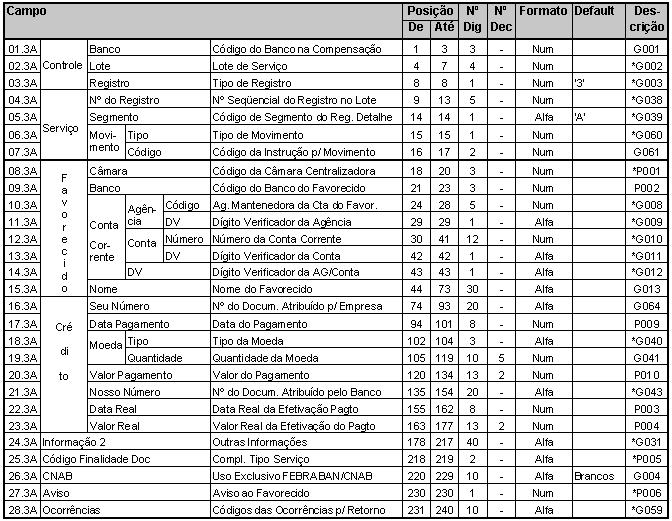
Controle - Banco origem ou destino do arquivo (Banco Pagador) Favorecido - Beneficiário, recebedor do pagamento Crédito - Dados sobre o pagamento a ser efetuado
Pagamento de Títulos de Cobrança
Cobrança
Descrição do Processo
Objetivo
O produto Cobrança Bancária tem por objetivo fornecer aos clientes dos bancos, os meios para racionalizar o processo de contas a receber. O banco atua de acordo com as determinações do cedente.
O tratamento do Contas a Receber pelos Bancos abrange todo o controle dos Títulos em Carteira, desde a comunicação da dívida ao Sacado (notificação através de vários meios, dependendo da informatização do Sacado), o recebimento da dívida, o crédito do numerário na conta corrente do Cliente, até a disponibilização de informações para o conta corrente do Cliente.
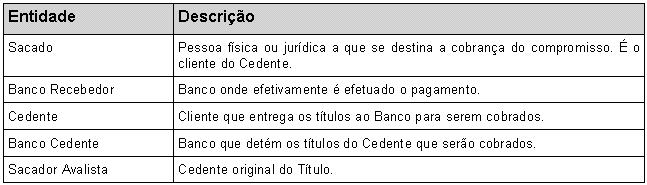
Entidades Participantes
Fluxo de Informações
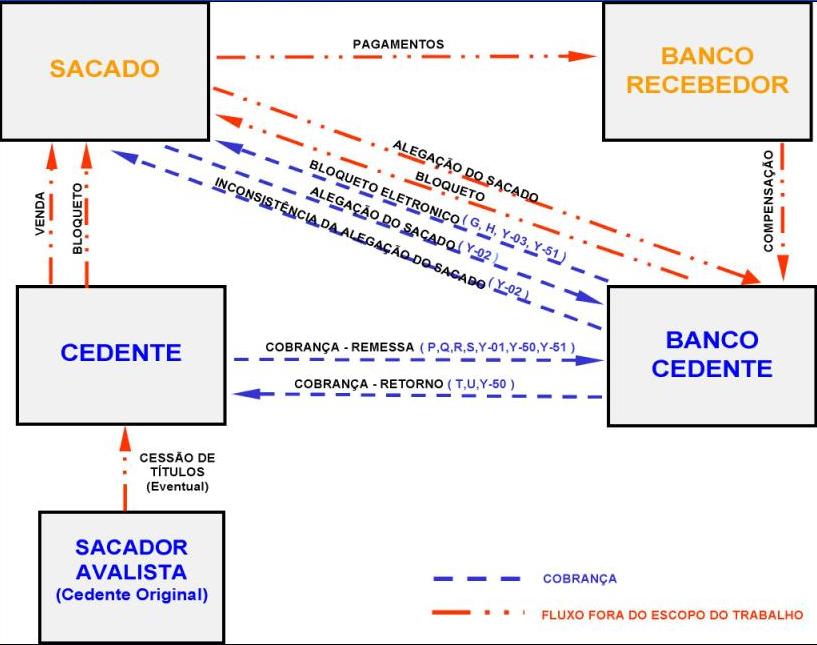
O Cedente coloca o título em cobrança bancária. Caso este título tenha sido negociado, é fundamental que os dados do Sacador Avalista (Cedente original do Título), sejam registrados no Banco Cedente para efeito de referência junto ao Sacado. O Cedente pode comandar instruções e alterações em Títulos de posse do Banco Cedente.
Caso o Banco Cedente não possua agência na praça do título, ele repassa a responsabilidade de efetuar a cobrança do título a um banco correspondente, para que o mesmo realize a cobrança em nome do Banco Cedente. O Banco Correspondente não interage com o Cedente; somente o Banco Cedente. O Banco Cedente, de posse das informações e instruções do título, poderá enviá-las eletronicamente ao Sacado, caso este seja seu cliente, através do convênio de Bloqueto Eletrônico, ou através do bloqueto impresso.
Caso o Sacado não concorde com o pagamento, poderá enviar ao Banco Cedente uma Alegação manual (via agência - em papel), ou eletronicamente caso este seja seu cliente, através do convênio de Alegação do Sacado contestando o pagamento. O Banco Cedente repassará estas informações ao Cedente, que então comandará ações a serem executadas em função da aceitação ou não da alegação do Sacado.
O Banco Cedente recebe a informação do pagamento do Banco Recebedor, e efetua o crédito na conta corrente do Cedente.
O valor proveniente da liquidação de um Título poderá ser creditado em uma ou mais contas correntes determinadas pelo Cedente (rateio de crédito, conforme o percentual de rateio estabelecido). O Banco Cedente disponibiliza informações dos Títulos em carteira para que o Cedente faça o controle de seu Contas a Receber.
Diagrama
Eventos
COBRANÿA - REMESSA
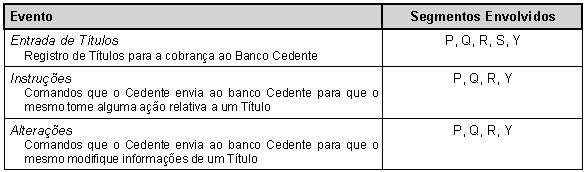
Observação: Para Instruções e Alterações o segmento "Q" é opcional.
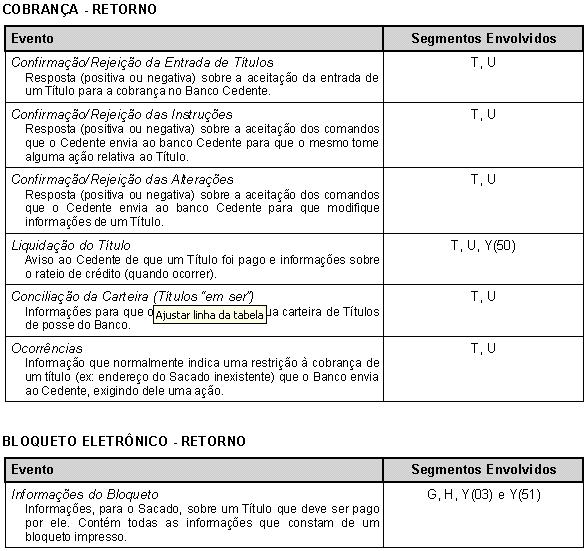
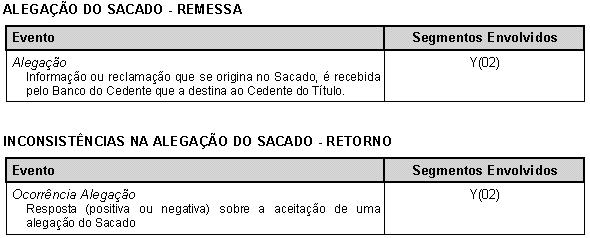
Observações Gerais
Para cada um dos serviços discriminados aqui: Cobrança, Bloqueto Eletrônico e Alegação do Sacado, é necessário firmar um convênio específico entre o Banco e o Cliente.
Títulos em Cobrança
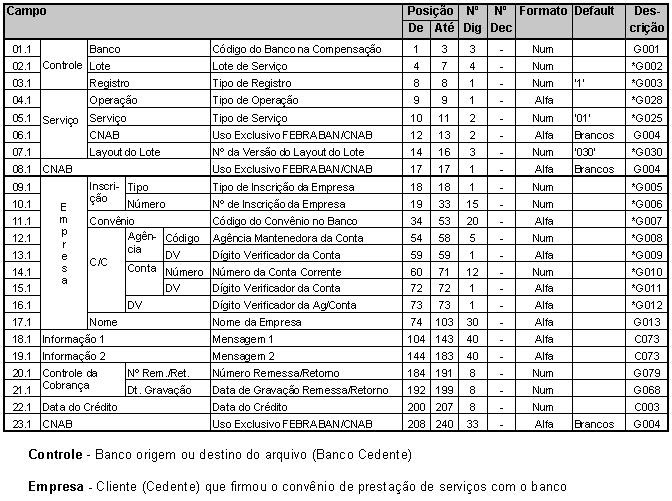
Registro Header de Lote
Registro Detalhe - Segmento P (Obrigatório - Remessa)
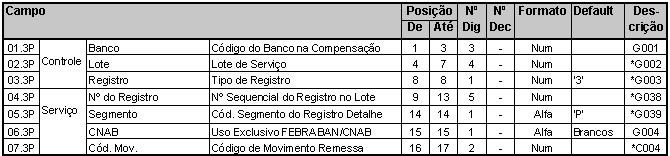
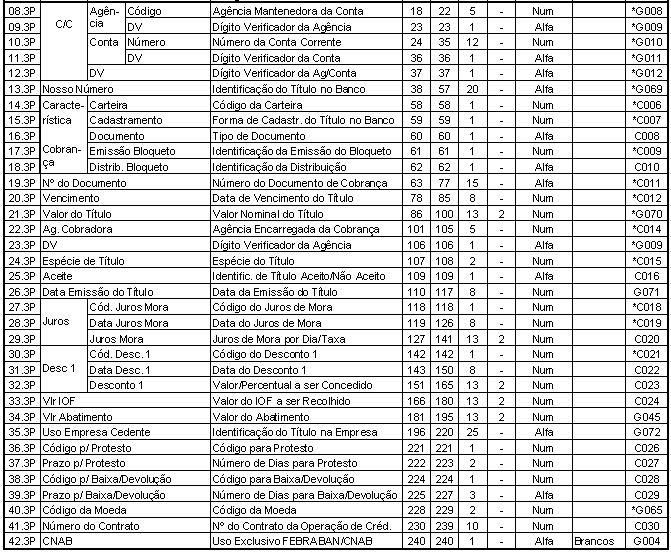
Controle - Banco origem ou destino do arquivo (Banco Cedente) Conta Corrente - Dados sobre a Agência / Conta Corrente do Cedente Observações:
Campos 37.3P e 39.3P ? Não poderão conter informações conflitantes, ou seja, o prazo para baixa / devolução não poderá ser menor que o prazo para protesto, quando este existir.
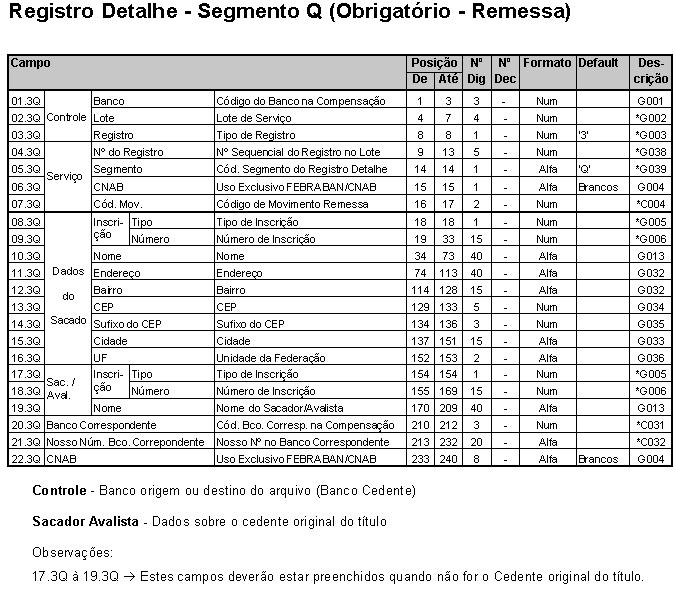
Registro Detalhe - Segmento R (Opcional - Remessa)
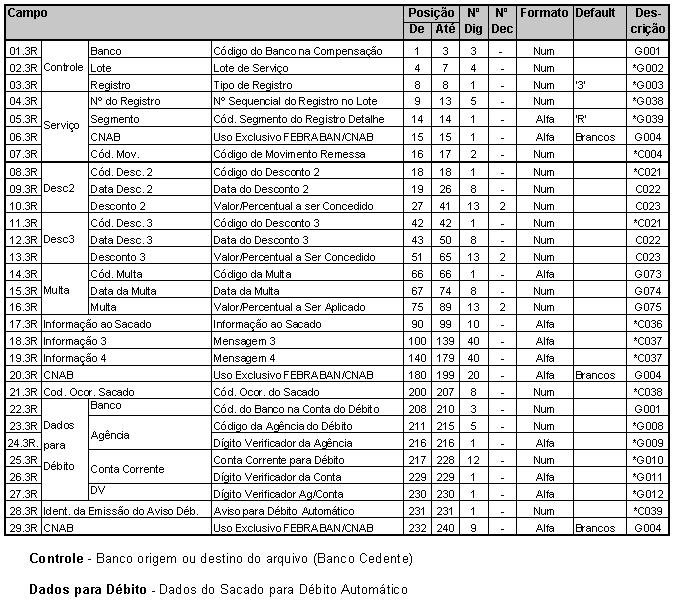
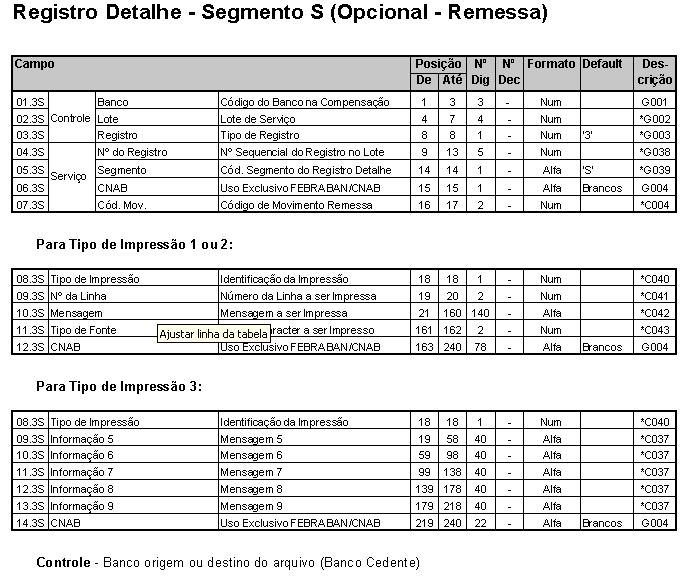
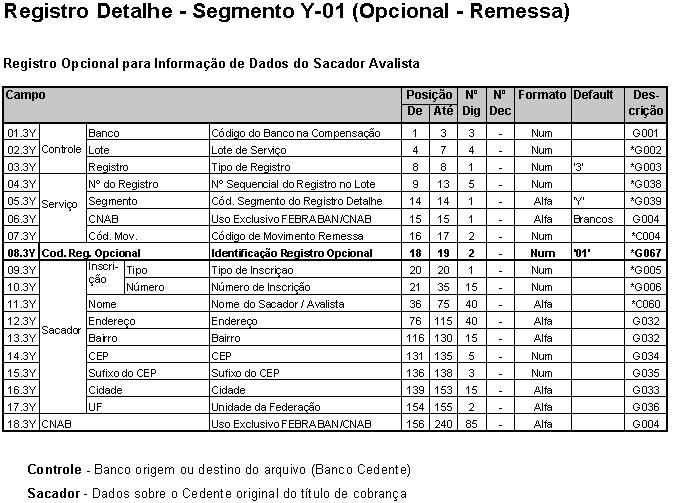
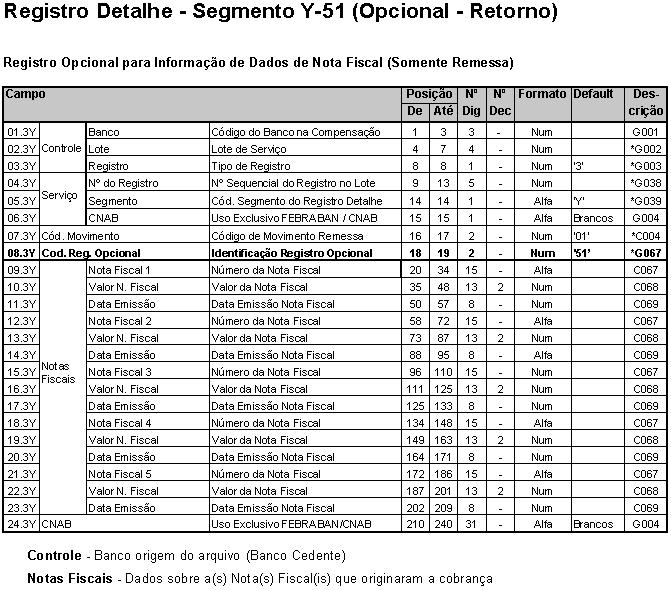
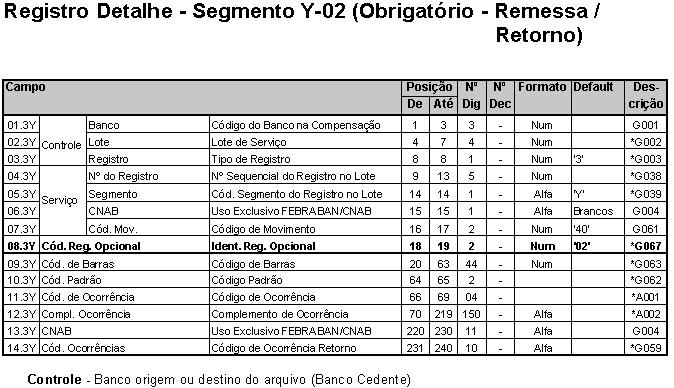
Registro Detalhe - Segmento Y-50 (Opcional - Remessa/Retorno)
Registro Opcional para Informação de Rateio de Crédito
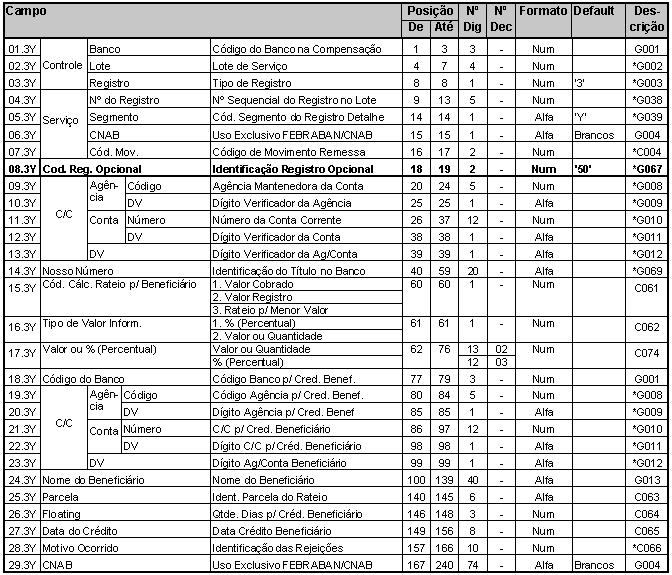
Controle - Banco origem ou destino do arquivo (Banco Cedente) Conta Corrente - Dados sobre a Agência / Conta Corrente do Cedente
Observações: O segmento Y-50 pode ocorrer várias vezes. O número máximo de ocorrências depende de acordo entre o Banco e a Empresa Cliente.
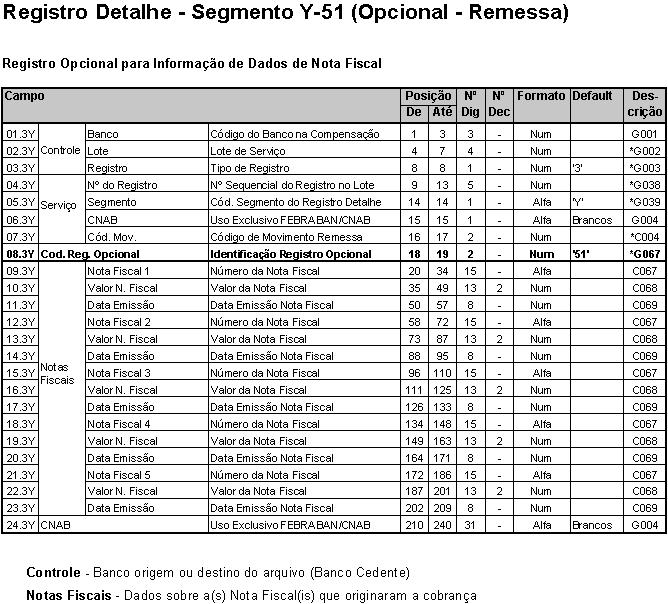
Observações: O segmento Y-51 pode ocorrer várias vezes. O número máximo de ocorrências depende de acordo entre o Banco e a Empresa Cliente.
Registro Detalhe - Segmento T (Obrigatório - Retorno)
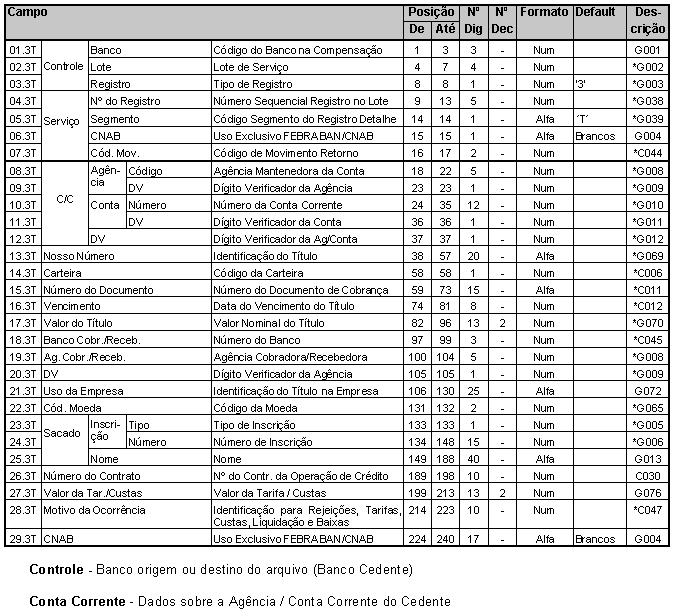
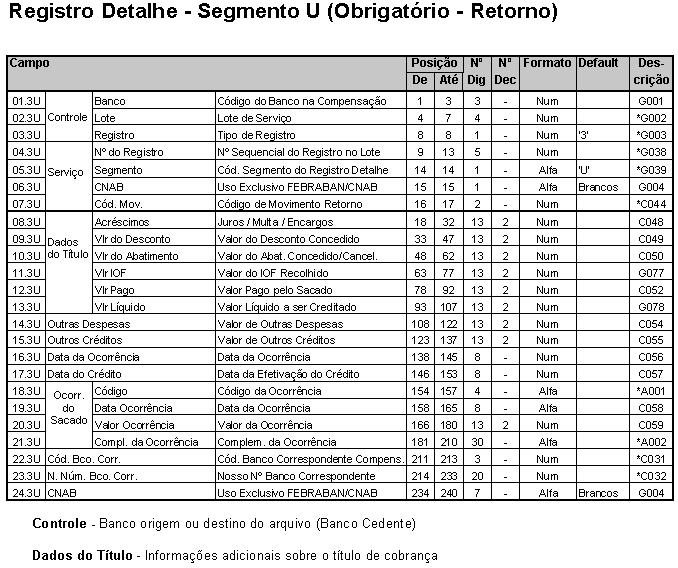
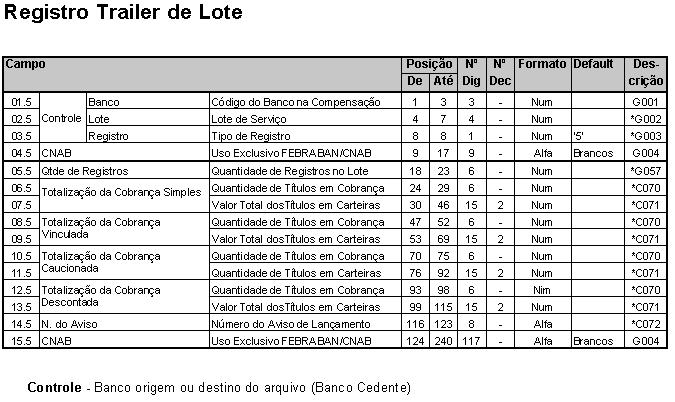
Bloqueto Eletrônico (Captura de Títulos em Cobrança)
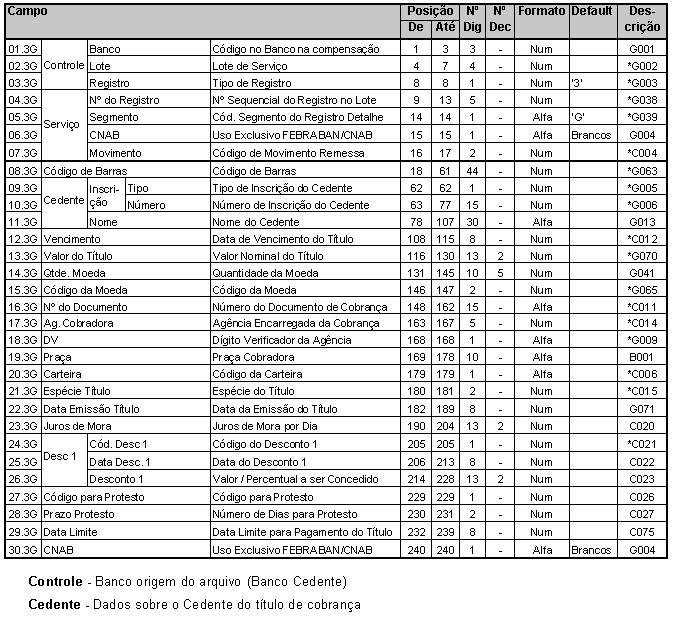
Registro Detalhe - Segmento G (Obrigatório - Retorno)
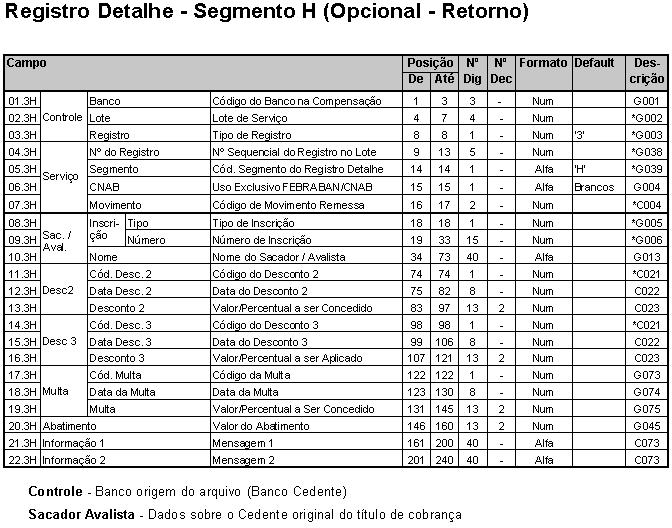
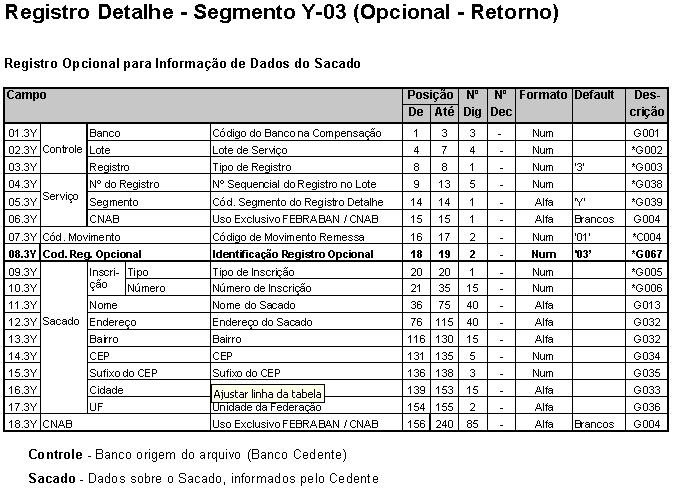
Alegação do Sacado
Extrato de Conta Corrente para Conciliação Bancária
Descrição do Processo
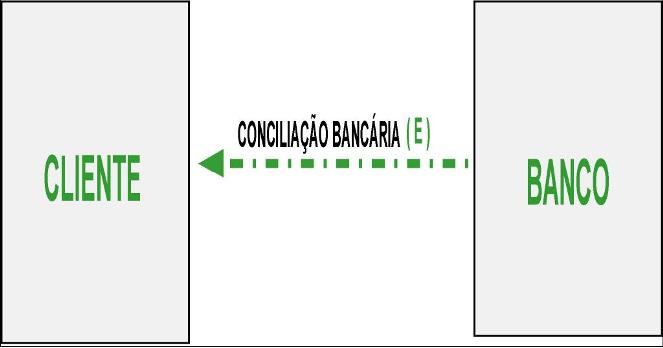
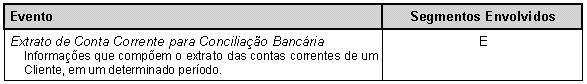
Eventos
CONCILIAÿÿO BANCÁRIA - RETORNO
Observações Gerais
Freqüência do Extrato
O convênio firmado entre o Banco e o Cliente define a freqüência com que as informações sobre Conciliação Bancária são enviadas. ÿ possível ter extratos diários, semanais, quinzenais e mensais, entre outros. No caso de extrato de freqüência diária disponibilizado em D+1, o saldo inicial e final do dia mostram sempre uma posição parcial, pois neste momento ainda não estão disponíveis todas as informações da compensação e possíveis estornos.
Extrato de Conta Corrente para Conciliação Bancária
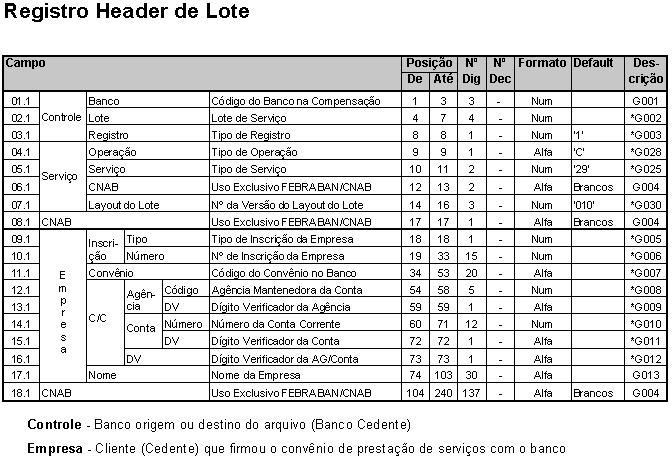
Registro Header de Lote
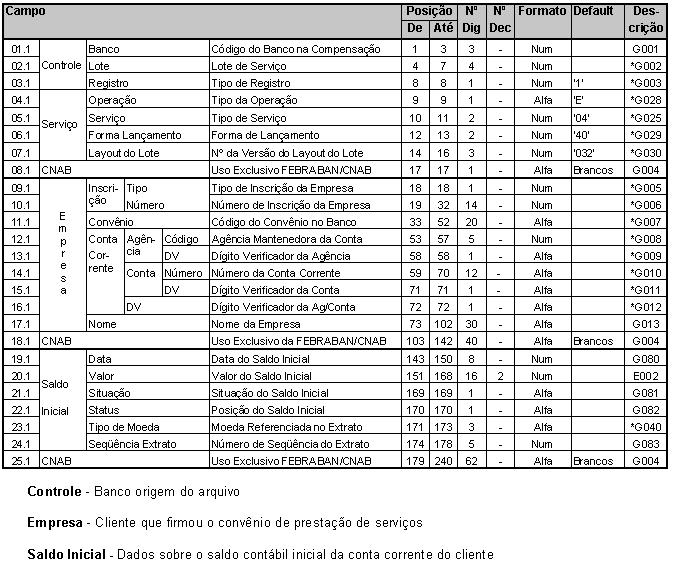
Registro Detalhe - Segmento E (Obrigatório - Retorno)
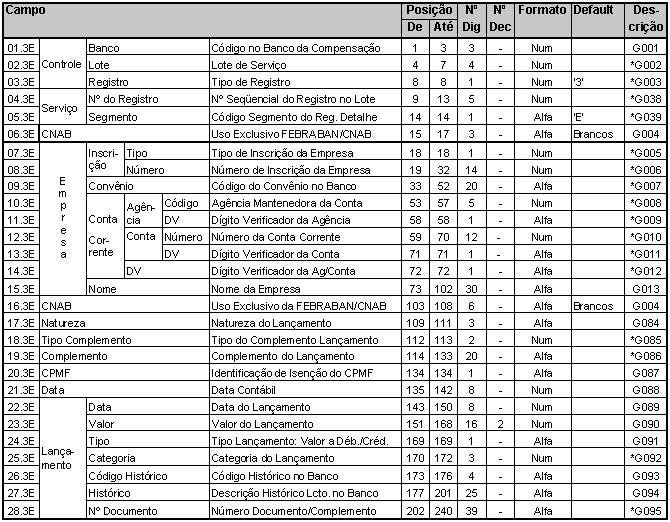
Controle - Banco origem do arquivo Empresa - Cliente que firmou o convênio de prestação de serviços Lançamento - Dados sobre lançamentos efetuados na conta corrente do cliente
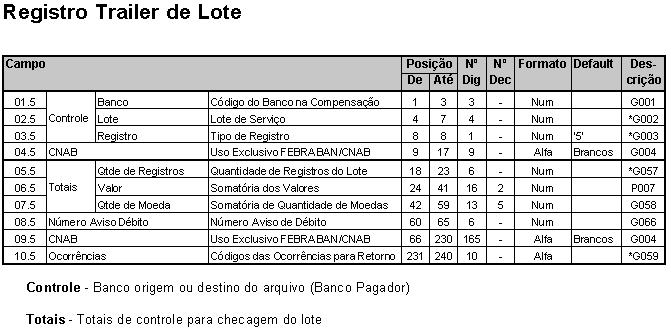
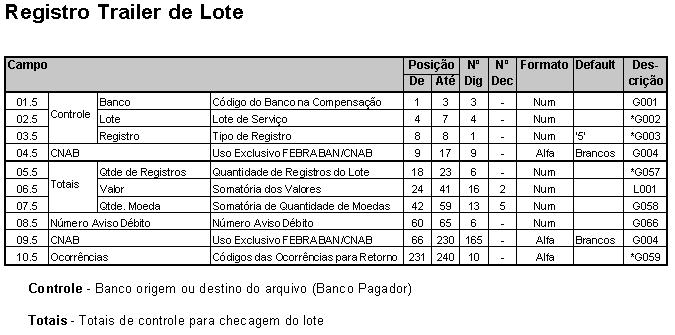
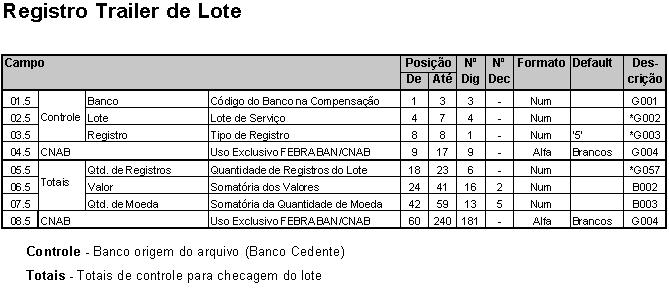
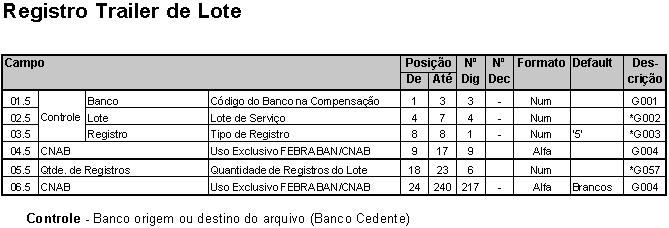
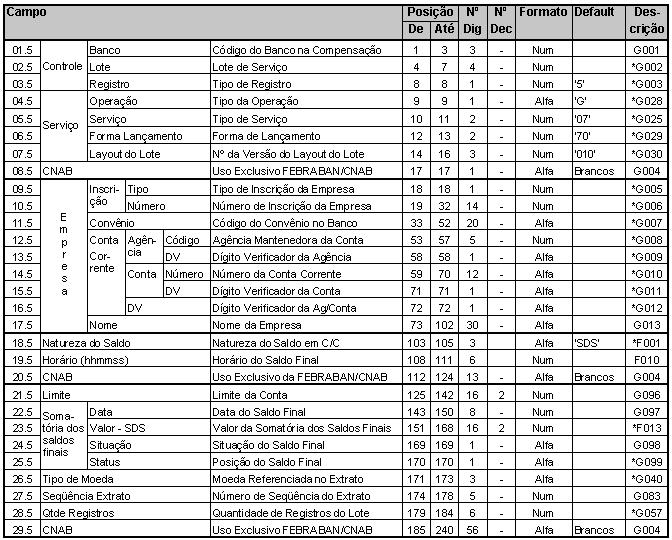
Registro Trailer de Lote
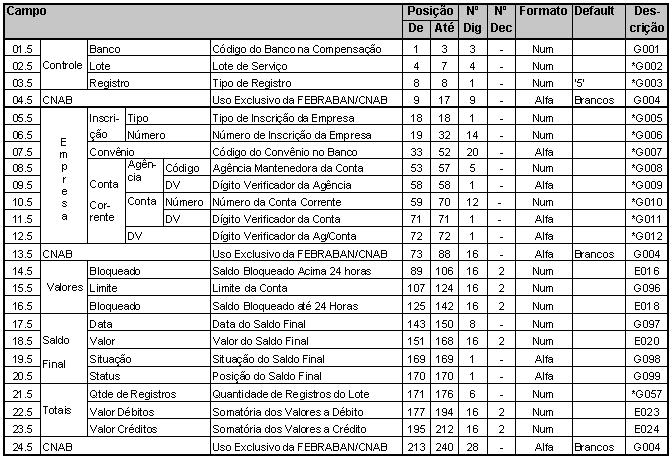
Controle - Banco origem do arquivo Empresa - Cliente que firmou o convênio de prestação de serviços Valores - Somatória por tipo de lançamento na conta corrente Saldo Final - Dados sobre o saldo final da conta corrente
Débito em Conta Corrente
Descrição do Processo
Objetivo
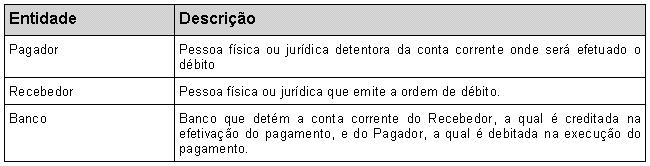
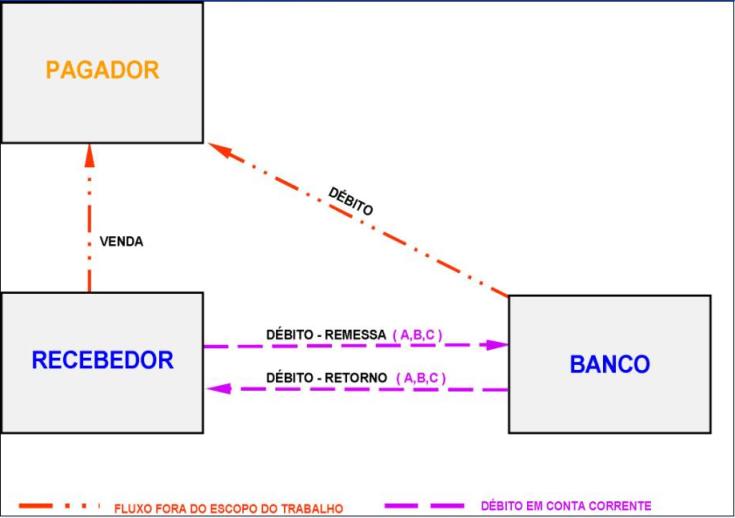
O produto Débito em Conta Corrente tem por objetivo fornecer aos clientes (Recebedores) dos Bancos uma facilidade na cobrança de um determinado compromisso financeiro, tendo como única forma de pagamento o débito em conta corrente do Pagador, desde que este tenha conta no mesmo Banco do Recebedor.
Entidades Participantes do Processo
Fluxo de Informações
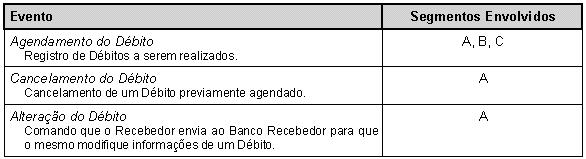
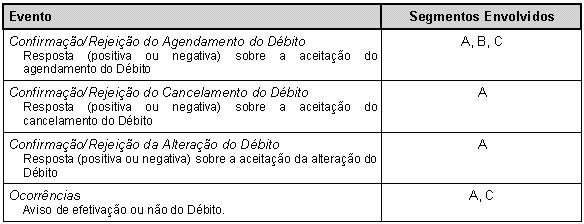
O Recebedor agenda, junto ao Banco, os Débitos a serem efetuados em conta corrente do Pagador. ÿ possível o Recebedor cancelar um Débito previamente agendado ou efetuar alterações em alguns dados do Débito, antes que o mesmo seja executado. O Banco, na data prevista, efetua o débito na conta corrente do Pagador, executa a instrução de crédito em conta corrente para o Recebedor e envia informações ao Recebedor sobre a efetivação do Débito. Caso ocorra algum impedimento para a realização do débito na conta corrente do Pagador, o Banco envia informações ao Recebedor sobre a não efetivação do Débito.
Diagrama
Eventos
DÿBITO - REMESSA
DÿBITO - RETORNO
Débito em Conta Corrente
Registro Header de Lote
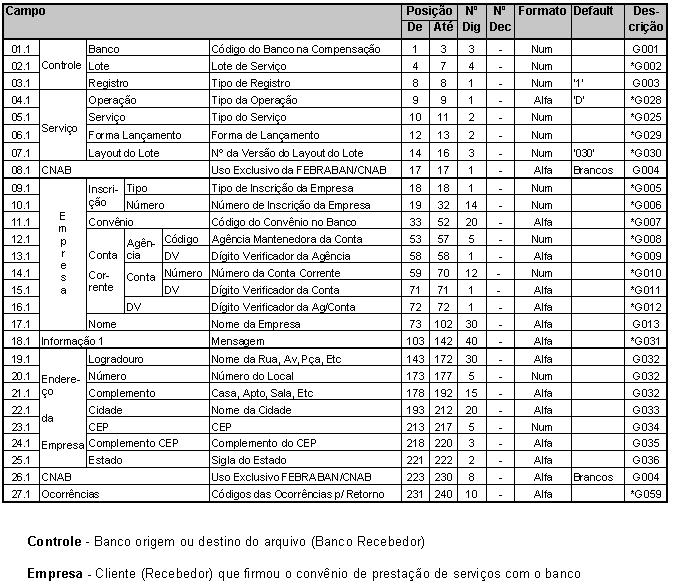
Registro Detalhe - Segmento A (Obrigatório - Remessa / Retorno)
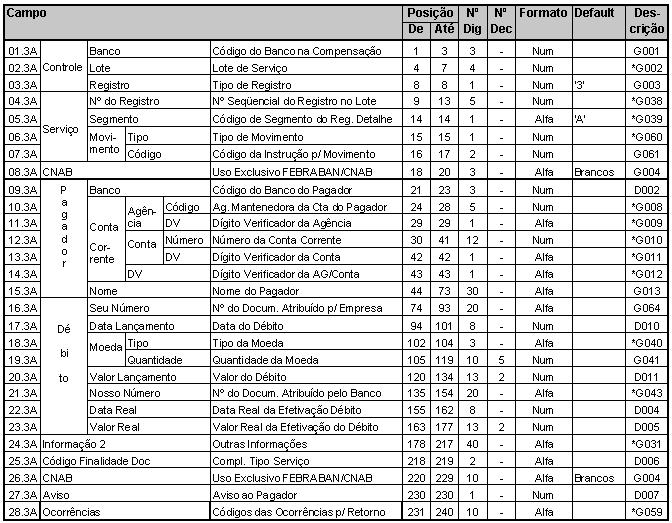
Controle - Banco origem ou destino do arquivo (Banco Recebedor)
Pagador - Dados sobre a conta corrente do pagador (c/c a ser debitada)
Débito - Dados sobre o débito a ser efetuado
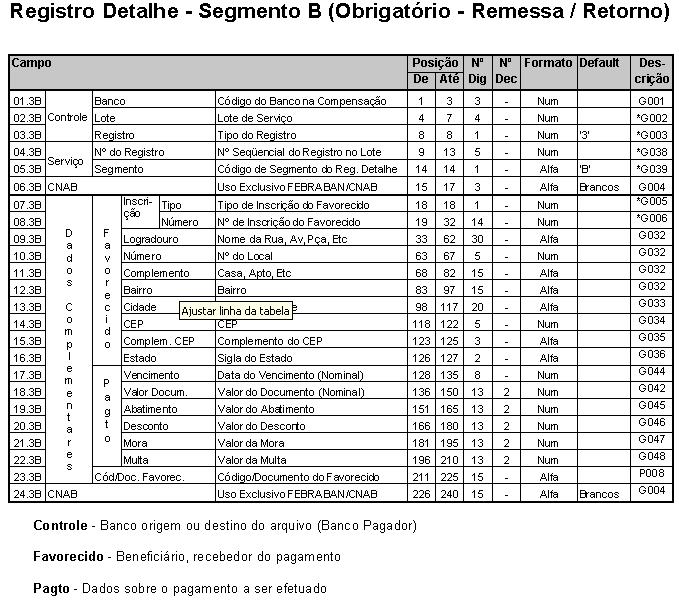
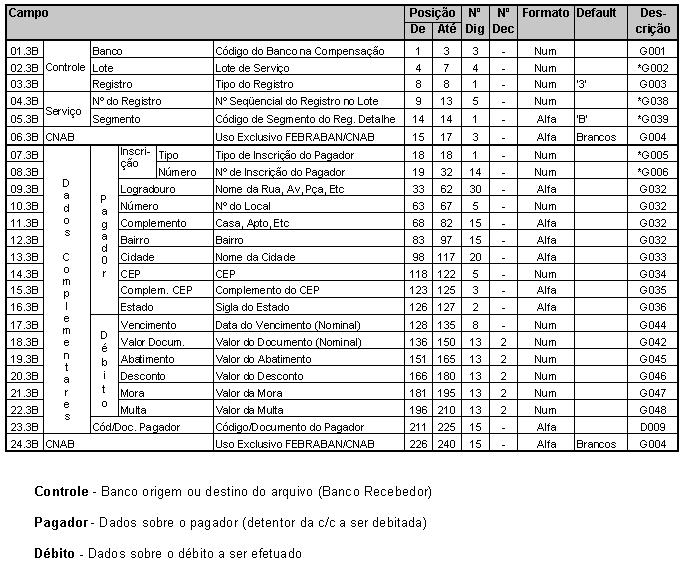
Registro Detalhe - Segmento B (Obrigatório - Remessa / Retorno)
Vendor
Descrição do Processo
Objetivo
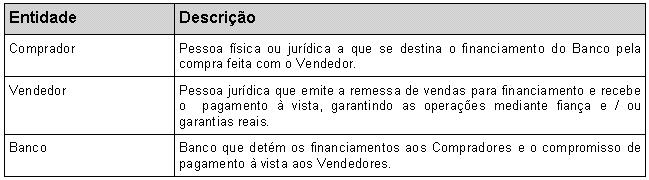
O produto Vendor tem por objetivo disponibilizar, aos clientes (Vendedores) do Banco, os meios de viabilizar o processo de financiamento de suas vendas, podendo receber do Banco o pagamento à vista.
Entidades Participantes do Processo
Fluxo de Informações
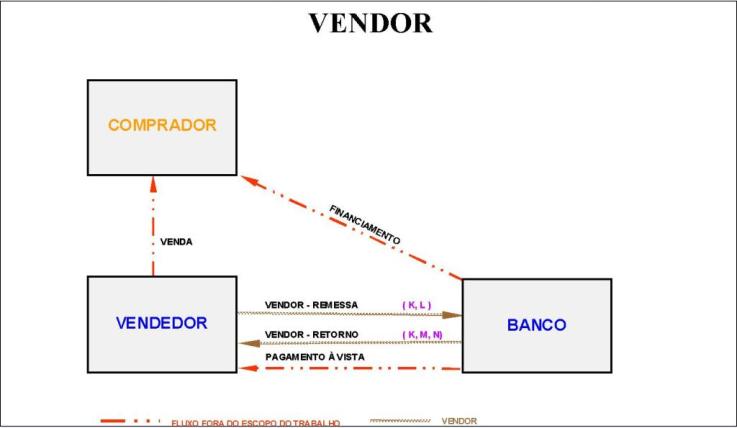
O Vendedor efetua a venda, nas condições (prazo e taxas) requeridas pelo Comprador e solicita a liberação do financiamento, junto ao Banco. O Banco efetua o pagamento à vista ao Vendedor, na data em que liberou o financiamento ao Comprador, e reconhece as condições (prazo e taxas) do acordo de venda entre o Comprador e o Vendedor.
Diagrama
Eventos
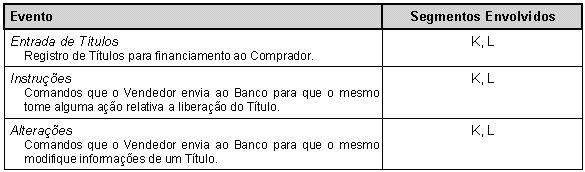
VENDOR - REMESSA
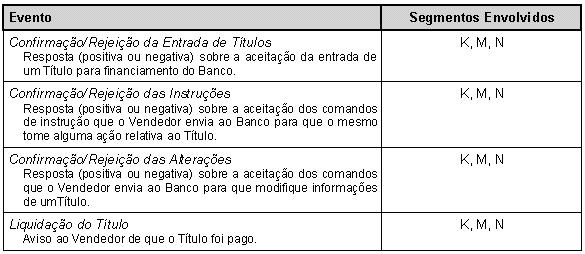
VENDOR - RETORNO
Observações Gerais
Vantagens para o VENDEDOR
a) Liquidez
Recebendo à vista, a empresa não compromete seu caixa e tem condições de girar seu estoque com maior rapidez, pois aumenta o giro de caixa. Ao mesmo tempo, como passa a ter recursos para pagar à vista, o Vendedor pode negociar melhores condições de compra de matéria-prima e insumos, diminuindo seus custos de produção.
b) Maior competitividade
Diminuindo seus custos, o preço final de seus produtos fica mais competitivos, incrementando suas vendas.
c) Economia Fiscal
A carga tributária no Brasil tem um efeito importante, já que possui alíquotas muito elevadas. Essas alíquotas têm incidência, até mesmo, sobre os juros embutidos na venda a prazo.
Como a empresa não está financiando a venda, a base sobre a qual irão incidir os tributos é menor. Além disso, quando vende a prazo, a empresa primeiro paga impostos e depois recebe o valor da venda. No Vendor, ela primeiro recebe a venda para depois pagar impostos. Isso faz com que a empresa deixe de pagar impostos (IPI, ICMS e COFINS), sobre o diferencial entre o preço à vista e o preço a prazo.
d) Crédito Fácil e Simplificado
Facilidade na concessão de créditos aos compradores, por serem bons clientes do Vendedor. O Vendedor torna-se co-responsável pela concessão do crédito.
e) Redução dos Custos Operacionais
Terceirização da parte operacional através da racionalização de Vendor e faturamento. E ainda:
Possibilita mais um argumento de vendas, pois oferece melhores prazos e menores custos operacionais para seus clientes.
Gera estreitamento comercial com o Comprador, mediante o estabelecimento de Convênios de longo prazo para fornecimento de produtos.
Mas principalmente, através do Vendor, a empresa volta-se exclusivamente para sua atividade fim, que é produzir e vender mercadorias ou serviços. Não cabe a ela desempenhar o papel de intermediário financeiro, financiando diretamente suas vendas, função que ficaria a cargo do Banco.
Vantagens para o COMPRADOR
a) Taxas Competitivas
A empresa que está vendendo, via de regra, é de grande porte e, portanto, tem condições de negociar prazos e taxas mais competitivas para os compradores de seus produtos. Taxas e prazos que os compradores de menor porte, normalmente não têm acesso.
O custo do dinheiro que o Comprador obtém é o de risco de crédito do Vendedor.
b) Flexibilidade no pagamento
Flexibilidade no pagamento conforme o fluxo de caixa da empresa. Se estivesse recebendo financiamento direto do Vendedor, não haveria disponibilidade de tantas alternativas de prazos para pagar as mercadorias.
c) Imposto
Despesa financeira oriunda do financiamento, é dedutível do Imposto de Renda
d) Facilidade
O comprador não precisa ser cliente do Banco
Equalização de Taxas
Quando a taxa de juros negociada entre o Vendedor e o Banco (taxa Vendedor) for diferente daquela acertada com o Comprador, o Vendor possibilita a equalização dessas taxas, que resultará num crédito ou num débito em sua conta corrente, no ato ou no vencimento do financiamento.
Algumas empresas utilizam-se desse instrumento, com o objetivo de alavancar vendas e conquistar maior fatia de mercado em determinadas regiões. Através da equalização, é possível estabelecer uma taxa para cobrar o empréstimo do Comprador/Financiado, diferente da taxa pactuada entre o Banco e a Empresa Vendedora.
IOF ? Imposto Sobre Operações Financeiras
Em todas as operações de crédito, ocorre a incidência do IOF sobre o valor do financiamento que é calculado proporcionalmente ao período do financiamento.
Para as operações vencidas, haverá a incidência de IOF sobre o prazo de atraso.
A empresa Vendedora poderá pagar o IOF ou repassá-lo juntamente com o financiamento para a empresa Compradora.
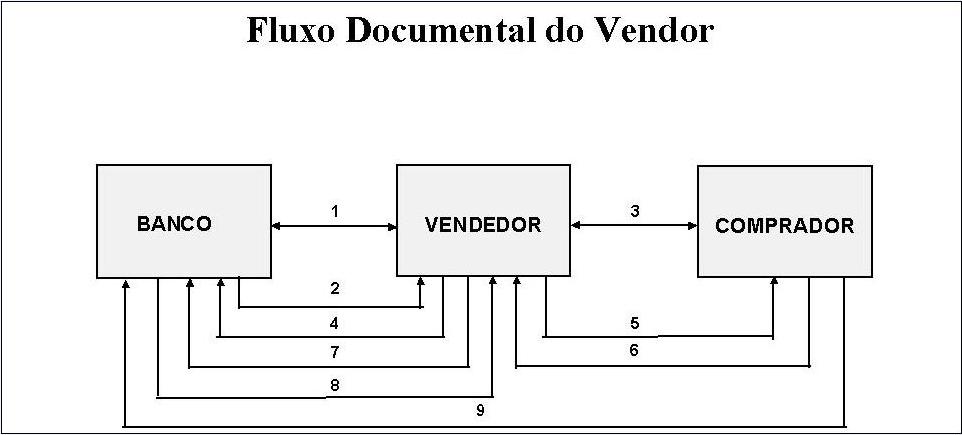
1. Assinam o Convênio com Fiança
2. Entrega Contratos de Crédito Rotativo para serem preenchidos / assinados / devolvidos ao Banco
3. Solicita assinatura e devolução dos Contratos Comprador / Banco
4. Entrega documentação assinada pelos Compradores
5. Vende as mercadorias e envia as planilhas para assinatura
6. Devolução de planilhas assinadas
7. Remessa de planilhas para o Banco efetuar o desembolso
8. Pagamento das vendas efetuadas ao Vendedor
9. Pagamento ao Banco nas datas de vencimento fixadas na planilha
Documentação
a) Convênio para concessão de financiamento entre o Banco e o Vendedor
O Banco abre uma linha de Crédito Rotativo ao Vendedor para financiamento de suas vendas. Ainda por este instrumento, o Vendedor declara-se fiador e principal pagador, solidariamente responsável por todas as obrigações dos Compradores.
b) Contrato entre o Vendedor e o Comprador
ÿ opcional a assinatura do Banco. Através deste instrumento, o Comprador toma conhecimento da operação e autoriza o Vendedor a negociar as condições de cada financiamento, diretamente com o Banco, em seu nome, e assinar as planilhas . Assinado uma única vez, geralmente tem prazo de validade igual ao do Convênio.
c) Planilhas
O Vendedor agrupa as vendas de um determinado dia ou período, em lotes e efetua a negociação com o Banco. A formalização do fechamento do financiamento é feita através da planilha, a qual faz parte integrante do Contrato entre o Vendedor e Comprador.
Vendor
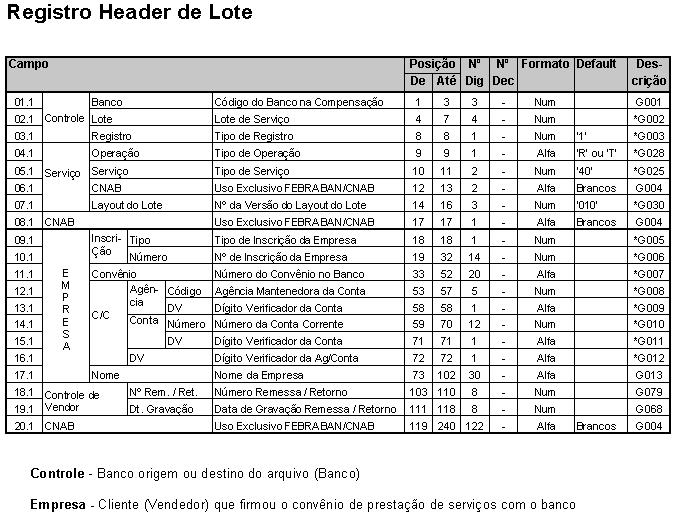
Registro Detalhe - Segmento K (Obrigatório - Remessa / Retorno)
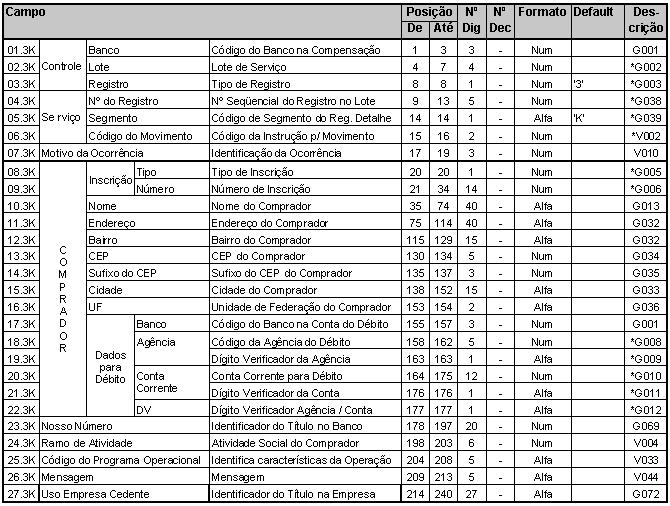
Controle - Banco origem ou destino do arquivo (Banco)
Comprador - Dados sobre o Comprador
Débito - Dados sobre a Conta Corrente a ser efetuado o débito
Observações:
Na alteração preencher somente os campos a serem alterados com o novo conteúdo. O Comprador não precisa ser correntista.
Registro Detalhe - Segmento L (Obrigatório - Remessa)
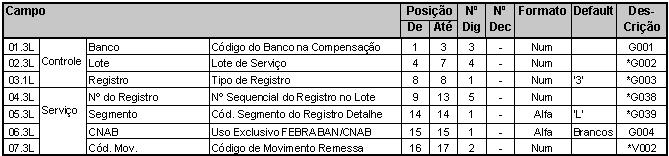
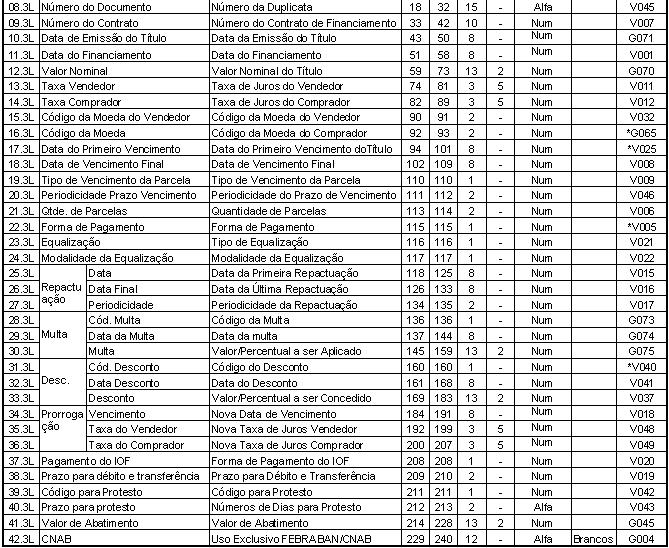
Controle - Banco destino do arquivo (Banco)
Observações: Na alteração / repactuação preencher somente os campos a serem alterados / repactuados com o novo conteúdo.
Registro Detalhe - Segmento M (Obrigatório - Retorno)
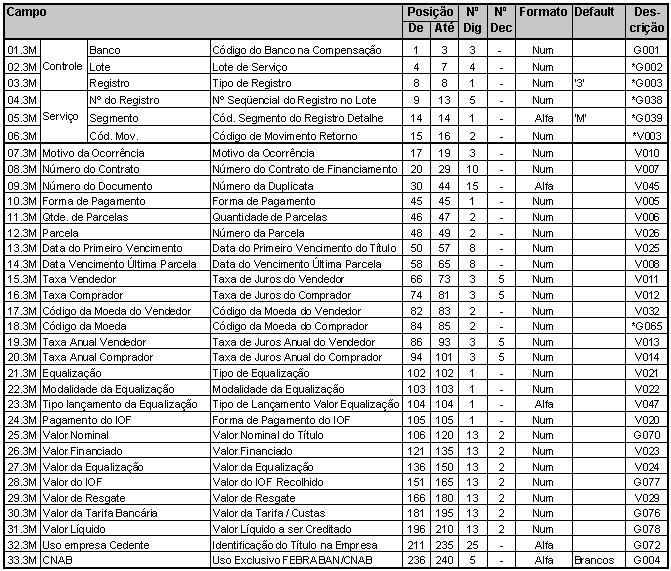
Controle - Banco origem do arquivo (Banco)
Registro Detalhe - Segmento N (Obrigatório - Retorno)
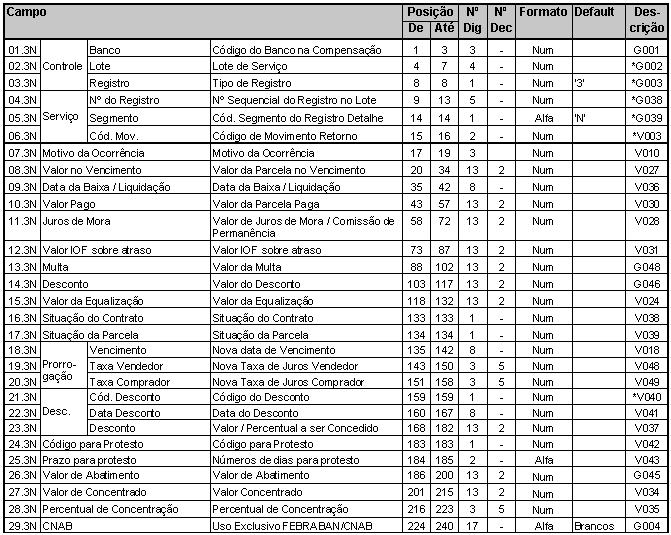
Controle - Banco origem do arquivo (Banco)
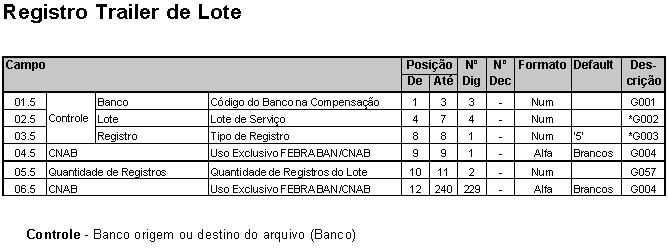
Custódia de Cheques
Descrição do Processo
Objetivo
O produto Custódia de Cheques tem por objetivo fornecer aos clientes, a guarda dos cheques e a compensação dos mesmos na data determinada (Data para Depósito).
Entidades Participantes do Processo
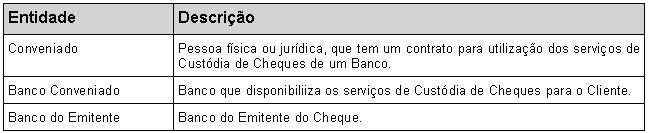
Fluxo de Informações
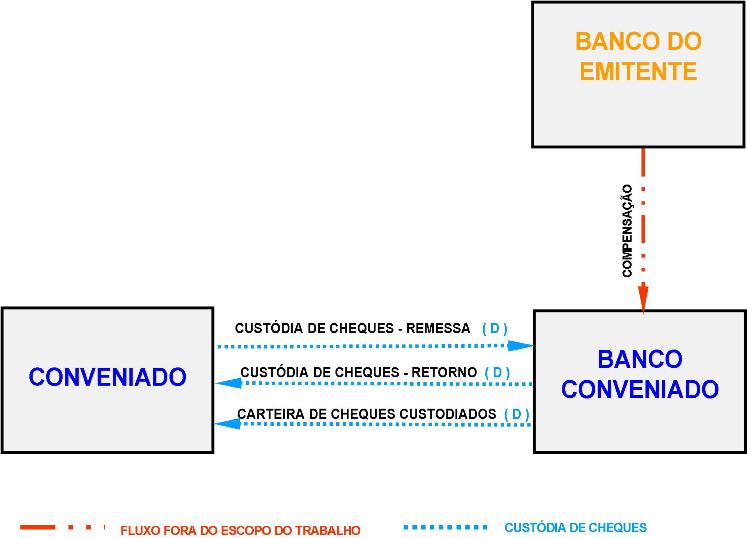
O Conveniado remete os cheques para depósito à vista e/ou pré-datados a serem custodiados no Banco Conveniado, acompanhado de instruções para as ações (comandos) que o Banco deve tomar. O Banco Conveniado, de posse das informações e instruções, envia os cheques para compensação na Data para Depósito, e disponibiliza o crédito, conforme contrato de prestação de serviços firmado entre o Banco e o Conveniado. O Banco fornece informações ao Conveniado sobre os cheques compensados e devolvidos, bem como sobre valores e taxas relativas às operações de empréstimo (desconto), para que o mesmo possa conferir a sua Carteira de Cheques Custodiados no Banco.
Diagrama
Eventos
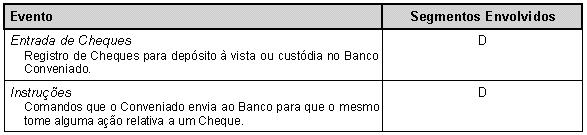
CUSTÿDIA - REMESSA
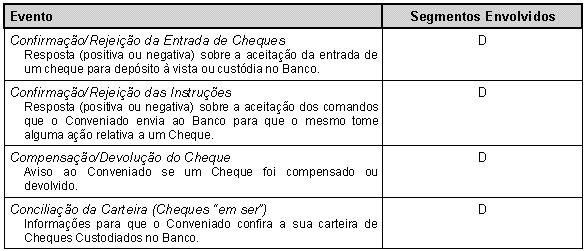
CUSTÿDIA - RETORNO
Observações Gerais
Para um serviço de Custódia de Cheques é necessário firmar um convênio específico entre o Banco e o Cliente.
Custódia de Cheques
Registro Header de Lote
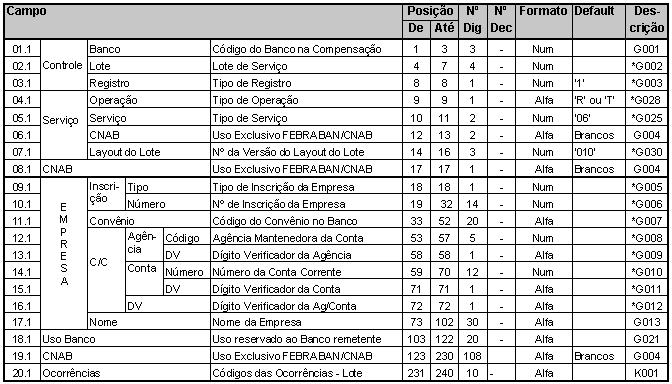
Controle - Banco origem ou destino do arquivo.
Empresa - Cliente (Conveniado) que firmou o convênio de prestação de serviços com o Banco.
- - Campos que merecem uma atenção especial (conceito, domínio, formatação).
Registro Detalhe - Segmento D (Obrigatório ? Remessa/Retorno)
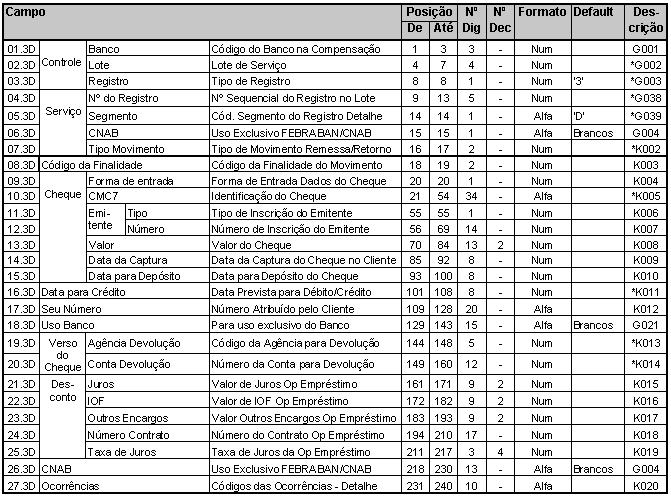
Controle - Banco origem ou destino do arquivo.
- - Campos que merecem uma atenção especial (conceito, domínio, formatação).
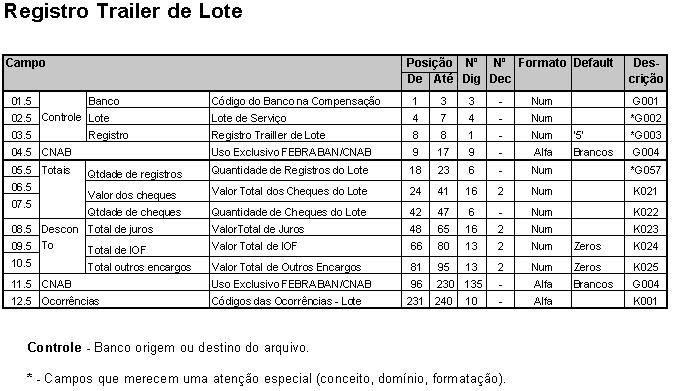
Extrato para Gestão de Caixa
Descrição do Processo
Objetivo
O produto Extrato para Gestão de Caixa tem por objetivo fornecer aos Clientes do Banco informações sobre Saldos e Lançamentos de diferentes Naturezas, relativos às suas Contas Correntes, possibilitando que estes implementem a gestão de caixa de forma automatizada e com maior segurança, através do recebimento eletrônico de extratos enviados pelo Banco várias vezes ao dia.
Entidades Participantes do Processo
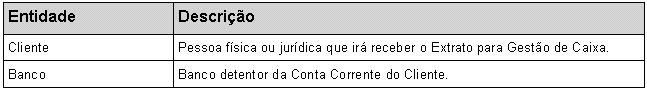
Fluxo de Informações
O Banco, de acordo com a freqüência previamente acordada, envia ao Cliente um extrato de suas Contas Correntes, informando os saldos iniciais, os lançamentos e os saldos finais de diferentes Naturezas. Um mesmo arquivo pode conter informações de várias Contas Correntes, separadas por Lote, onde cada Lote conterá as informações de uma Conta Corrente que o Cliente mantém com o Banco.
Diagrama
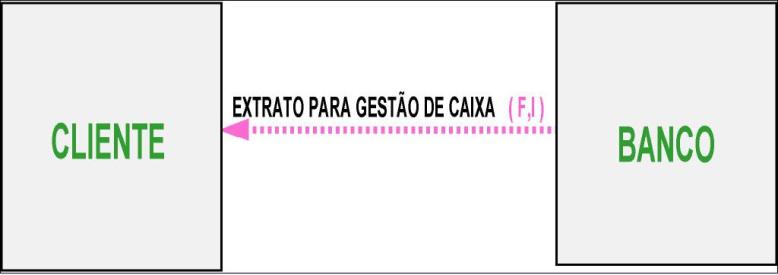
Eventos
EXTRATO PARA GESTÿO DE CAIXA - RETORNO
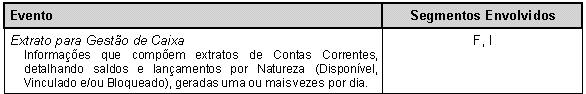
Observações Gerais
Freqüência do Extrato
A freqüência do envio de extratos é estabelecida através do convênio firmado entre o Banco e o Cliente, prevendo-se o envio de vários arquivos ao longo do dia, contendo informações sobre os status dos saldos para que possam ser utilizados como um instrumento de gestão do Caixa.
Mais informações de Saldos
Este serviço/produto possibilitará ao Cliente receber informações relativas aos diferentes tipos de saldos existentes na Conta Corrente, qualificados pela Natureza do Saldo.
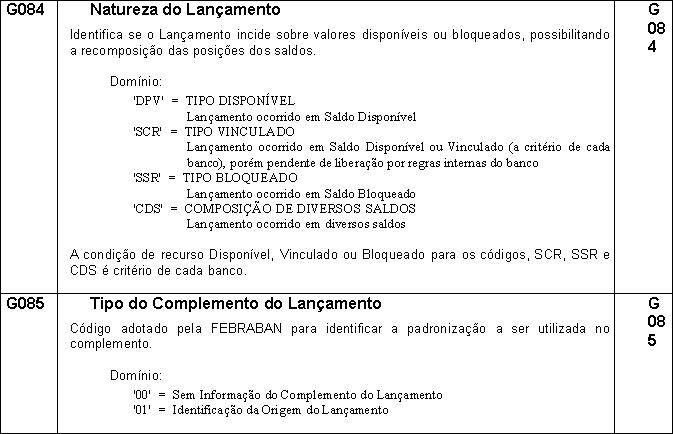
Identificação e Detalhamento da Natureza do Lançamento:
A identificação da Natureza do Lançamento proporcionará maior clareza para a conferência na gestão do Caixa.
Extrato para Gestão de Caixa
Estrutura do Lote
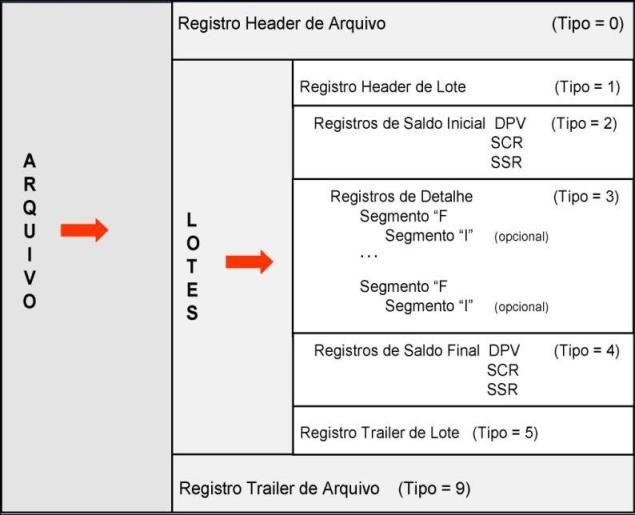
Um Lote de Extrato para Gestão de Caixa é composto por:
um registro Header de Lote;
um registro de Saldo Inicial para cada Natureza de Saldo;
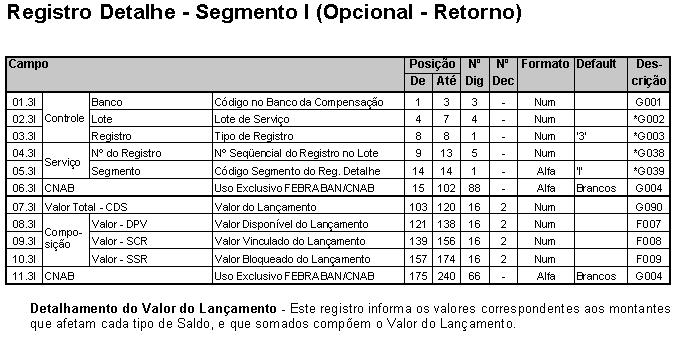
vários registros Detalhe, onde um registro Segmento F com os dados de um Lançamento pode vir seguido de um registro Segmento I que decompõe o valor do Lançamento nos montantes que afetam os diferentes tipos de saldo;
um registro de Saldo Final para cada Natureza de Saldo;
um registro Trailer de Lote.
Fica a critério de cada Banco a geração ou não dos registros de Saldo de uma determinada Natureza, sem movimentação (com valor = zeros). Existindo um registro de Saldo Inicial de uma determinada Natureza, sempre deverá existir um registro de Saldo Final correspondente, e vice-versa.
Registro Header de Lote
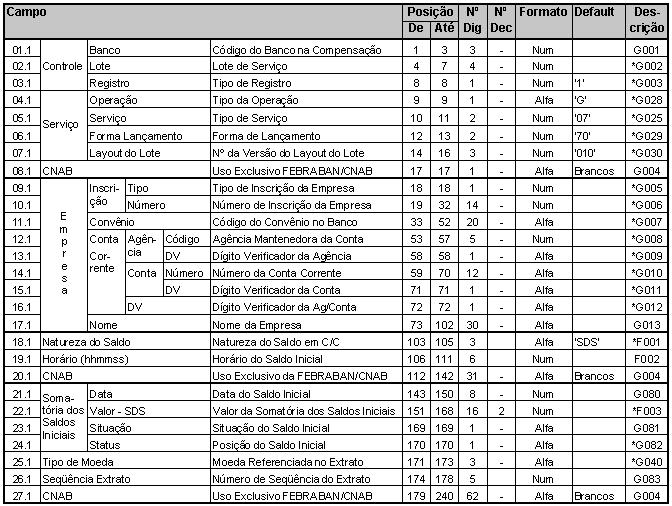
Controle - Banco origem do arquivo
Empresa - Cliente que firmou o convênio de prestação de serviços
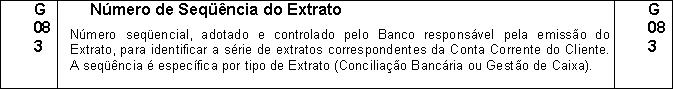
Seqüência - O Número de Seqüência do Extrato segue uma ordenação específica para o Extrato para Gestão de Caixa.
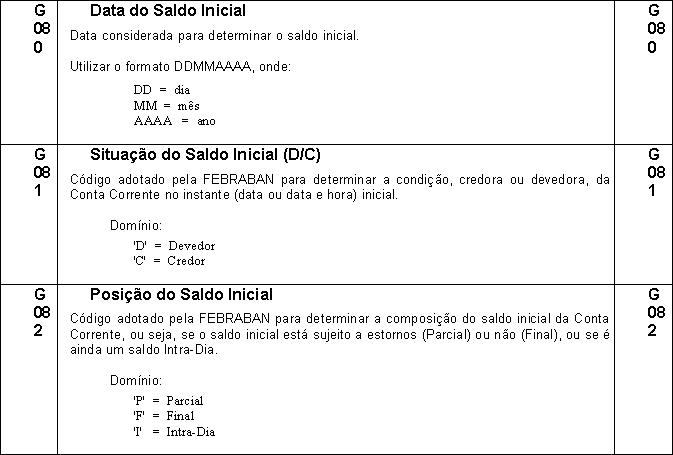
Registro Saldo Inicial
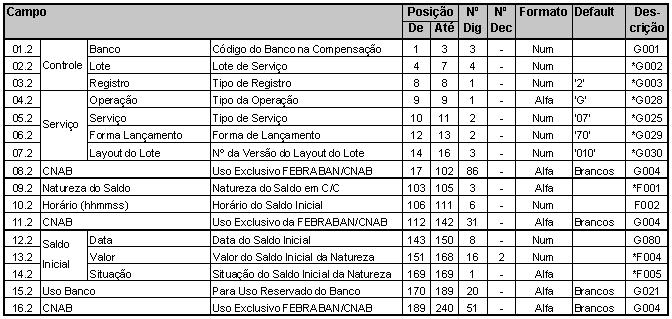
Geração dos Saldos: Fica a critério de cada Banco a geração ou não dos registros de Saldo de uma determinada Natureza, sem movimentação (com valor = zeros).
Saldo Inicial x Saldo Final: Existindo um registro de Saldo Inicial de uma determinada Natureza sempre deverá existir um registro de Saldo Final correspondente, e vice-versa.
Registro Detalhe - Segmento F (Obrigatório - Retorno)
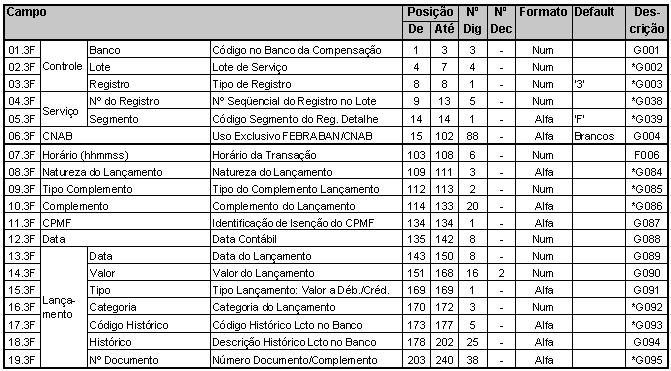
Código Histórico Lcto no Banco - Neste Extrato este campo já foi previsto para comportar 5 caracteres.
Número Documento/Complemento - Neste Extrato este campo tem 38 caracteres (1 a menos que no Extrato de Conta Corrente para Conciliação).
Registro Saldo Final
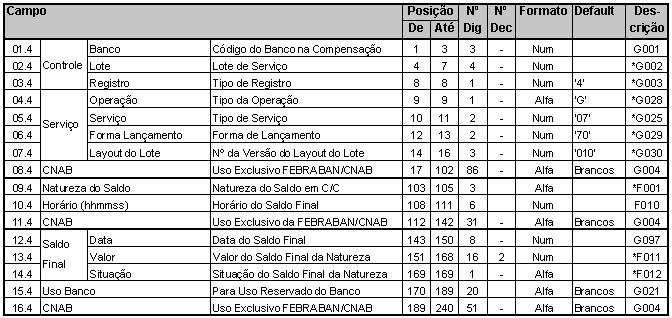
Geração dos Saldos: Fica a critério de cada Banco a geração ou não dos registros de Saldo de uma determinada Natureza, sem movimentação (com valor = zeros).
Saldo Inicial x Saldo Final: Existindo um registro de Saldo Inicial de uma determinada Natureza sempre deverá existir um registro de Saldo Final correspondente, e vice-versa.
Registro Trailer de Lote
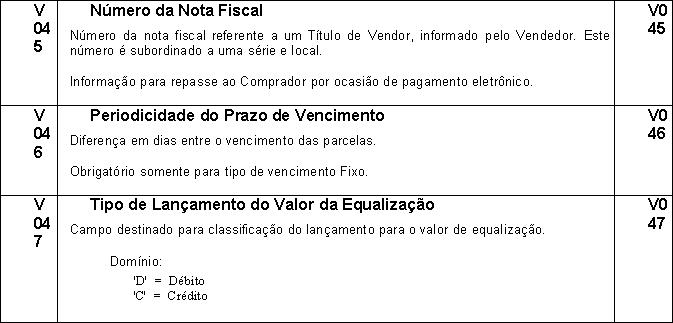
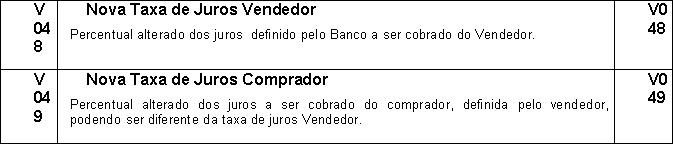
Descrição de Campos
A - Alegação do Sacado
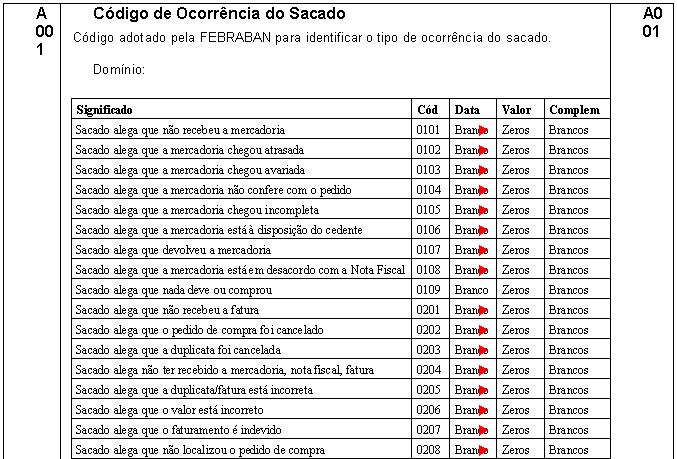
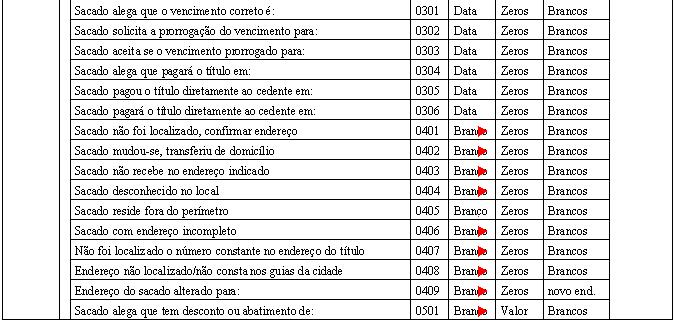
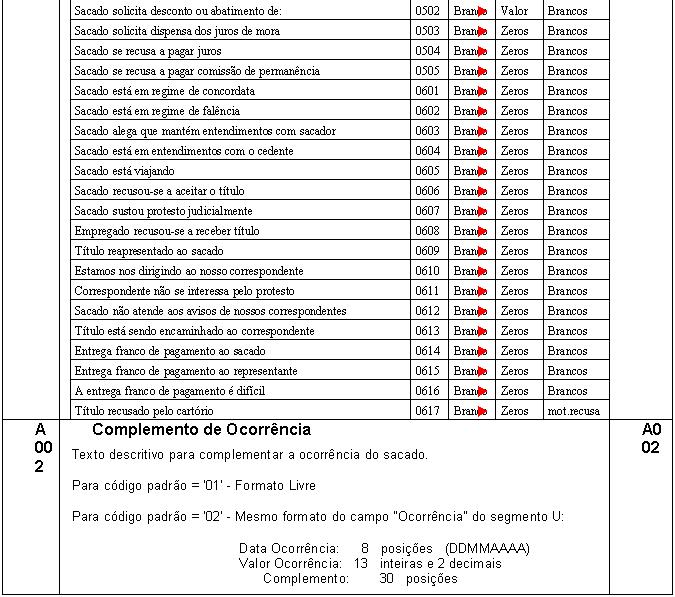
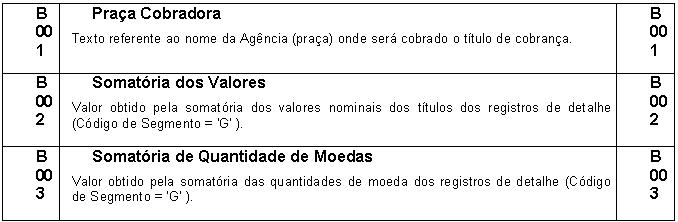
B - Bloqueto Eletrônico (Captura de Títulos em Cobrança)
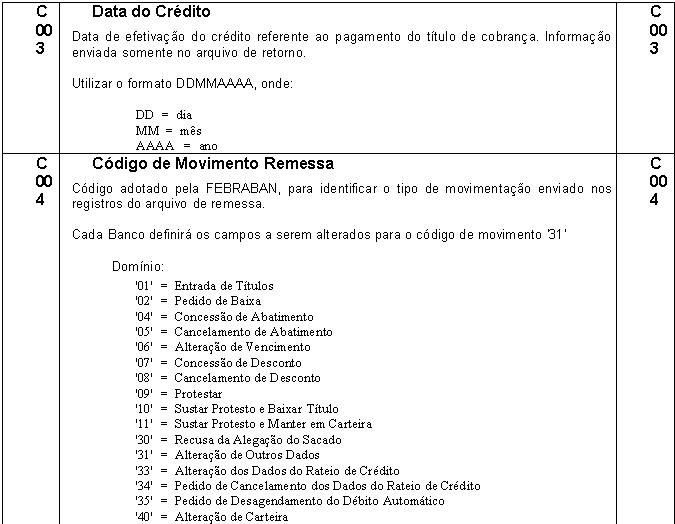
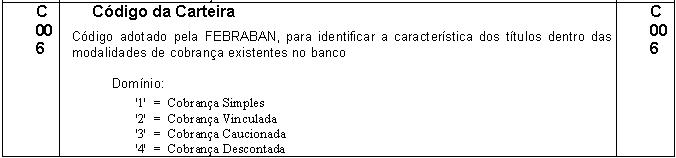
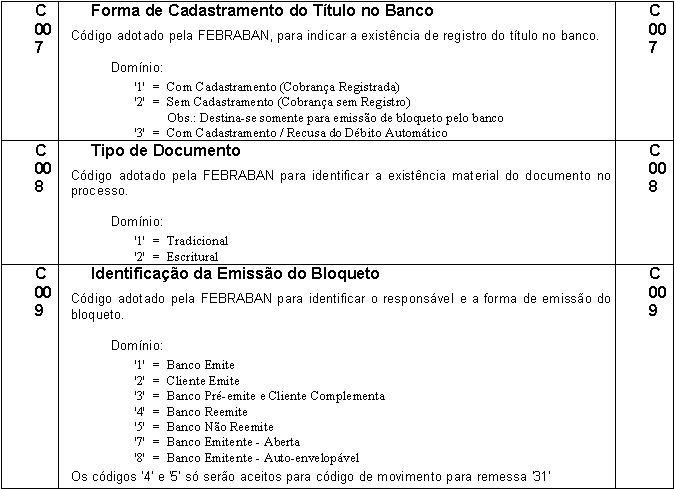
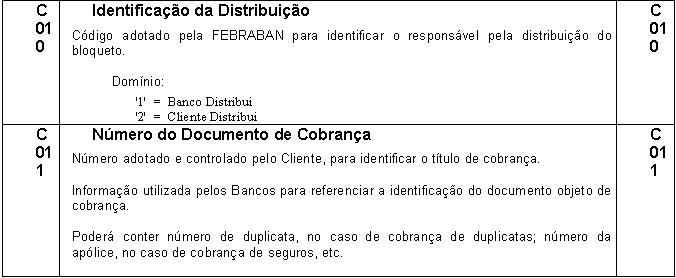
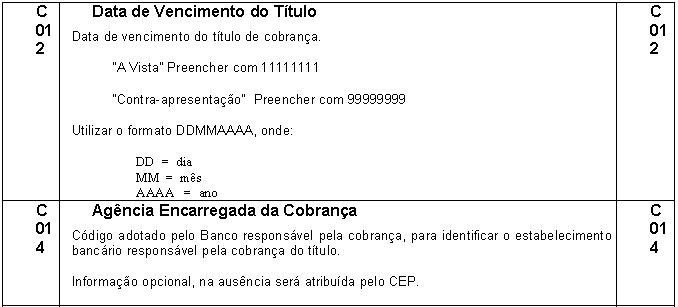
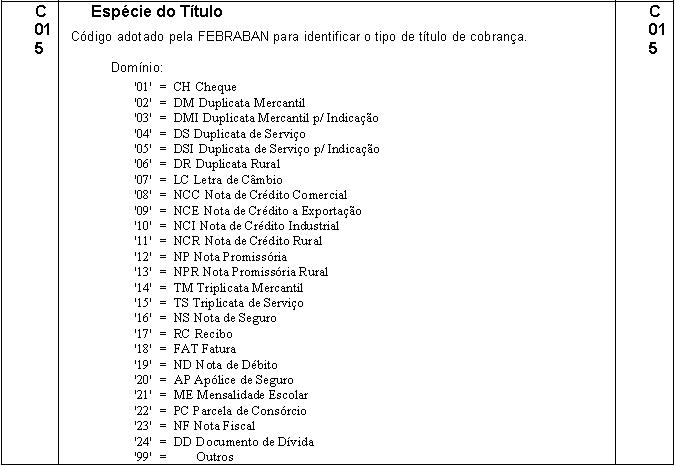
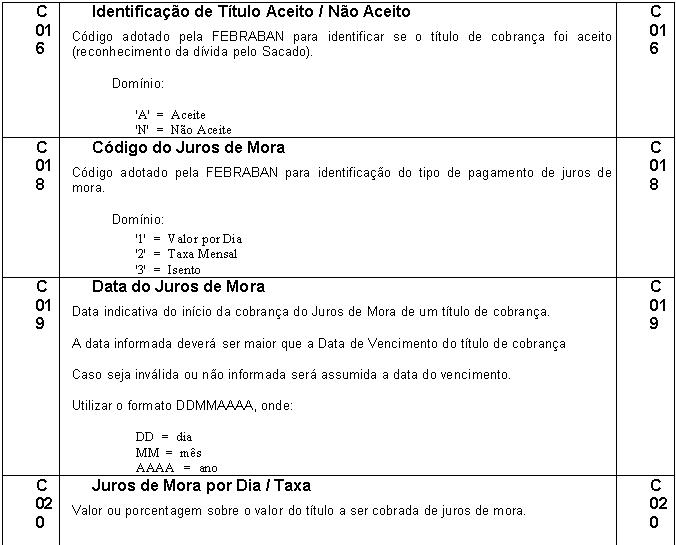
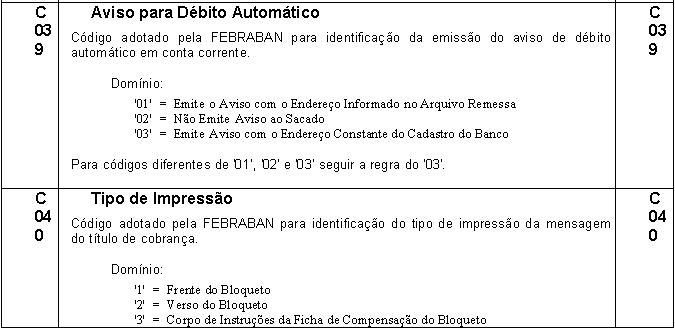
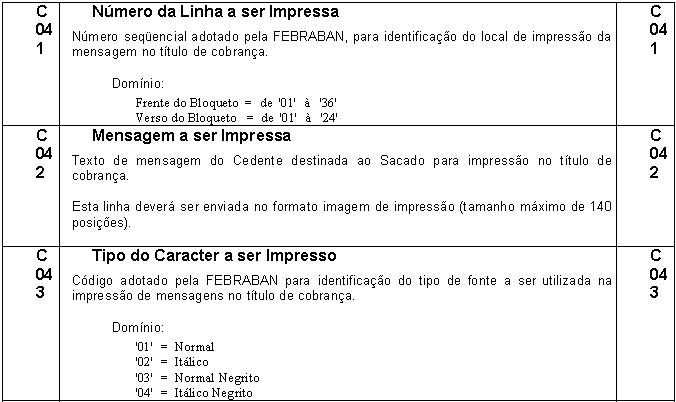
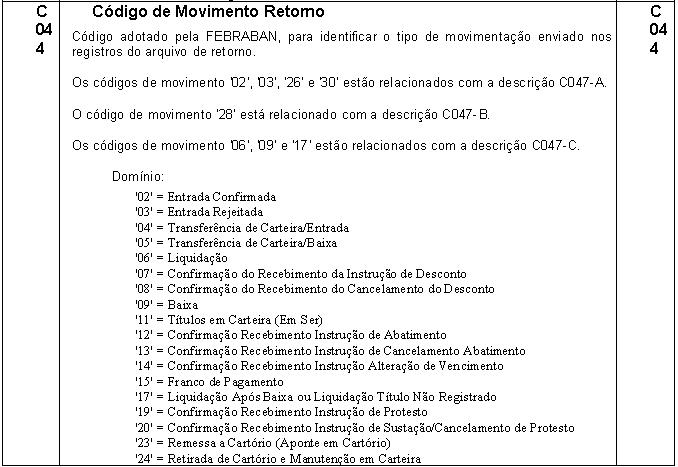
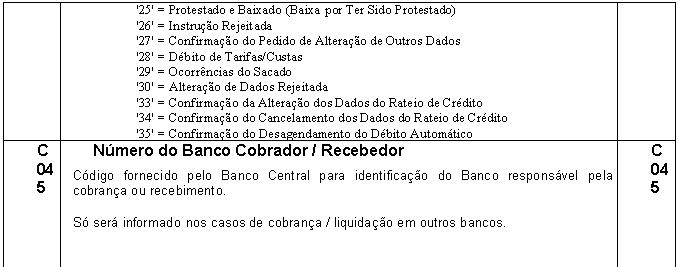
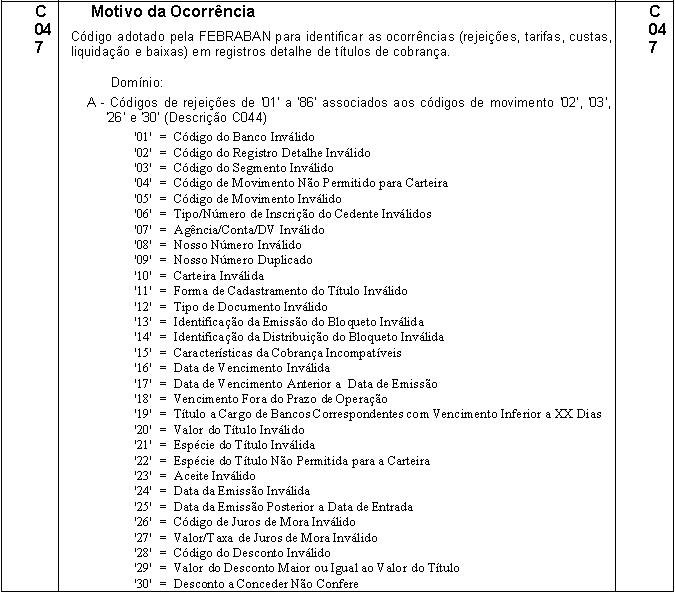
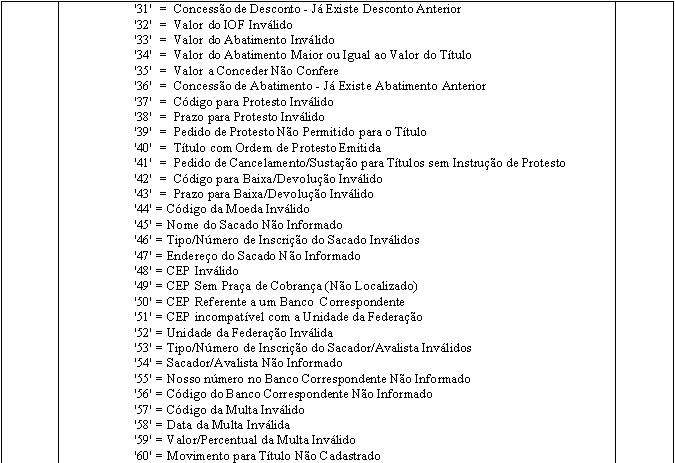
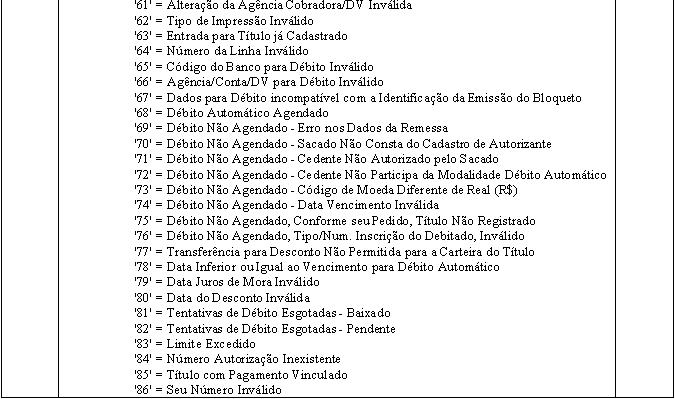
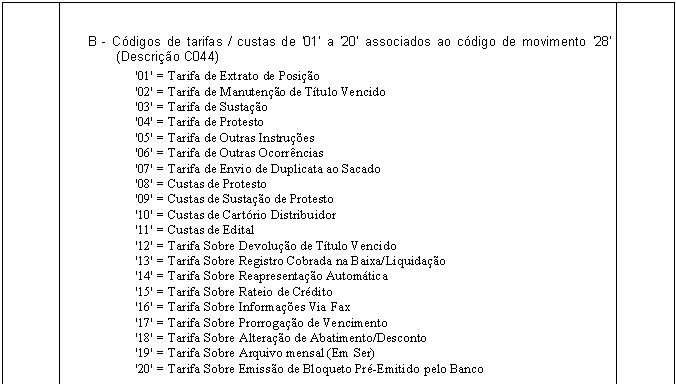
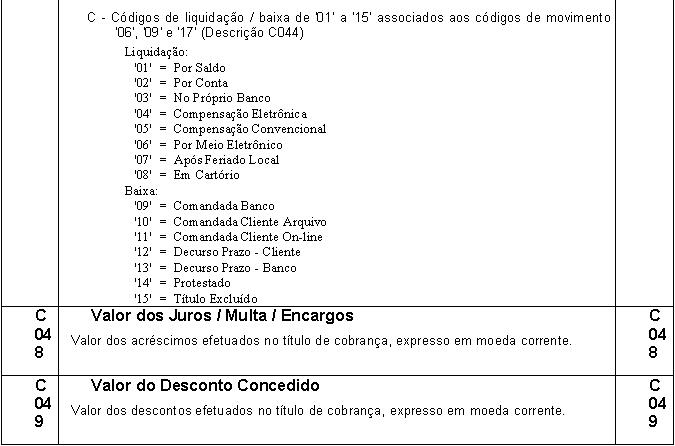
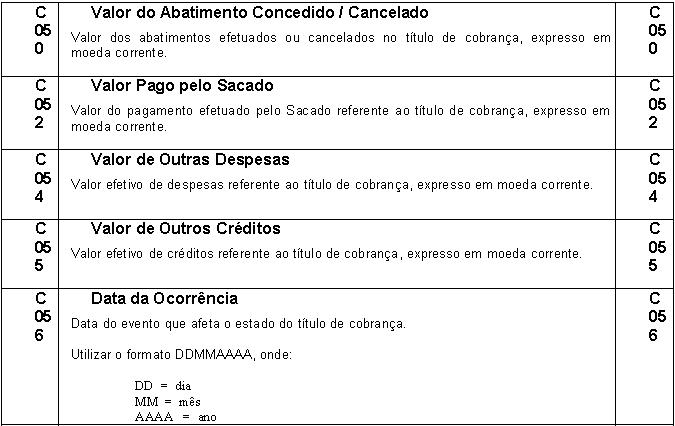
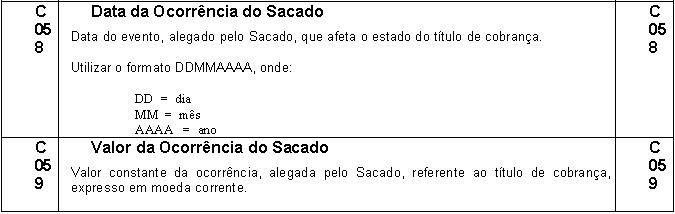
C - Títulos em Cobrança =
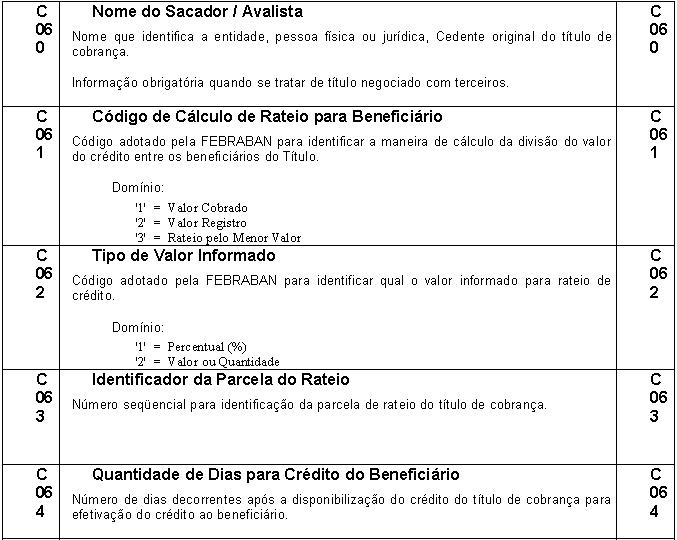
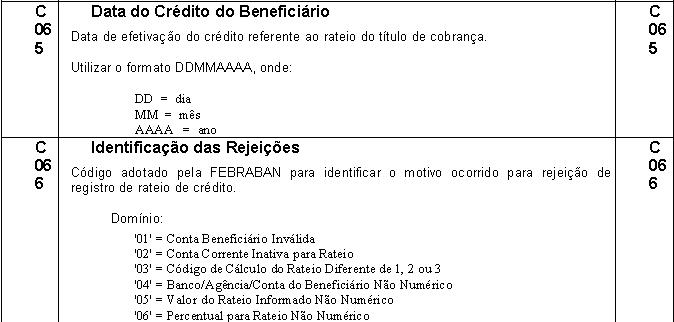
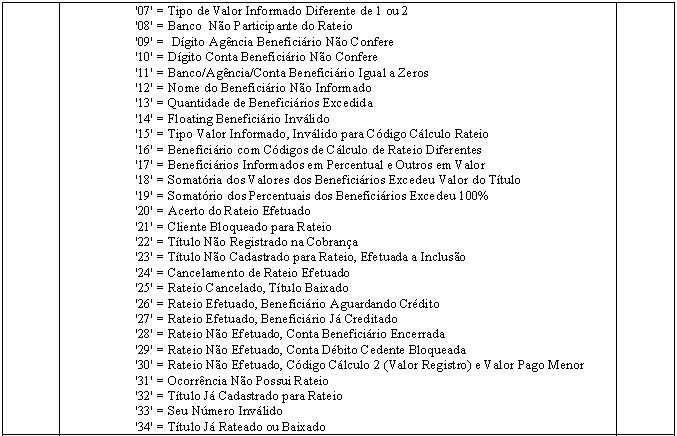
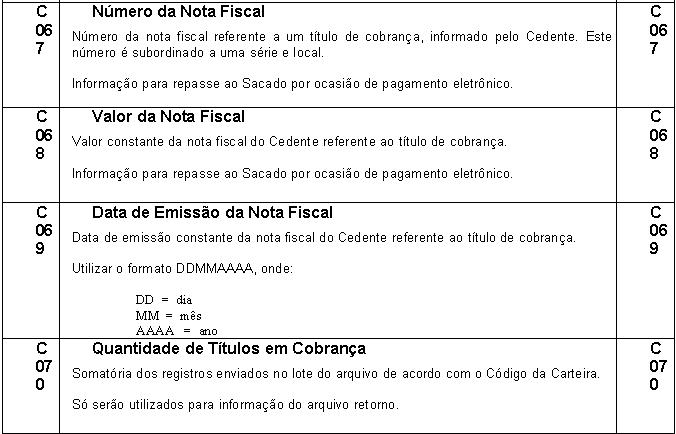
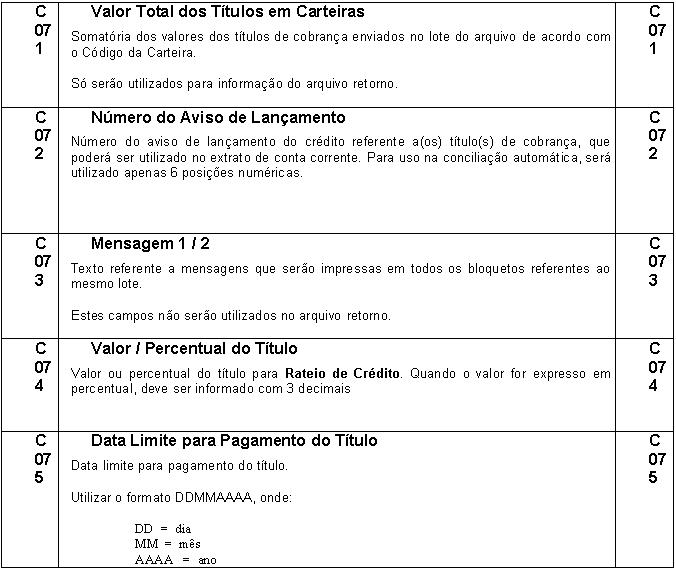
D - Débito em Conta Corrente
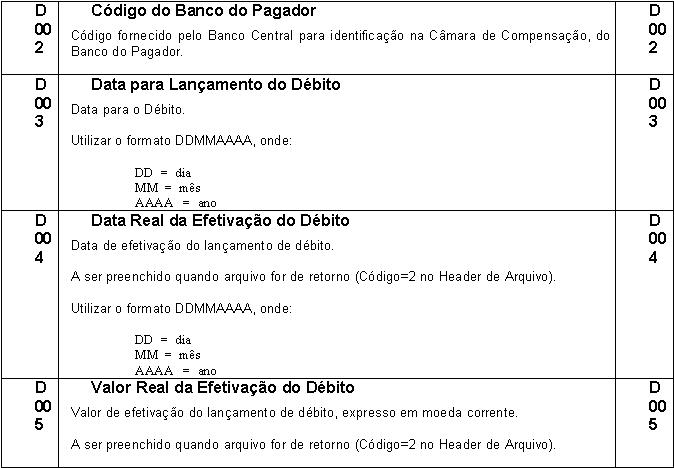
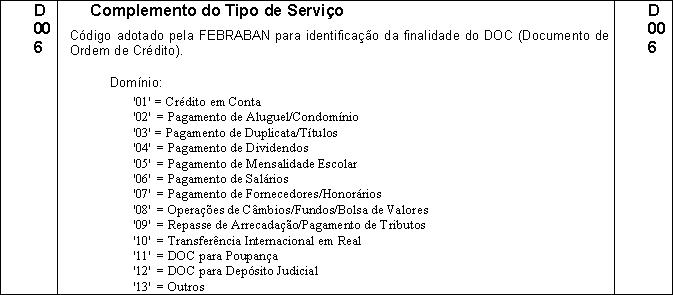
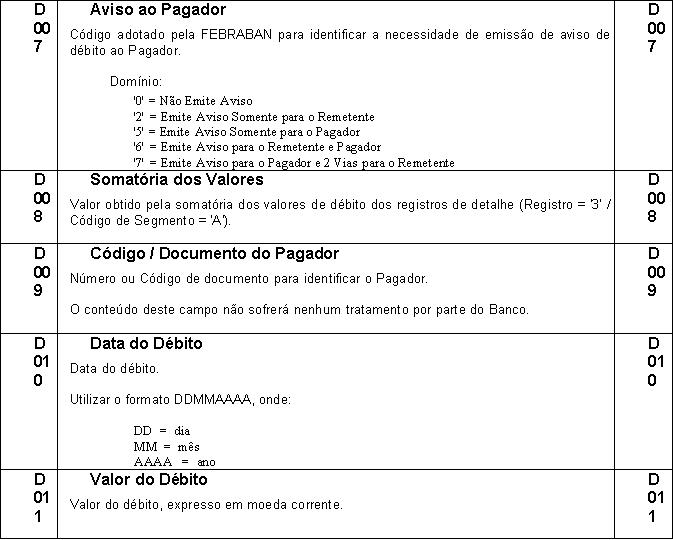
E - Extrato de Conta Corrente para Conciliação Bancária
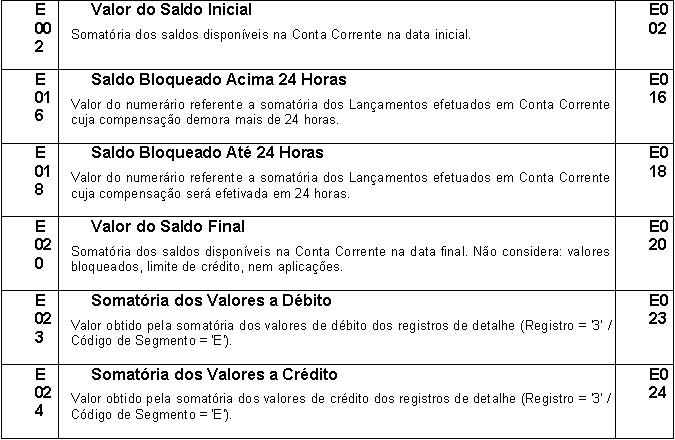
F - Extrato para Gestão de Caixa
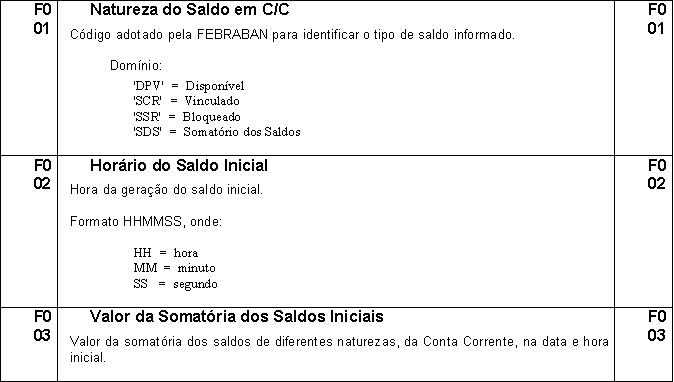
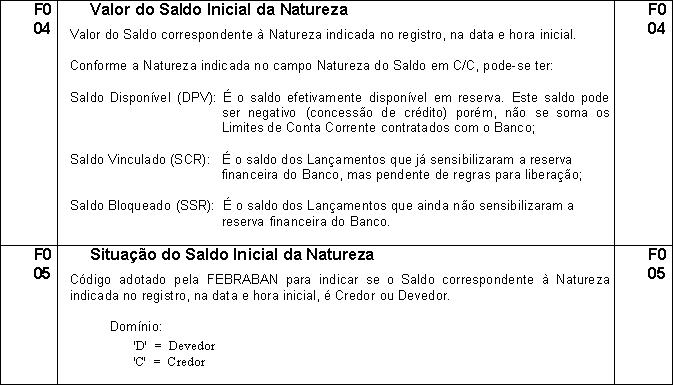
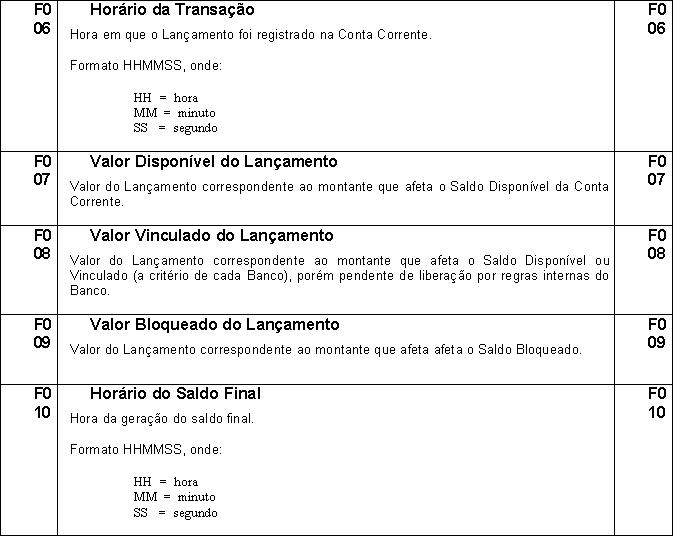
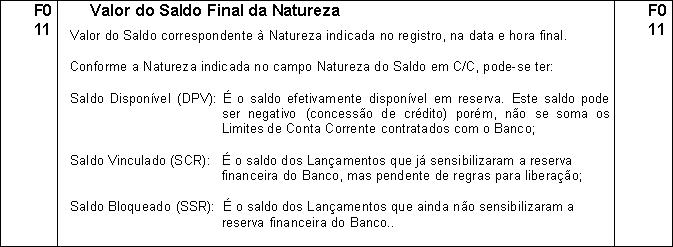
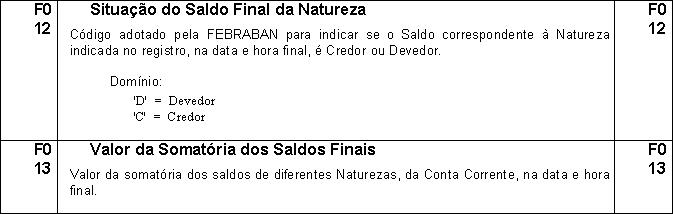
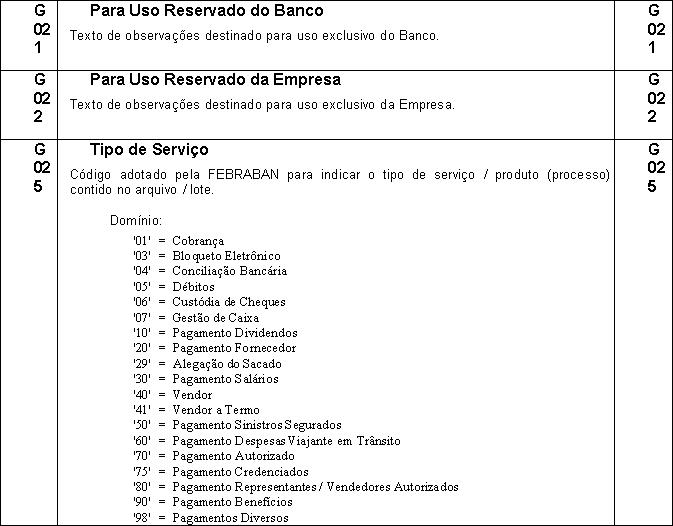
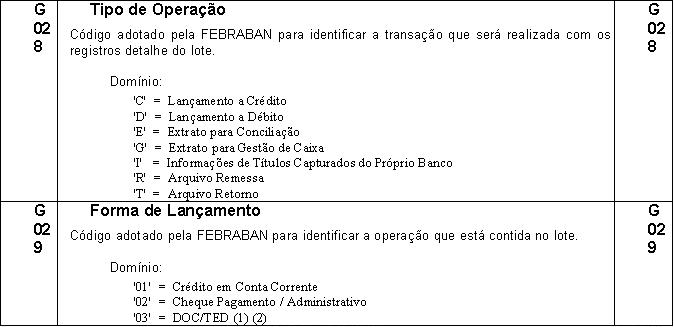
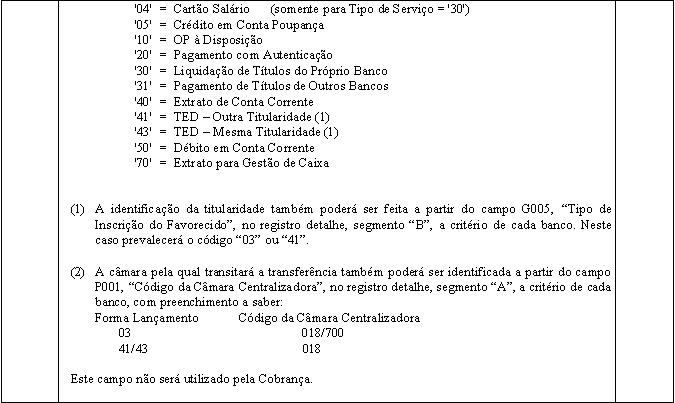
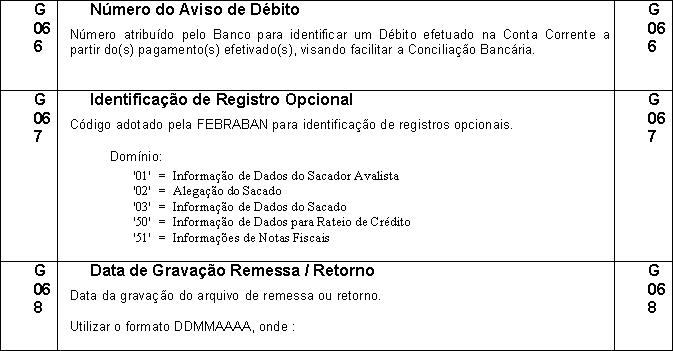
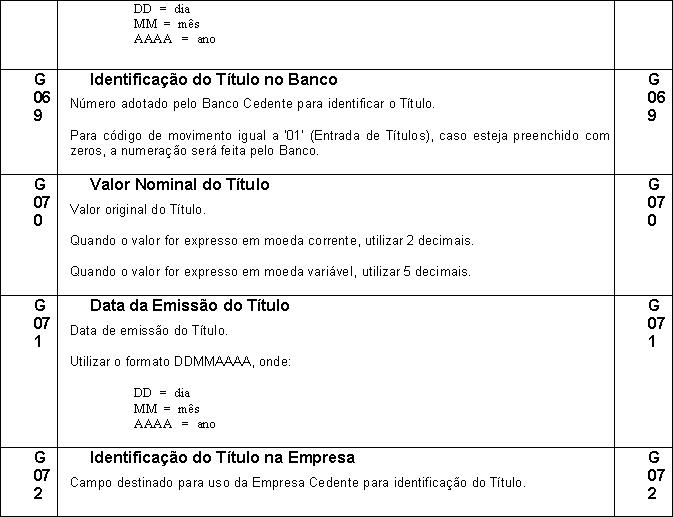
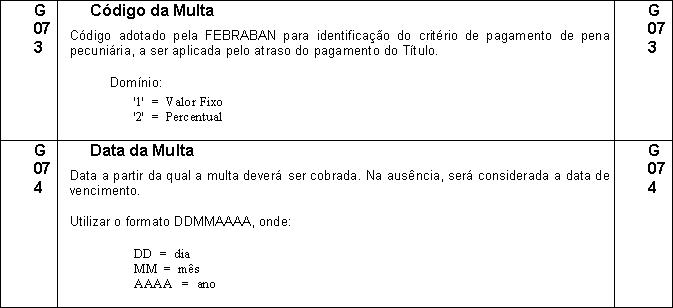
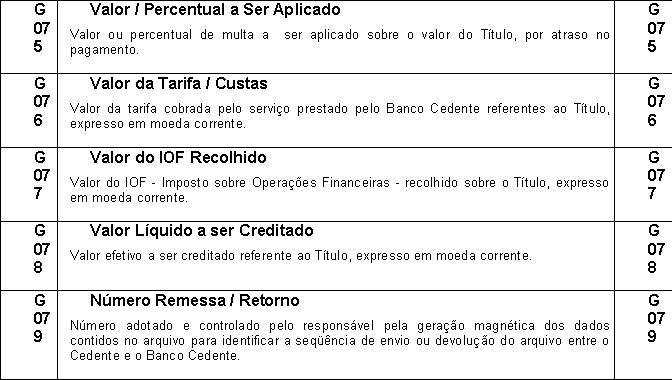
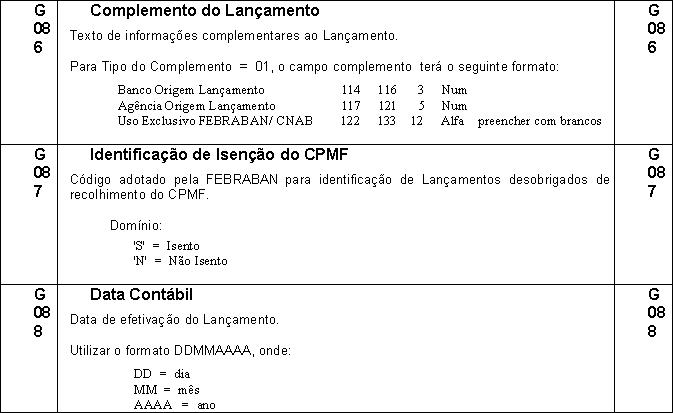
G - Campos Genéricos
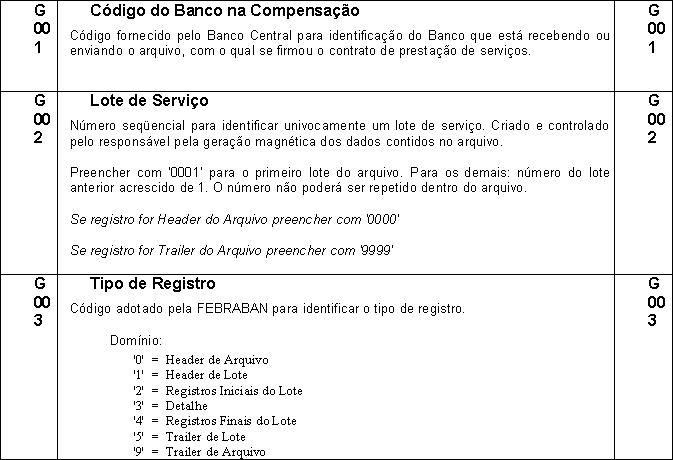
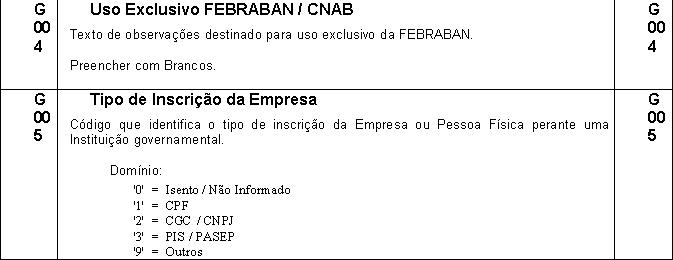
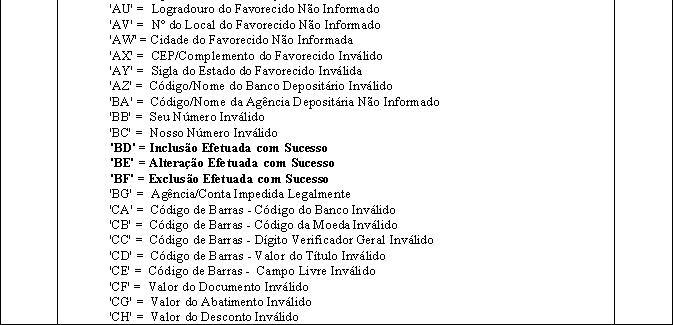
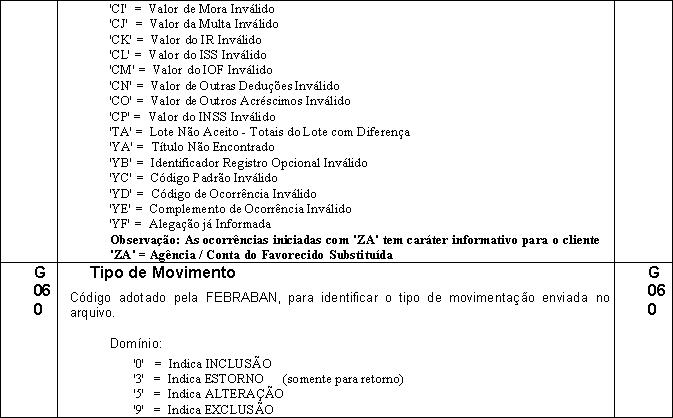
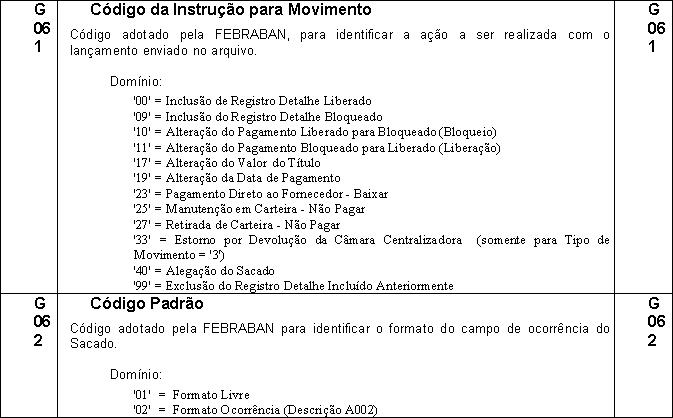
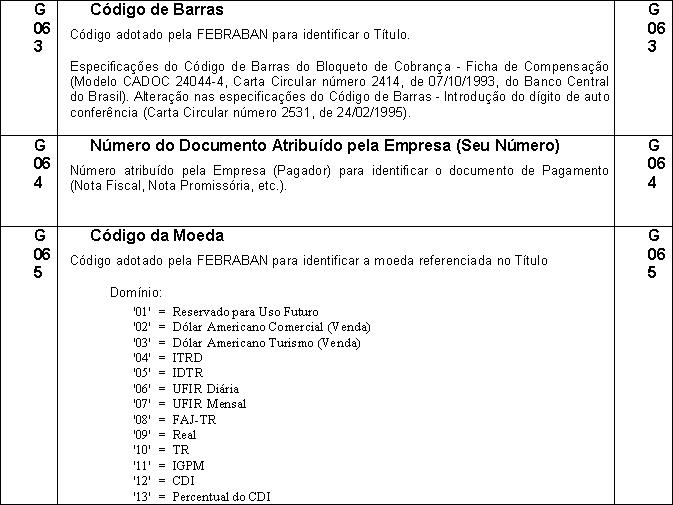
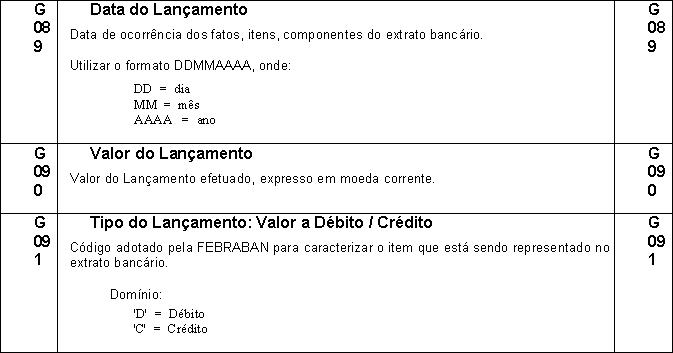
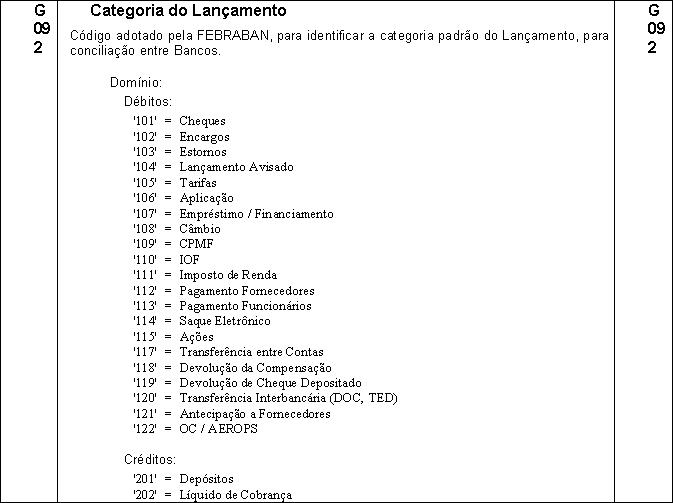
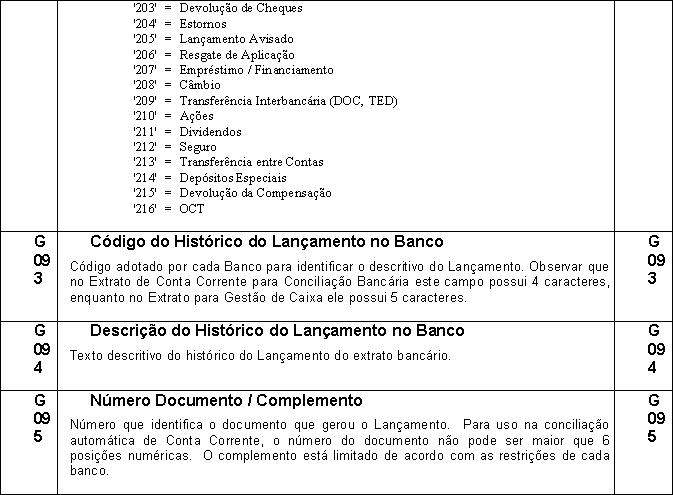
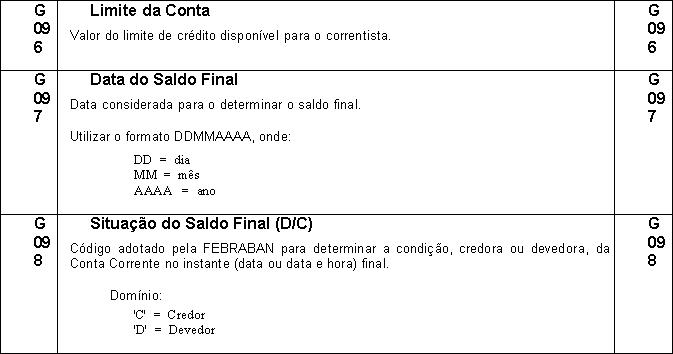
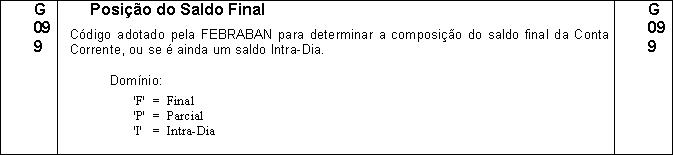
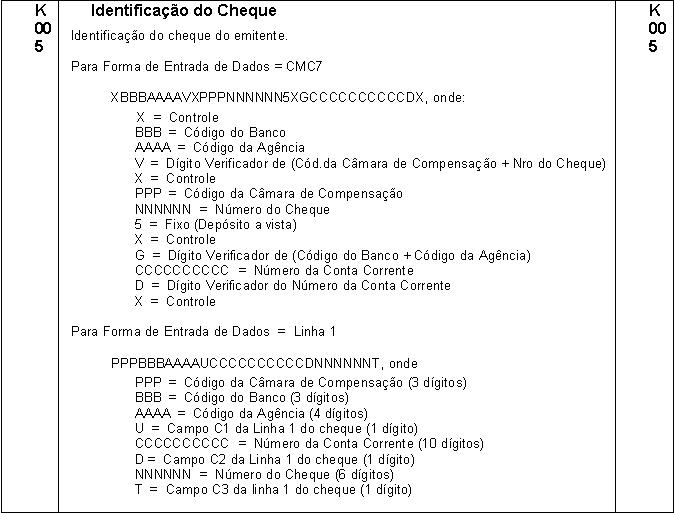
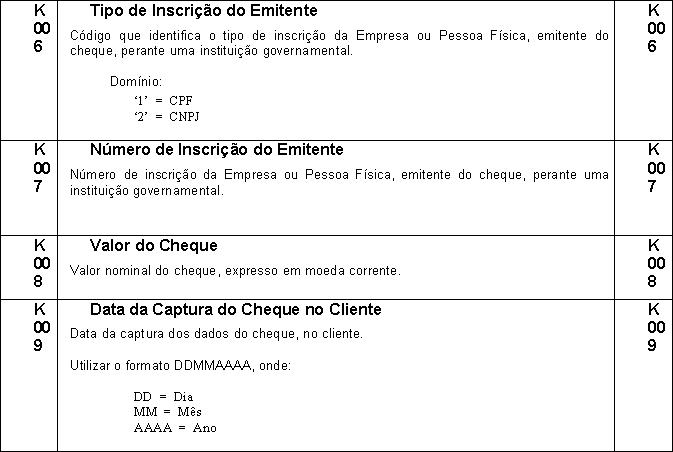
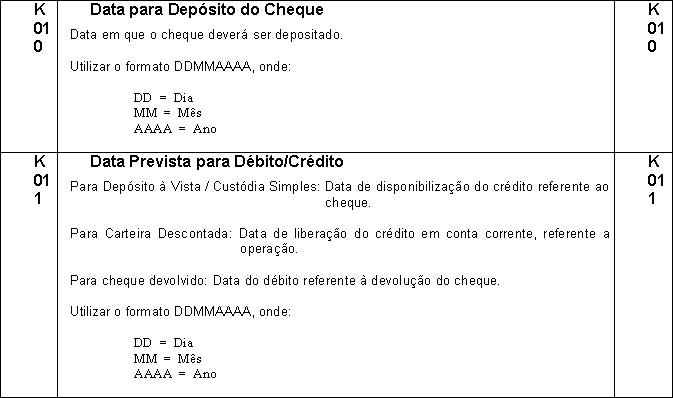
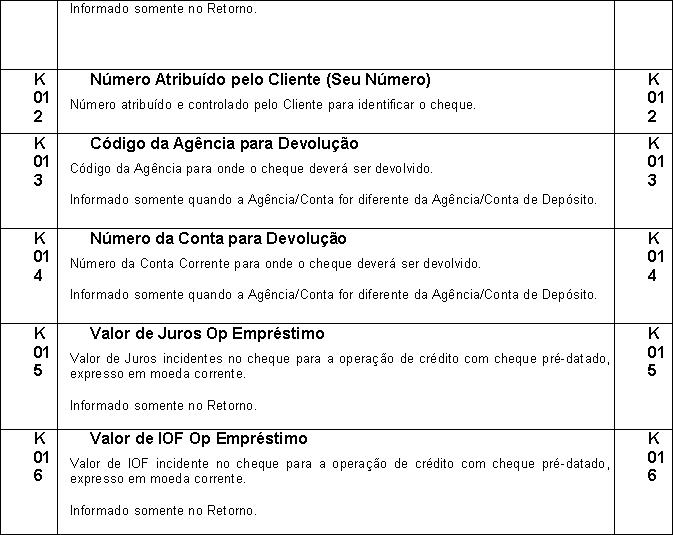
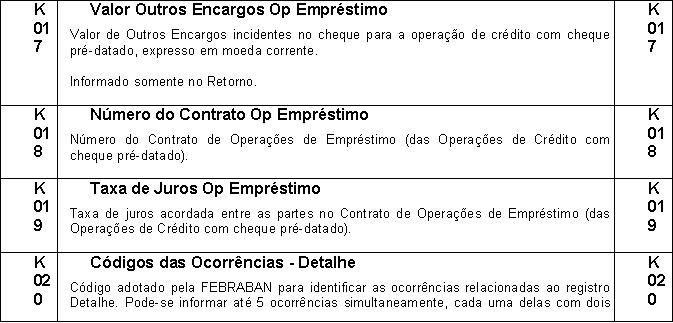
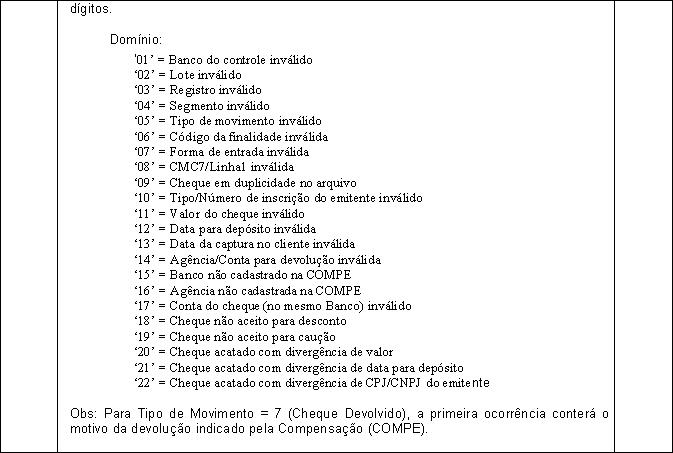
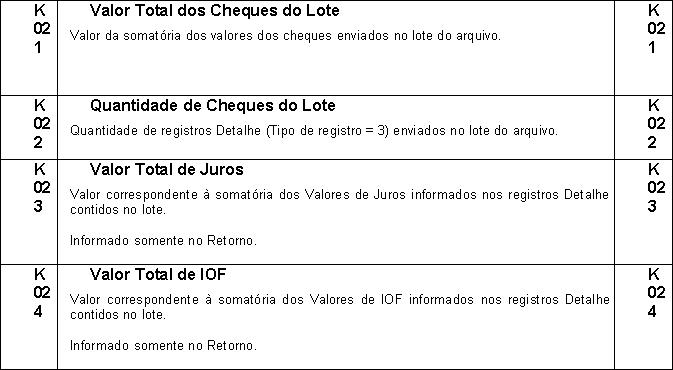
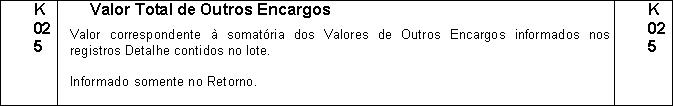
K - Custódia de Cheques
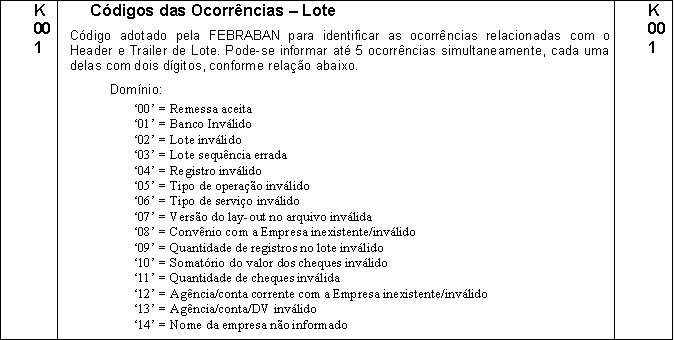
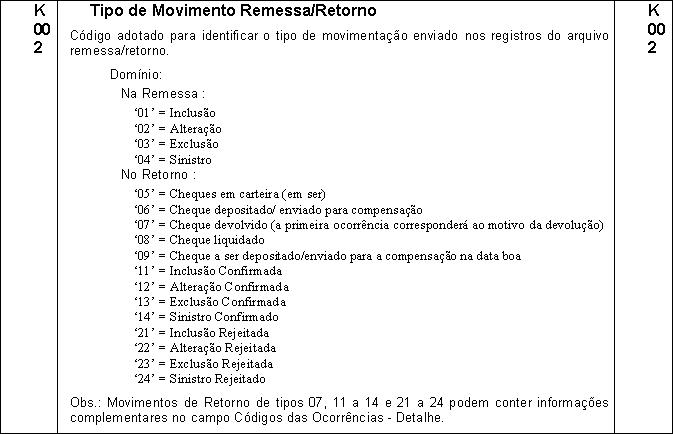
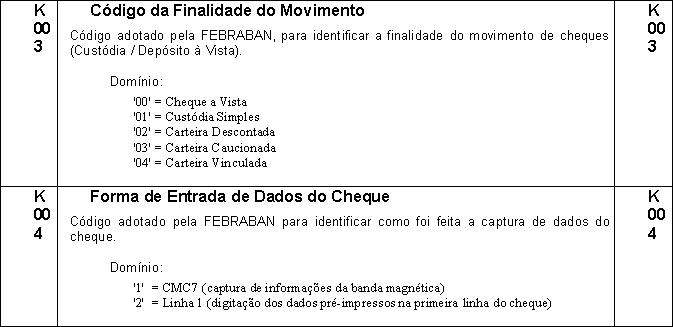
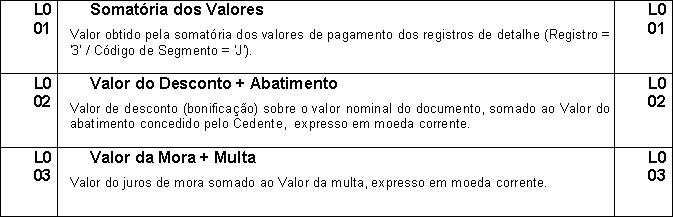
L - Pagamento de Títulos em Cobrança
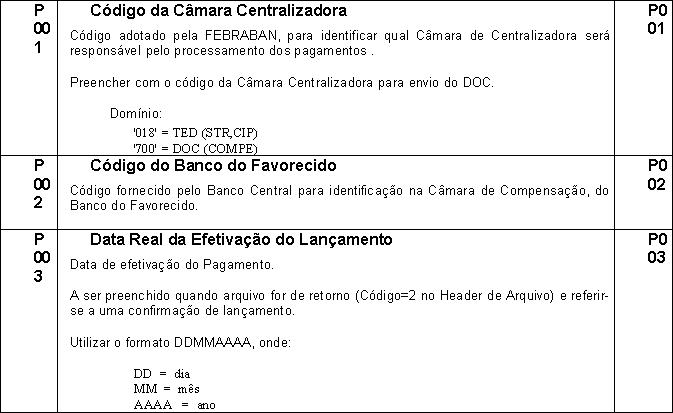
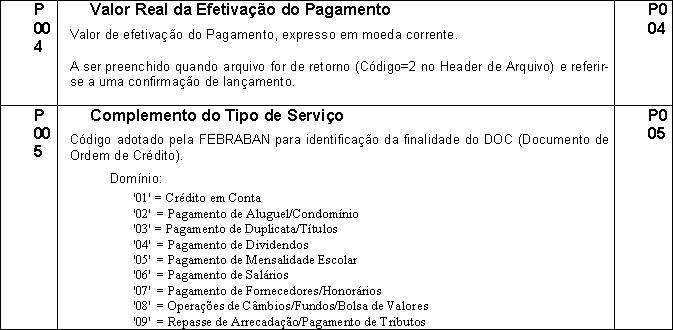
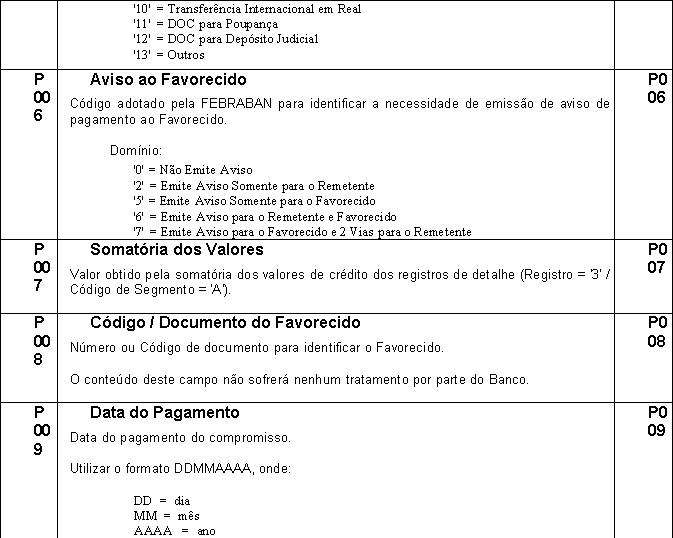
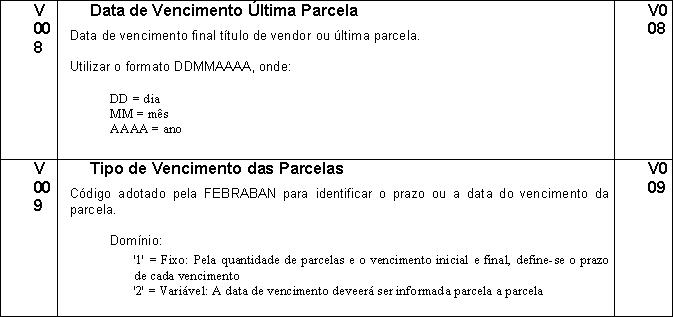
P - Pagamento Através de Crédito em Conta, Cheque, OP, DOC, TED ou Pagamento com Autenticação
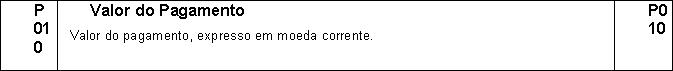
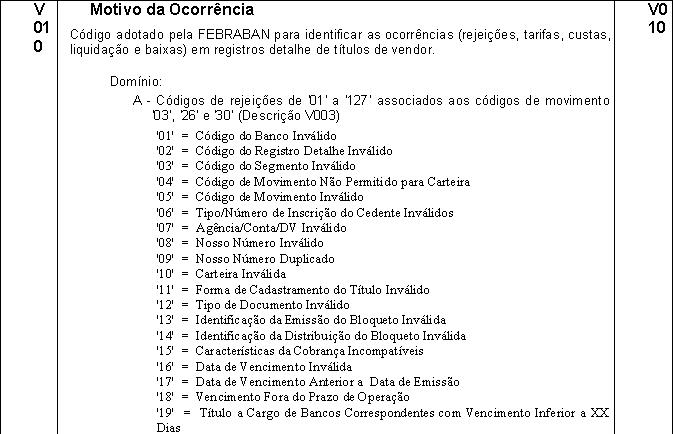
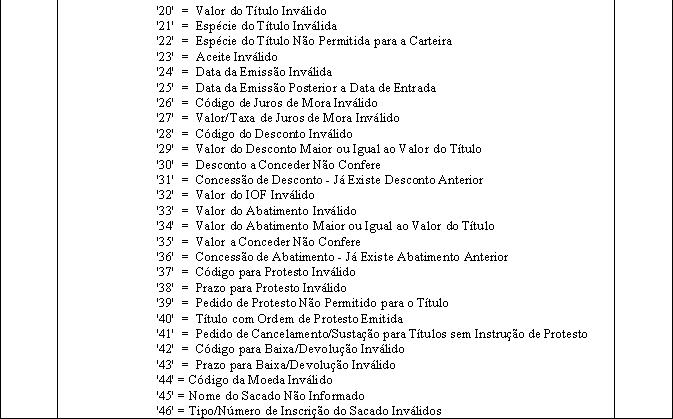
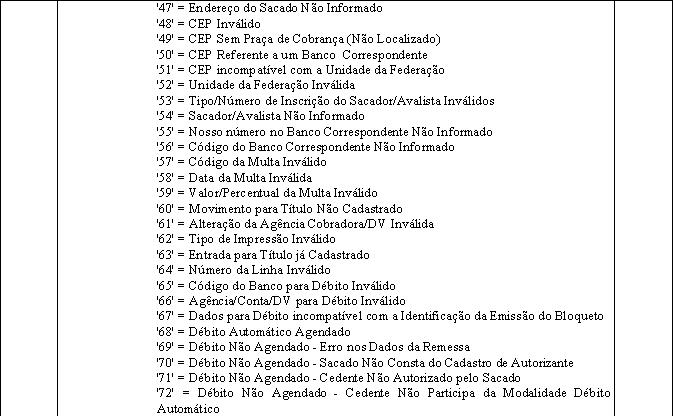
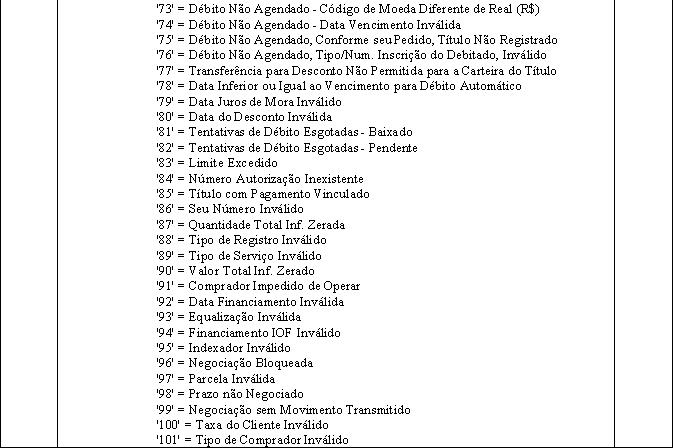
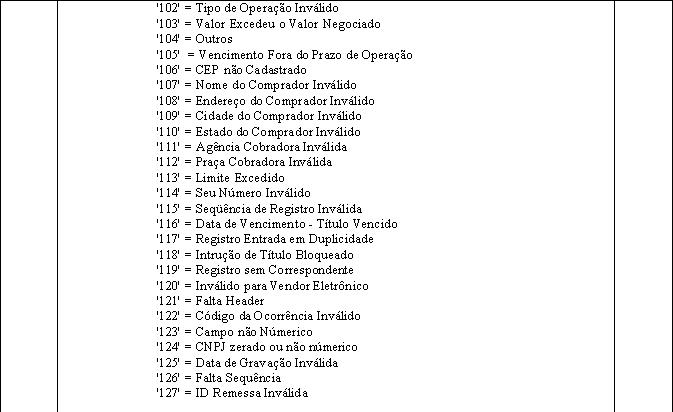
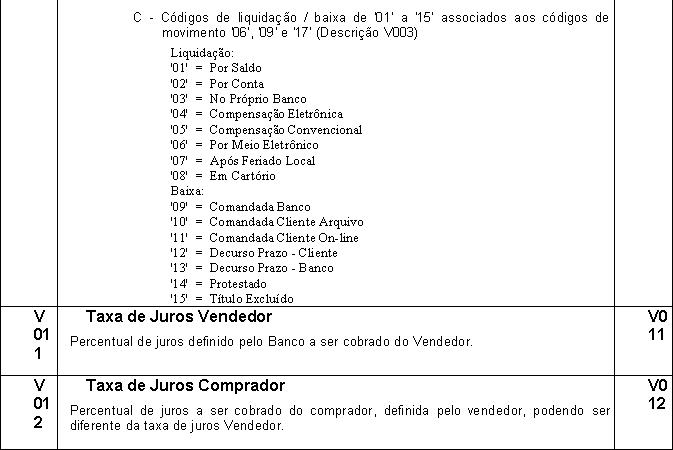
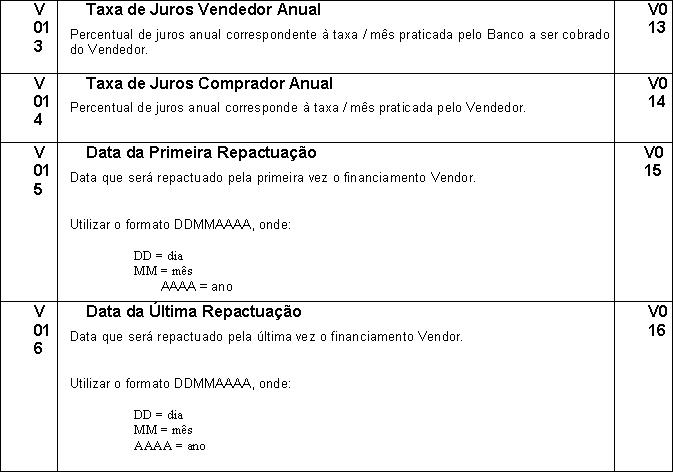
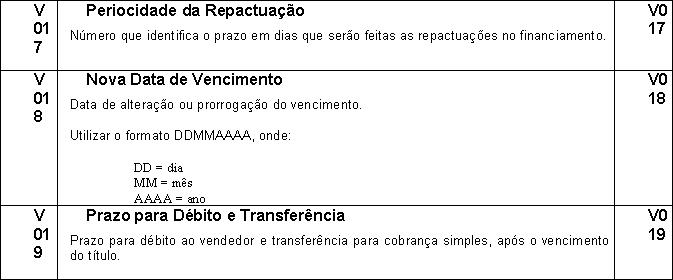
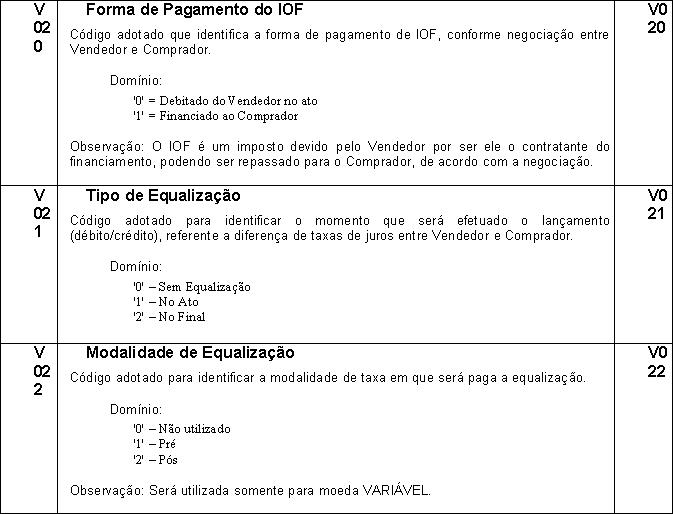
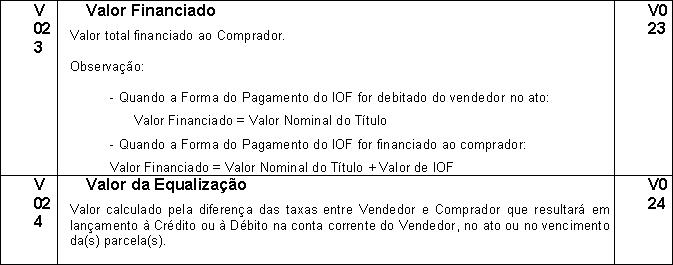
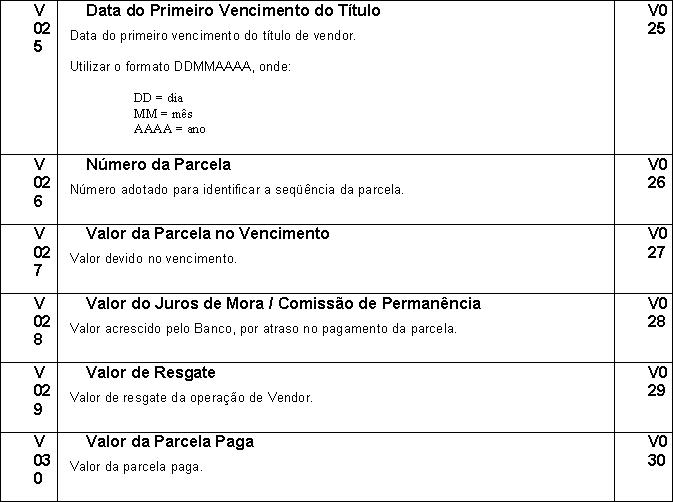
V - Vendor
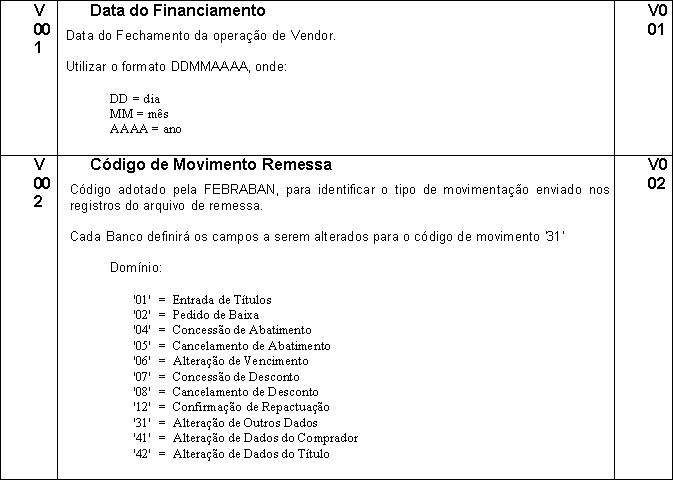
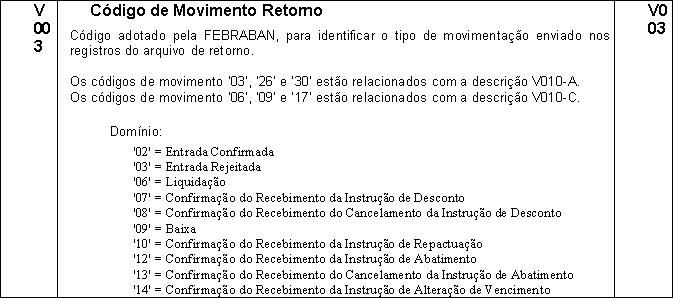
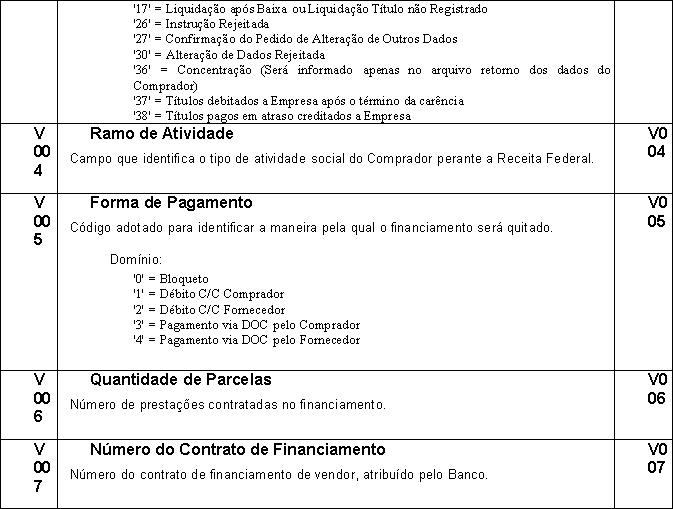
Alteração do Manual
Objetivo
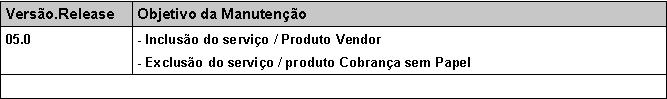
A alteração do manual tem por objetivo documentar as manutenções ocorridas, facilitando o entendimento do manual.
Manutenção do Manual
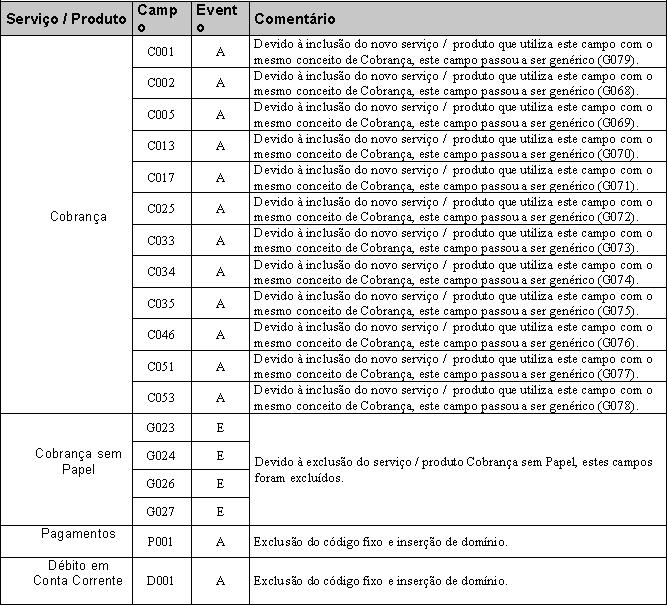
Onde Evento = (I)nclusão, (A)lteração e (E)xclusão
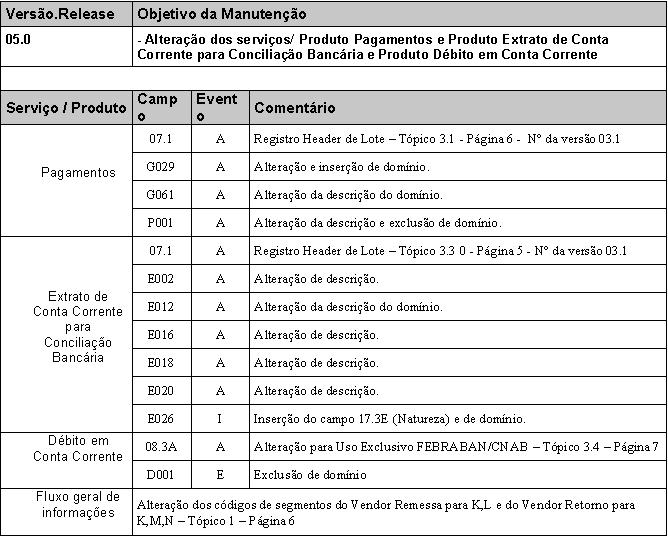
Onde Evento = (I)nclusão, (A)lteração e (E)xclusão
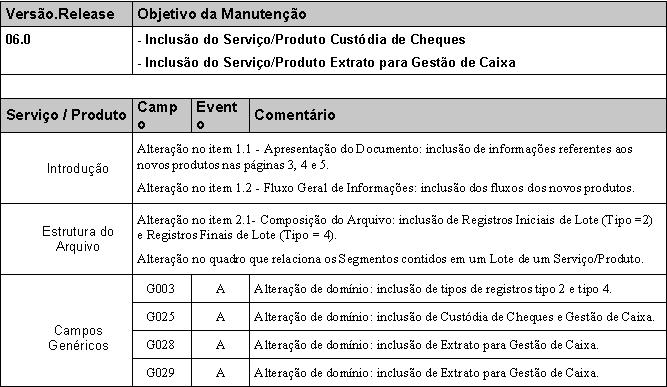
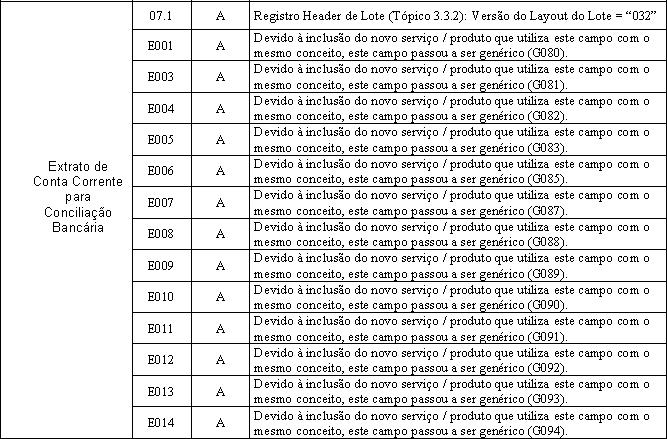
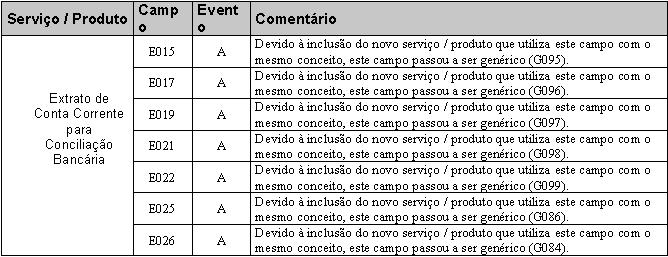
Onde Evento = (I)nclusão, (A)lteração e (E)xclusão