- Decreto nº 6.022, de 22 de janeiro de 2007 — Institui o Sistema Público de Escrituração Digital – Sped.
- Instrução Normativa RFB nº 1.052, de 5 de julho de 2010, art. 1º Fica instituída a Escrituração Fiscal Digital da Contribuição para o PIS/Pasep e da Contribuição para o Financiamento da Seguridade Social (Cofins) – (EFD-PIS/Cofins), para fins fiscais, de acordo com o disposto nesta Instrução Normativa.
O Sped Pis Cofins é um arquivo por empresa, ou seja, os dados de todas as filiais de uma determinada empresa e sua matriz, são gerados no mesmo arquivo.
Configuração
Totali Backoffice
Principal > Fluxo Financeiro > Plano de Contas
o Sped Contribuições com fato gerador a partir de 1º novembro de 2017 para as pessoas jurídicas que apuram a Contribuição para o PIS/Pasep e a Cofins no regime não cumulativo (PJ que apuram o IR com base no Lucro Real), o código da conta contábil deve ser informado, nos correspondentes campos dos registros de receitas e/ou de créditos (A170 e C170). Para que esta informação seja exportada o plano de contas contábeis, é necessário que algumas informações estejam preenchidas para a correta exportação.
- [Título da Conta] Este é o número da conta no plano de contas que será exportado, caso as outras configurações não estejam preenchidas.
- [Código Externo ] É o código que será exportado quando efetuada a emissão do SPED, exceto se houver configurações individuais por filial de código externo, conforme passo 3 e 4.
- Na aba [Configurações por Filial], Caso haja alguma filial que utilize um código externo diferenciado para uma mesma conta, deve-se inserir o código externo nesta guia de configuração.
- Na aba [Configurações por Filial], a coluna [Código Externo ] deve ser preenchido caso a filial que esteja sendo configurada utilize a mesma conta, porém com código externo diferente das demais.
Utilização
Conexão/Parâmetros
Em [Conexão] informe os dados de acordo com seu ambiente. Tipo de [Banco] de dados (Oracle, PostgreSQL), IP ou nome do [Servidor], [Database/SID], [Usuário] e [Senha].
Em [Parâmetros] informe os dados de acordo com sua empresa. Número da matriz, intervalo de datas e local onde será salvo o arquivo gerado.
- Exportar: Clique para que o arquivo seja gerado a partir das opções selecionadas.
- Referência Básica (Reg. 0200): Esse registro deverá ser habilitado para que a referência básica seja exportada na frente da descrição de cada item.
- Exporta IPI para NF Recebidas: Esse registro deverá ser habilitado para que seja exportado os valores e IPI das notas recebidas, caso contrário os valores dos referidos campos serão exportados zerados.
- Resultado: No exemplo na imagem é apresentada uma síntese do processo de geração.
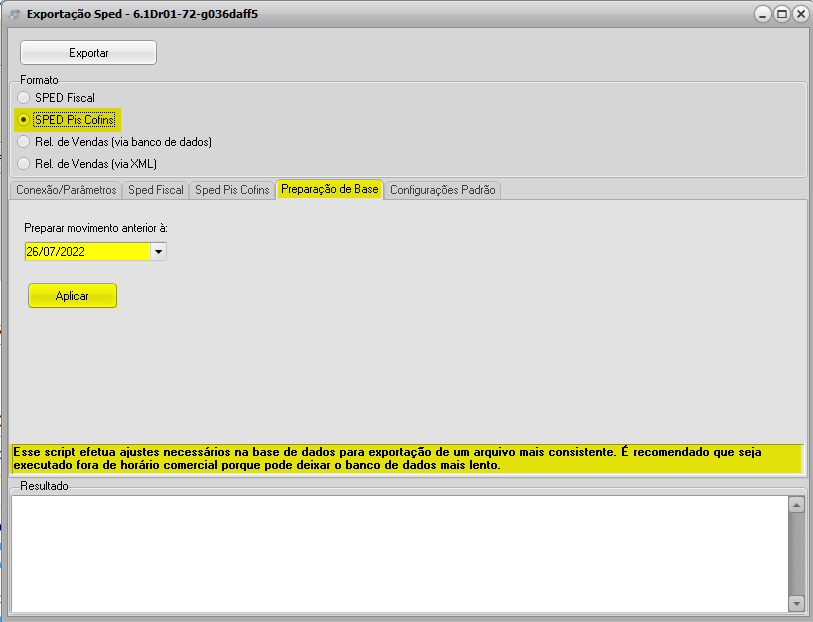
Preparação da Base
Antes de [Exportar] o arquivo, importante fazer esse procedimento.
Sped Pis Cofins
PIS E COFINS – SÍNTESE DOS REGIMES DE APURAÇÃO DE INCIDÊNCIA CUMULATIVA E NÃO CUMULATIVA.
Alertamos que, devido à complexidade e dinâmica legislativa, é imprescindível que sua empresa aprofunde os detalhes de cada caso com o seu contador para possibilitar sua aplicação prática.
Regime de Incidência Cumulativa: A base de cálculo é a receita operacional bruta da pessoa jurídica,
sem deduções em relação a custos, despesas e encargos.
Nesse regime, as alíquotas da Contribuição para o PIS/PASEP e da COFINS são, respectivamente, de 0,65% e de 3%.
As pessoas jurídicas de direito privado, e as que lhe são
equiparadas pela legislação do imposto de renda, que apuram o IRPJ com base no Lucro Presumido ou arbitrado
estão sujeitas à incidência cumulativa.
As pessoas jurídicas, ainda que sujeitas á incidência não cumulativa, submetem à incidência cumulativa as
receitas elencadas no artigo 10, da Lei 10.833/2003.Regime de Incidência Não Cumulativa: Os regimes de incidência da Contribuição para o
PIS/PASEP e da COFINS foram instituídos em dezembro de 2002 e fevereiro de 2004,
respectivamente. O diploma legal da Contribuição para o PIS/PASEP não cumulativa é a Lei 10.637/2002,
e o da COFINS a Lei 10.833/2003. Neste regime é permitido o desconto de créditos apurados com base em
custos, despesas e encargos da pessoa jurídica. Nesse regime, as alíquotas da Contribuição para o PIS/PASEP
e da COFINS são, respectivamente, de 1,65% e de 7,6%.
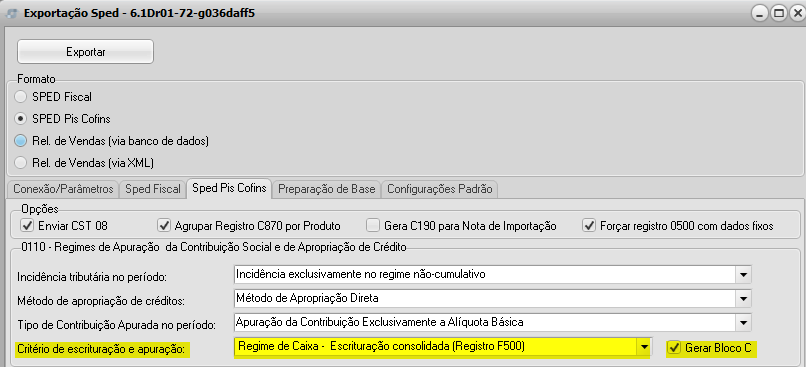
IMPORTANTE: Para o Critério de escrituração e apuração, opção “Regime de Caixa – Escrituração Consolidada (Registro F500)”, deve-se marcar o checkbox [Gerar Bloco C] para gerar corretamente o bloco C (C010/C100/C170/C175/etc.)